猜你想问
这份研报主要讲了什么内容?
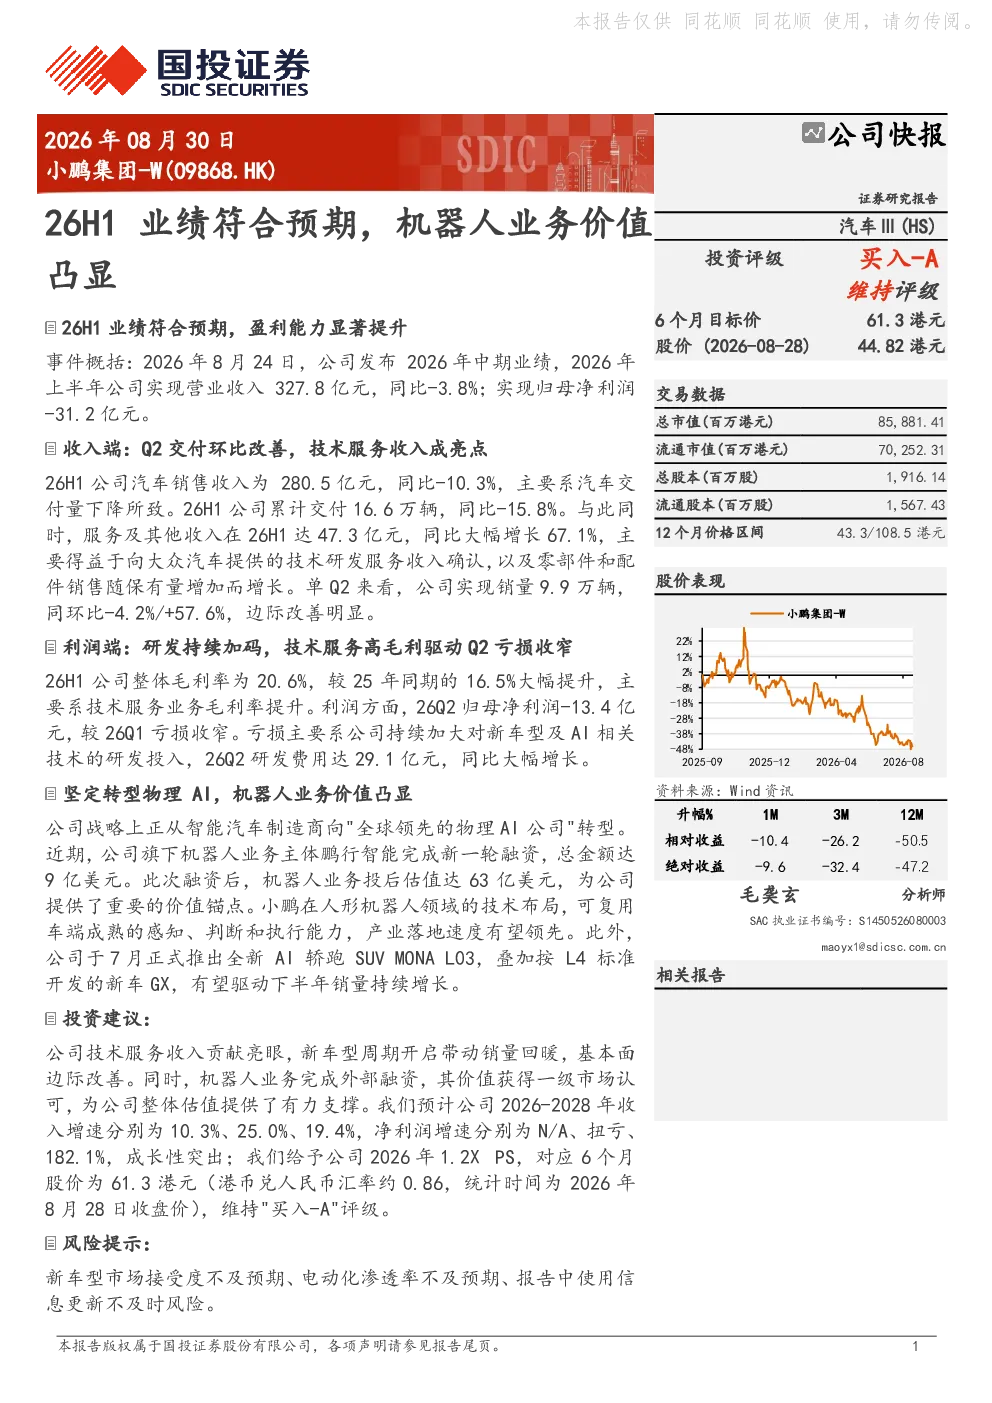
这份研报分析了2026年上半年小鹏集团的业绩情况,指出其业绩符合预期,盈利能力显著提升。汽车销售收入280.5亿元,同比-10.3%,交付量16.6万辆,同比-15.8%;服务及其他收入47.3亿元,同比+67.1%。毛利率提升至20.6%,主要因技术服务业务毛利率提升。Q2交付量9.9万辆,同环比-4.2%/+57.6%。归母净利润-13.4亿元,较Q1收窄,亏损主要因研发投入增加。公司坚定转型物理AI,机器人业务价值凸显,鹏行智能完成9亿美元融资,投后估值63亿美元。小鹏在人形机器人领域的技术布局有望领先,全新AI轿跑SUV MONA L03及按L4标准开发的新车GX有望驱动下半年销量增长。
小鹏汽车所在的赛道发展趋势如何?
小鹏汽车所在的智能电动汽车赛道持续向智能化、网联化方向发展。行业竞争激烈,技术迭代加速,人形机器人成为新的增长点。小鹏坚定转型物理AI,布局人形机器人领域,有望在技术竞争中占据领先地位。公司通过技术创新和产品升级,推动汽车智能化水平提升,同时拓展服务及其他收入,实现多元化发展。未来,随着技术成熟和市场需求增长,智能电动汽车和人形机器人领域有望迎来更多发展机遇。
研报重点分析了小鹏集团的哪些方面?
研报重点分析了小鹏集团的业绩表现、业务转型和技术布局。在业绩方面,报告指出公司上半年业绩符合预期,盈利能力提升,毛利率改善。在业务转型方面,公司坚定转型物理AI,机器人业务价值凸显,鹏行智能完成9亿美元融资,投后估值63亿美元。在技术布局方面,小鹏在人形机器人领域的技术布局有望领先,全新AI轿跑SUV MONA L03及按L4标准开发的新车GX有望驱动下半年销量增长。报告还分析了公司研发投入增加导致短期亏损的情况。
当前小鹏汽车的市场现状如何?
当前小鹏汽车的市场现状表现为业绩符合预期,盈利能力提升,但短期仍面临亏损压力。公司汽车销售收入和交付量虽有所下降,但服务及其他收入增长显著,毛利率提升。公司在智能电动汽车和人形机器人领域的技术布局领先,有望获得市场认可。然而,新车型市场接受度和电动化渗透率仍存在不确定性,研发投入增加也导致短期净利润为负。总体来看,小鹏汽车正处于转型关键期,未来增长潜力较大,但需关注市场风险。
研报提到了哪些风险提示?
研报提示了小鹏汽车面临的市场风险和经营风险。市场风险方面,新车型市场接受度和电动化渗透率不及预期,可能影响公司销量和市场份额。经营风险方面,研发投入增加导致短期净利润为负,未来盈利能力仍需持续改善。此外,行业竞争激烈,技术迭代加速,公司需持续保持技术领先优势。这些风险因素可能对公司业绩和未来发展造成不利影响,投资者需密切关注。