猜你想问
这份研报的核心内容是什么?
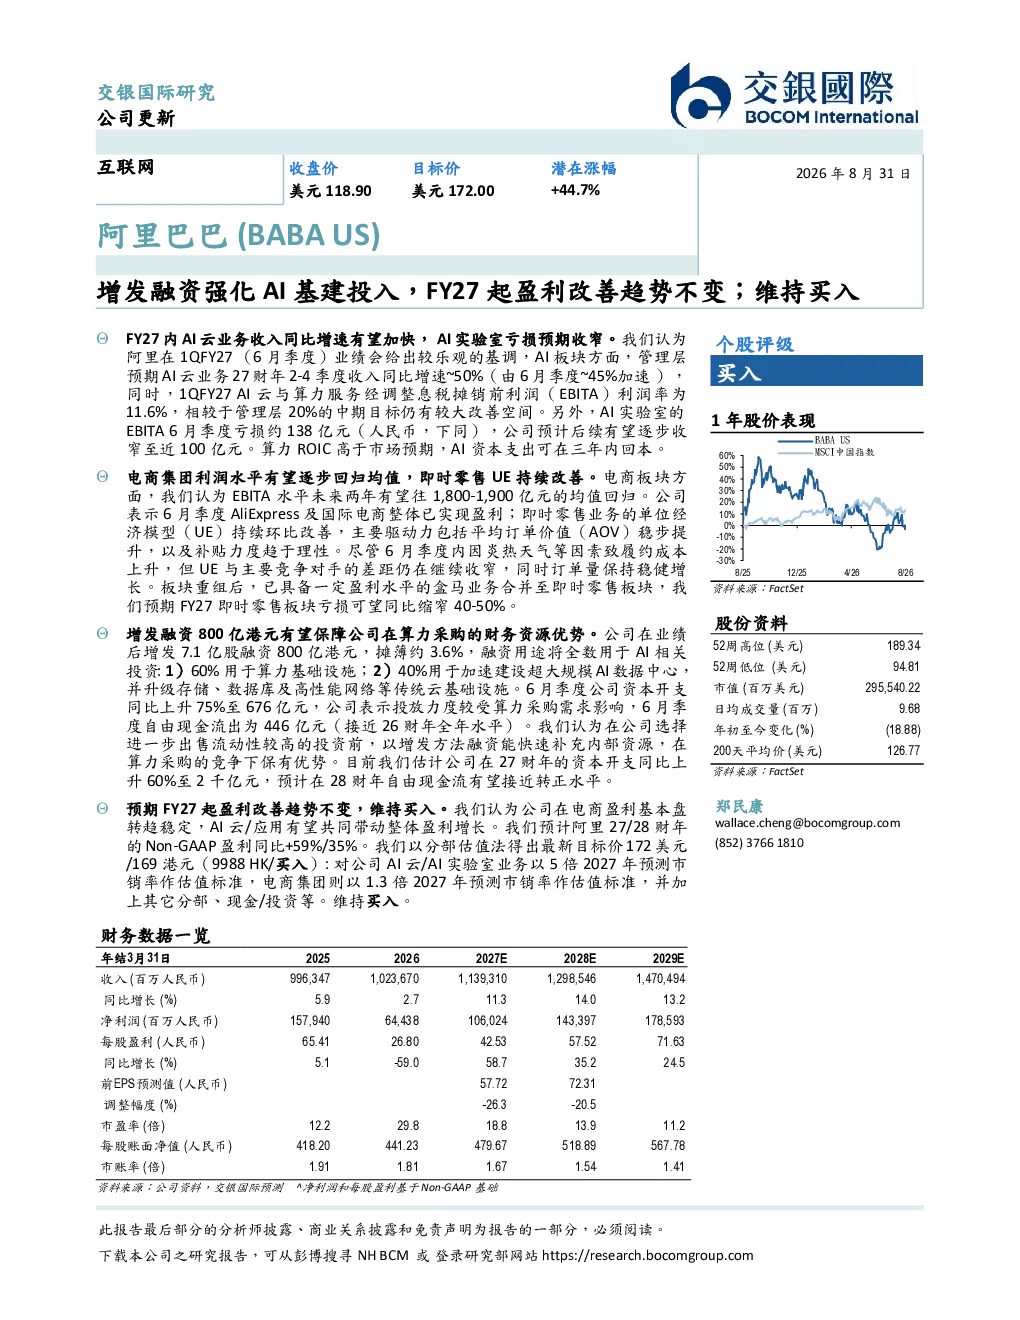
本报告重点分析BABA阿里巴巴在AI领域的战略布局与财务表现。核心内容涵盖AI云业务增长加速、盈利率逐步改善、MaaS业务迅猛发展、芯片业务进展以及AI投资回报等方面。报告指出FY27内AI云业务收入同比增速有望加快,管理层预期27财年2-4季度收入同比增速达~50%;AI云与算力服务经调整EBITA利润率为11.6%,管理层中期目标为20%;MaaS ARR突破160亿元,管理层目标为27财年突破300亿元。此外,平头哥已形成全栈自研产品组合,新一代真武M890 AI处理器已在阿里云商业规模化部署。
AI行业发展趋势如何?
AI行业发展趋势呈现加速发展的态势。根据本报告,AI云业务收入同比增速有望加快,AI云与算力服务经调整EBITA利润率逐步改善,AI实验室EBITA亏损预期收窄。MaaS业务增长迅猛,ARR已突破160亿元,管理层目标为27财年突破300亿元。AI芯片业务方面,平头哥已形成全栈自研产品组合,新一代真武M890 AI处理器已在阿里云商业规模化部署。AI投资回报方面,配备AI芯片的服务器资本支出回收期通常在三年以内,当前AI投资的ROIC高于市场估算的13%-20%区间,显示出AI技术在企业级应用中的高价值。
报告重点分析了哪些方向?
本报告重点分析了BABA阿里巴巴在AI领域的战略布局与财务表现。具体包括AI云业务增长加速、盈利率逐步改善、MaaS业务迅猛发展、芯片业务进展以及AI投资回报等方面。报告详细阐述了AI云业务收入同比增速有望加快,管理层预期27财年2-4季度收入同比增速达~50%;AI云与算力服务经调整EBITA利润率逐步改善,管理层中期目标为20%;MaaS ARR突破160亿元,管理层目标为27财年突破300亿元。此外,报告还分析了平头哥已形成全栈自研产品组合,新一代真武M890 AI处理器已在阿里云商业规模化部署的情况。
当前市场对BABA阿里巴巴的判断是什么?
当前市场对BABA阿里巴巴的判断主要围绕其在AI领域的战略布局与财务表现。根据本报告,BABA阿里巴巴通过增发7.1亿股融资800亿港元,全部用于AI相关投资,包括60%算力基础设施和40%超大规模AI数据中心建设。报告指出,电商盈利基本盘转趋稳定,AI云/应用共同带动整体盈利增长。预计27/28财年Non-GAAP盈利同比+59%/35%。市场关注其AI云业务增长加速、盈利率逐步改善、MaaS业务迅猛发展以及芯片业务进展等方面,认为其在AI领域的布局具有长期价值。
研报提示了哪些风险?
本报告提示了BABA阿里巴巴在AI领域布局的相关风险。首先,AI投资需要大量的资本开支,报告显示6月季度资本开支同比上升75%至676亿元,预计27财年资本开支同比上升60%至2000亿元,可能导致自由现金流出增加。其次,AI云业务的盈利能力仍需持续提升,虽然1QFY27 AI云与算力服务经调整EBITA利润率为11.6%,管理层中期目标为20%,但AI实验室EBITA亏损预期收窄至近100亿元,表明其盈利能力仍面临挑战。此外,市场竞争激烈,AI领域技术迭代迅速,BABA阿里巴巴需要持续保持技术领先优势,否则可能面临市场份额下降的风险。