猜你想问
美团最新研报核心内容是什么?
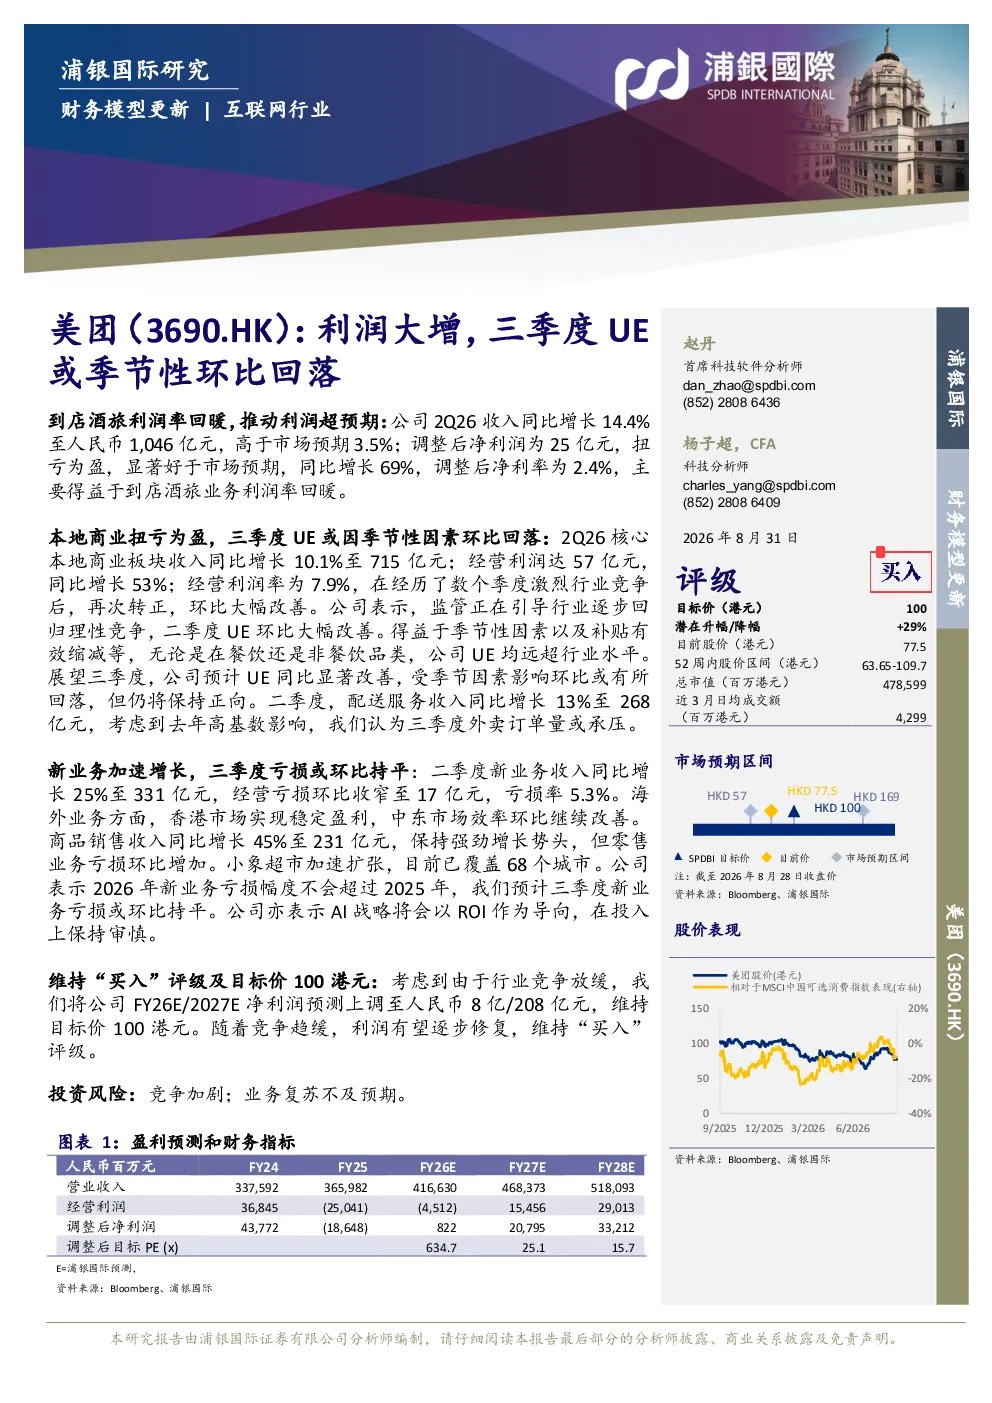
该研报指出美团2Q26收入同比增长14.4%至1046亿元,调整后净利润为25亿元,扭亏为盈,同比增长69%。主要得益于到店酒旅业务利润率回暖,本地商业板块收入同比增长10.1%至715亿元,经营利润达57亿元,同比增长53%,经营利润率为7.9%,再次转正。新业务收入同比增长25%至331亿元,经营亏损环比收窄至17亿元,亏损率5.3%。商品销售收入同比增长45%至231亿元。研报预计三季度UE同比显著改善,环比或受季节因素影响有所回落,但仍将保持正向。
本地商业板块的发展趋势如何?
本地商业板块在2Q26实现扭亏为盈,收入同比增长10.1%至715亿元,经营利润达57亿元,同比增长53%,经营利润率为7.9%。研报分析认为,监管引导行业回归理性竞争是二季度UE环比大幅改善的主要原因。随着竞争放缓,利润有望逐步修复。公司预计三季度本地商业板块将继续保持正向经营利润,但受季节因素影响环比或有所回落。
新业务板块的具体表现和未来展望?
新业务板块在2Q26收入同比增长25%至331亿元,经营亏损环比收窄至17亿元,亏损率5.3%。其中,海外业务方面,香港市场稳定盈利,中东市场效率环比改善。小象超市加速扩张,已覆盖68个城市。研报指出,新业务板块正在加速增长,亏损环比收窄,未来有望成为新的增长点。
当前市场对美团的整体判断是什么?
市场对美团的整体判断是积极乐观的。研报维持“买入”评级,考虑到行业竞争放缓,将公司FY26E/2027E净利润预测上调至8亿/208亿元,维持目标价100港元。到店酒旅利润率回暖,本地商业扭亏为盈,新业务加速增长,商品销售保持强劲势头,这些因素共同支撑了市场对美团的积极预期。
美团研报中提示的主要风险有哪些?
研报提示的主要风险包括竞争加剧和业务复苏不及预期。随着行业竞争放缓,美团利润有望逐步修复,但如果竞争加剧,可能会对利润率造成压力。此外,业务复苏不及预期也是一个风险因素。例如,外卖订单量可能承压,新业务板块的亏损可能扩大等。这些因素都需要投资者密切关注。