猜你想问
这份研报的核心内容是什么?
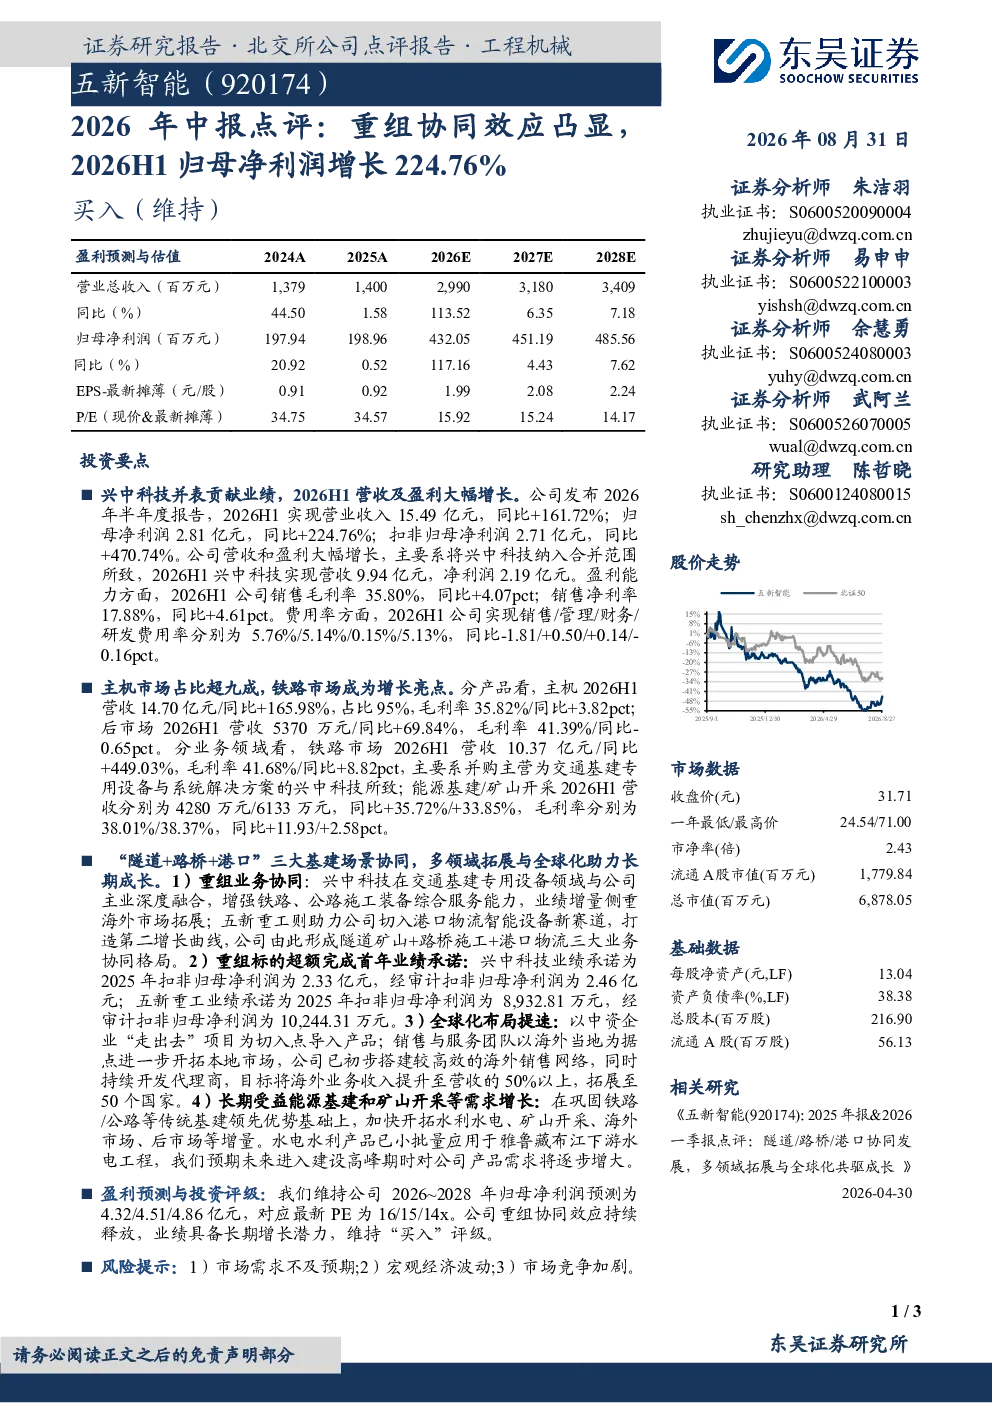
本报告主要点评了公司2026年半年度业绩,核心亮点是业绩大幅增长,主要得益于兴中科技的并表贡献。公司重组协同效应显著,兴中科技和五新重工业绩承诺超额完成。铁路市场营收同比大幅增长449.03%,成为增长亮点。同时,“隧道+路桥+港口”三大基建场景协同发展,多领域拓展与全球化布局助力长期成长。
报告中提到的赛道/行业发展趋势有哪些?
报告中指出,铁路、公路等传统基建市场仍具领先优势,同时公司在水利水电、矿山开采、海外市场、后市场等领域加快拓展,未来增长潜力较大。特别是水电水利产品已小批量应用于雅鲁藏布江下游水电工程,预期未来需求将逐步增大。此外,公司正积极布局港口物流智能设备新赛道,形成隧道矿山+路桥施工+港口物流三大业务协同格局。
这份研报重点分析了哪些方向?
本报告重点分析了公司重组协同效应,包括兴中科技在交通基建专用设备领域的深度融合,增强铁路、公路施工装备综合服务能力,以及五新重工助力公司切入港口物流智能设备新赛道,形成三大业务协同格局。此外,报告还分析了公司全球化布局进展,海外销售网络已初步搭建,目标将海外业务收入提升至营收的50%以上,拓展至50个国家。同时,报告也关注了公司传统基建市场的巩固和新兴市场的开拓。
当前市场对这类公司的现状如何判断?
从报告中关键数据来看,公司2026H1业绩表现优异,营业收入同比大幅增长161.72%,归母净利润同比增长224.76%,扣非归母净利润同比增长470.74%。销售毛利率和销售净利率均有所提升,费用率表现优异。铁路市场成为增长亮点,主机市场营收占比高达95%。这些数据反映出公司在当前市场环境下具备较强的竞争力和成长潜力。
研报中提到了哪些风险提示?
本报告提示了三方面风险:一是市场需求不及预期,基建市场受宏观经济波动影响较大;二是宏观经济波动可能对公司经营造成不利影响;三是市场竞争加剧,尤其是在铁路、公路等传统基建领域,以及新兴的港口物流智能设备市场。这些风险因素需要持续关注,可能对公司未来业绩产生一定的不确定性。