猜你想问
这份研报主要讲了什么内容?
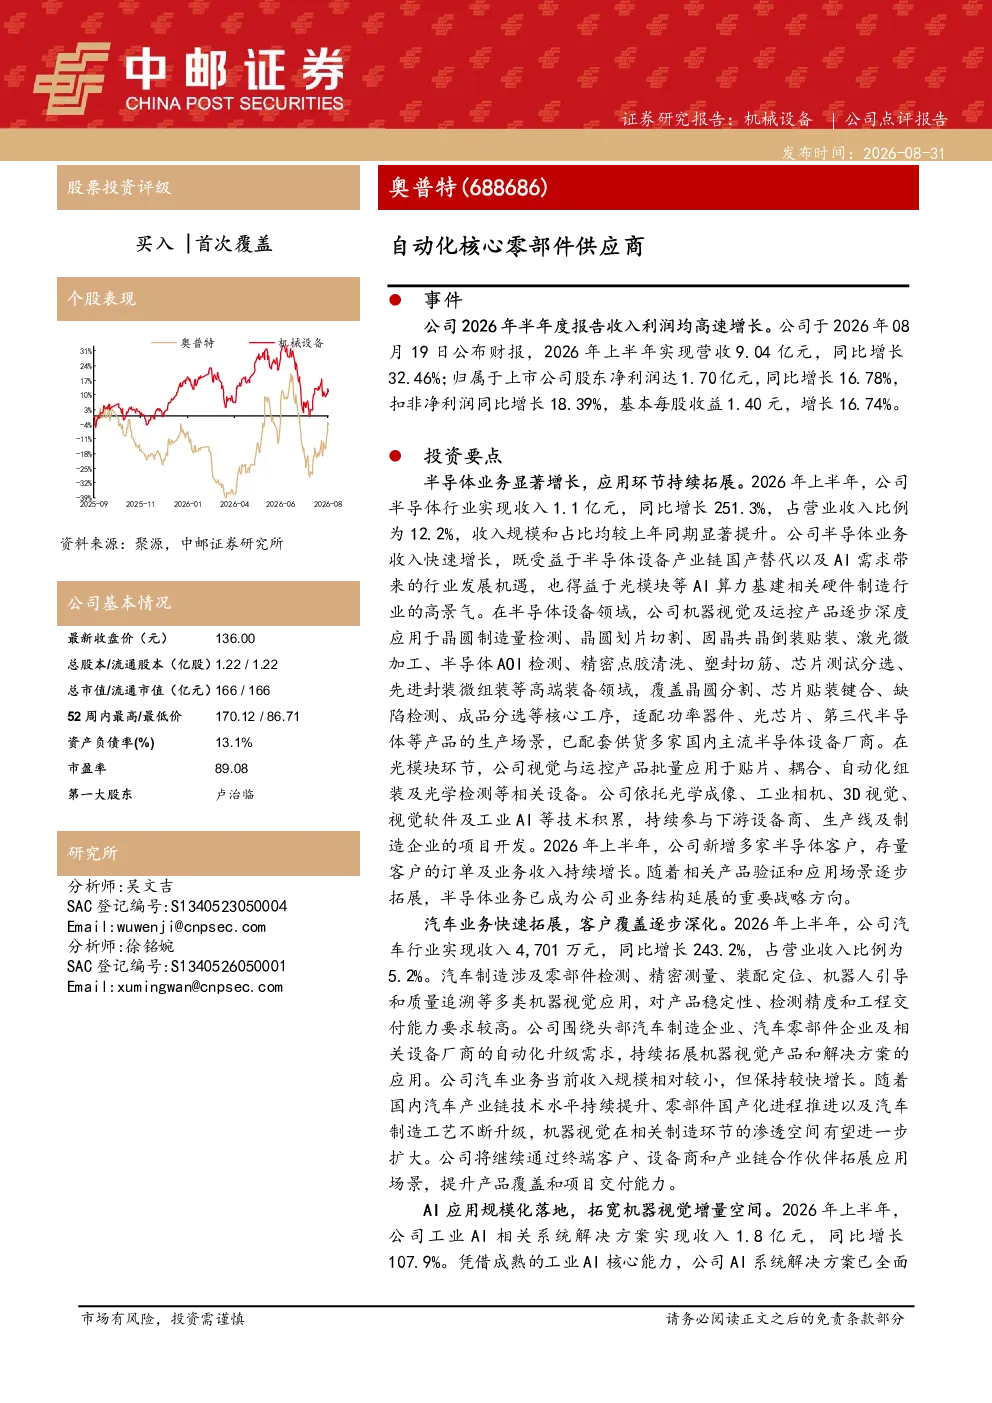
这份研报分析了自动化核心零部件供应商在2026年上半年的经营情况,显示公司营收9.04亿元同比增长32.46%,净利润1.70亿元同比增长16.78%。其中半导体业务收入1.1亿元同比增长251.3%,主要受益于国产替代和AI需求;汽车业务收入4,701万元同比增长243.2%;工业AI解决方案收入1.8亿元同比增长107.9%。公司通过并购整合完善自动化核心零部件布局,推进机器视觉与精密传动产品协同,预计未来三年收入将分别达到16亿元、20亿元、24亿元,净利润分别为2.5亿元、3.4亿元、4.3亿元。
自动化核心零部件行业发展趋势如何?
自动化核心零部件行业正受益于国产替代和AI需求增长,市场前景广阔。随着智能制造和工业自动化进程加速,机器视觉、精密传动等核心零部件需求持续提升。国产替代趋势明显,半导体业务收入同比增长251.3%反映这一特点。同时,汽车智能化和工业AI发展推动相关零部件需求增长,预计未来行业将保持较高增速,市场竞争加剧但头部企业通过并购整合和技术创新仍将保持优势地位。
研报重点分析了哪些方向?
研报重点分析了公司自动化核心零部件业务的经营表现和未来布局。报告显示公司半导体业务增长强劲,主要受益于国产替代和AI需求;汽车业务和工业AI解决方案收入也实现高速增长。公司通过并购整合完善产业链布局,推进机器视觉与精密传动产品协同发展。报告还预测了公司未来三年收入和净利润增长情况,并给予正面评价。整体来看,研报聚焦公司核心业务发展、技术创新和市场竞争策略分析。
当前自动化核心零部件市场现状如何?
当前自动化核心零部件市场处于快速发展阶段,国产替代加速推动市场增长。随着智能制造和工业自动化需求提升,机器视觉、精密传动等核心零部件需求持续增加。市场竞争激烈,但头部企业通过技术创新和并购整合提升竞争力。国产企业在半导体等关键领域取得突破,市场份额逐步提升。同时,AI和汽车智能化趋势为相关零部件带来新的增长点,预计未来几年行业仍将保持较高增速,但市场竞争也将进一步加剧。
研报提到了哪些风险提示?
研报提示了几个主要风险:首先,市场需求可能不及预期,自动化和AI行业受宏观经济影响较大,需求波动可能影响公司业绩;其次,市场竞争加剧,随着行业快速发展,新进入者增多,可能导致价格竞争和利润率下降;最后,新产品推出不及预期,公司通过并购整合和技术创新推动业务发展,但新产品市场推广和客户接受度存在不确定性,可能影响未来业绩增长。