猜你想问
这份研报主要讲了什么内容?
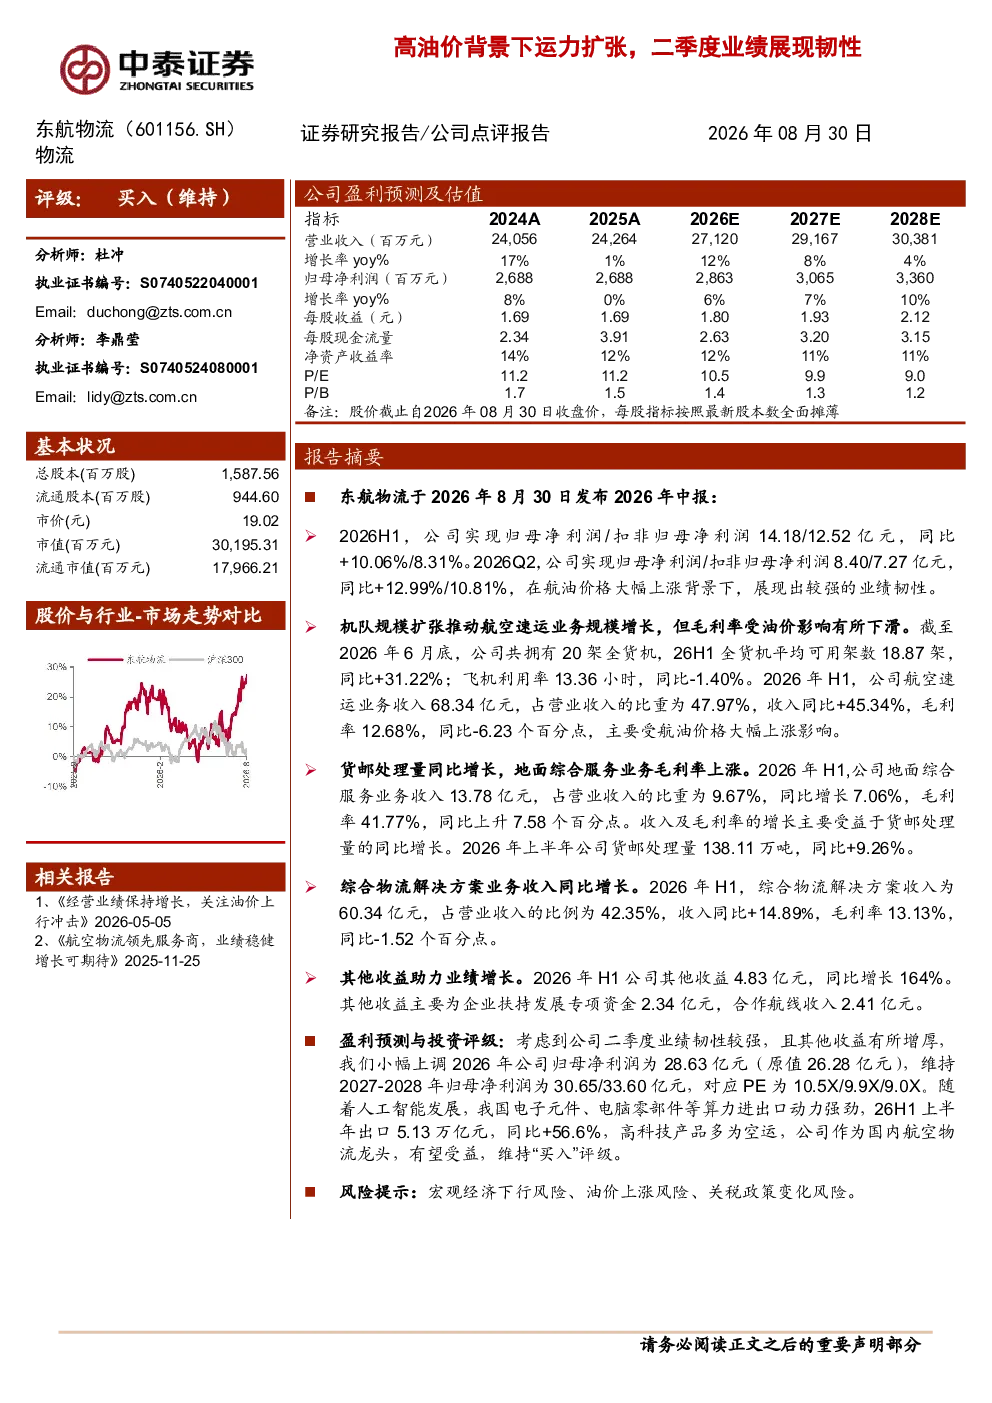
这份研报分析了东航物流2026年上半年的业绩表现和业务发展情况。报告显示,尽管面临高油价压力,公司业绩仍保持增长,展现出较强韧性。2026H1实现归母净利润14.18亿元,同比增长10.06%;Q2单季度归母净利润8.40亿元,同比增长12.99%。业务方面,航空速运收入同比增长45.34%,但毛利率下滑至12.68%;地面综合服务和综合物流解决方案收入分别同比增长7.06%和14.89%。报告上调了公司2026年及后续年份的盈利预测,维持“买入”评级。
航空物流行业未来发展趋势如何?
航空物流行业未来发展趋势呈现多元化发展特点。一方面,随着全球贸易复苏和电子商务的持续增长,航空货运需求预计将保持稳定增长,特别是对时效性要求高的产品,如电子产品、医药等。另一方面,人工智能、大数据等技术的应用将推动行业智能化升级,提升运营效率和客户体验。此外,环保政策趋严将促使企业加速绿色物流转型,发展可持续航空燃料等。综合来看,行业机遇与挑战并存,技术创新和模式创新将成为企业竞争的关键。
研报对东航物流的业务分析重点是什么?
研报重点分析了东航物流三大业务板块的表现。航空速运方面,报告指出机队规模扩张推动业务规模增长,但航油价格上涨导致毛利率下滑,需要关注成本控制。地面综合服务收入稳健增长,毛利率显著提升,主要受益于货邮处理量增长。综合物流解决方案收入保持较快增长,但毛利率有所下降。此外,报告还关注到其他收益的大幅增长,主要来自政府补贴和合作航线收入,这部分收入稳定性有待观察。
当前航空物流市场整体情况如何?
当前航空物流市场整体呈现供需两旺态势,但成本压力显著。一方面,全球供应链持续修复,航空货运量稳步回升,尤其亚洲及北美地区表现强劲。另一方面,燃油、劳动力等成本持续上涨,对行业盈利能力造成挑战。市场竞争加剧,货主对价格和服务质量要求更高,促使企业加速数字化转型和效率提升。同时,地缘政治风险和宏观经济波动也给行业带来不确定性。
研报提示了哪些投资风险?
研报提示了宏观经济下行、油价上涨、关税政策变化等投资风险。宏观经济下行可能导致需求疲软,影响航空货运量增长。油价上涨将持续挤压行业利润空间,尤其对航空速运业务影响较大。关税政策变化可能影响跨境电商物流业务,带来不确定性。此外,报告还关注到行业竞争加剧、环保政策收紧等风险因素,这些因素可能影响企业的长期发展前景。