猜你想问
这份研报的核心内容是什么?
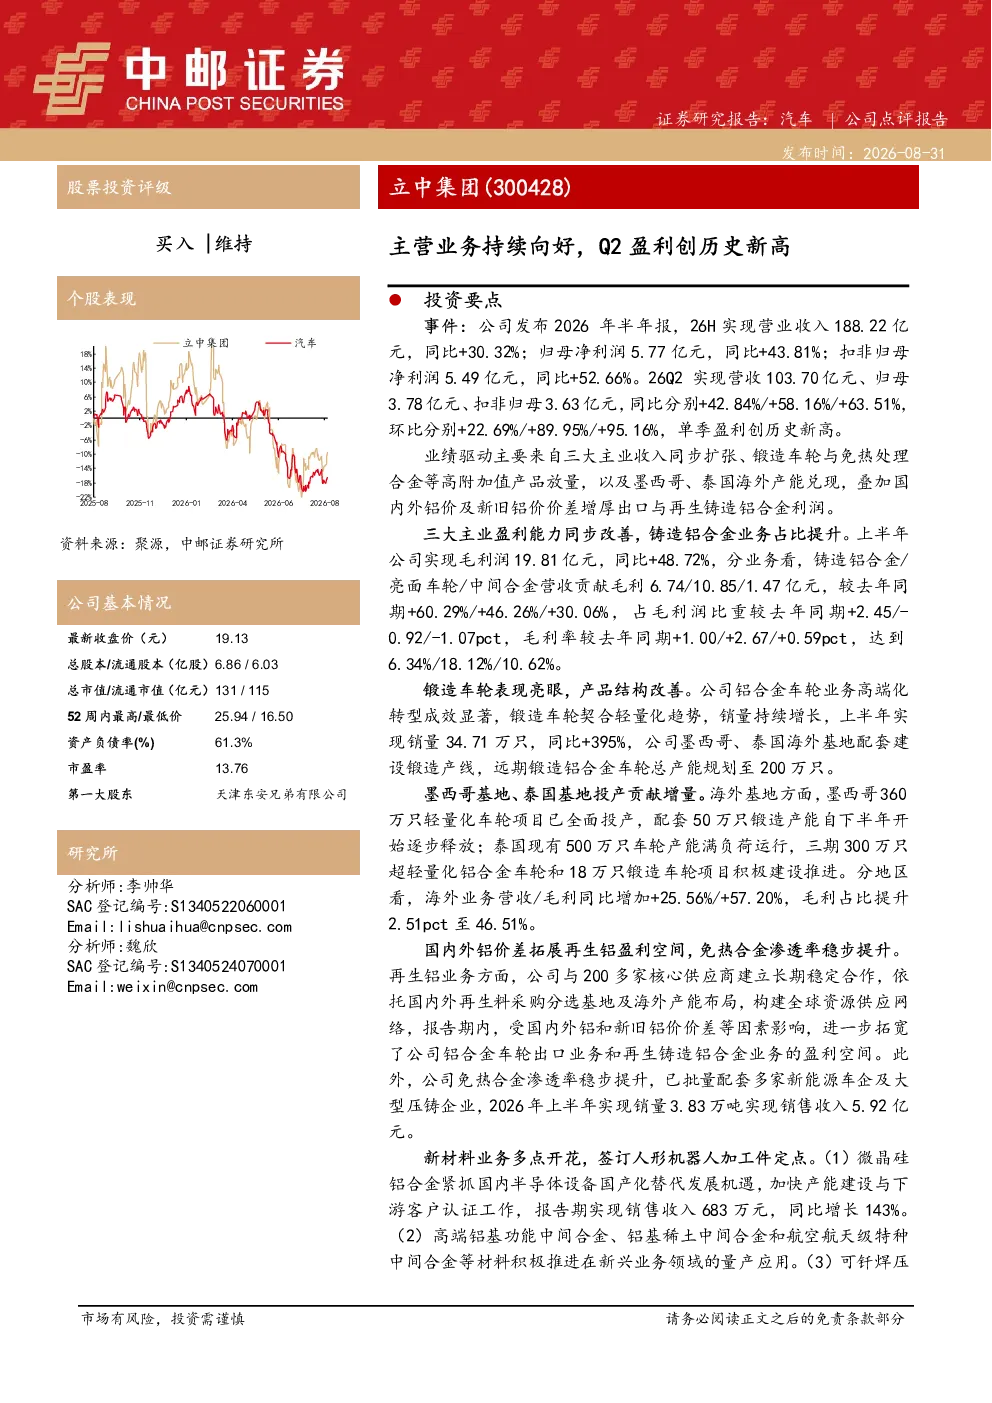
这份研报显示立中集团2026年半年业绩强劲,主要得益于三大主业收入扩张、高附加值产品放量及海外产能兑现。Q2单季盈利创历史新高,归母净利润同比增长58.16%,扣非归母净利润同比增长63.51%。铸造铝合金、亮面车轮、中间合金业务营收均实现同比增长,毛利率提升。锻造车轮销量同比增长395%,海外基地配套建设推动远期产能规划至200万只。墨西哥基地全面投产,泰国基地满负荷运行,海外业务毛利占比提升至46.51%。再生铝盈利空间拓展,新材料业务快速发展,签订人形机器人加工件定点采购协议。
铝车轮赛道的发展趋势如何?
铝车轮赛道呈现多元化发展趋势。一方面,传统铸造铝合金、亮面车轮业务持续扩张,高附加值锻造车轮需求旺盛,销量同比增长395%。另一方面,海外产能布局加速,墨西哥基地全面投产,泰国基地满负荷运行,海外业务毛利占比提升至46.51%,推动远期产能规划至200万只。新材料业务如微晶硅铝合金、高端铝基功能中间合金等快速发展,签订人形机器人加工件定点采购协议,显示行业向高端化、智能化方向迈进。再生铝业务通过国内外铝价差增厚利润,盈利空间持续拓展。
研报重点分析了哪些方面?
研报重点分析了立中集团三大主业收入扩张情况,铸造铝合金、亮面车轮、中间合金业务营收均实现同比增长,毛利率有所提升。高附加值产品放量是另一重点,锻造车轮销量同比增长395%,海外基地配套建设推动远期产能规划至200万只。海外产能兑现也是关键分析方向,墨西哥基地全面投产,泰国基地满负荷运行,海外业务毛利占比提升至46.51%。此外,再生铝盈利空间拓展及新材料业务多点开花也受到关注,微晶硅铝合金、高端铝基功能中间合金等新材料业务快速发展,签订人形机器人加工件定点采购协议。
当前铝车轮市场的现状如何?
当前铝车轮市场呈现供需两旺的积极态势。从供给端看,立中集团通过海外产能布局加速扩张,墨西哥基地全面投产,泰国基地满负荷运行,海外业务毛利占比提升至46.51%,推动远期产能规划至200万只。从需求端看,高附加值锻造车轮需求旺盛,销量同比增长395%,新材料业务如微晶硅铝合金、高端铝基功能中间合金等快速发展,签订人形机器人加工件定点采购协议,显示市场对高端化、智能化产品需求持续增长。同时,再生铝业务通过国内外铝价差增厚利润,盈利空间持续拓展。
研报提示了哪些风险?
研报提示需关注价格波动风险,铝价及原材料价格波动可能影响公司盈利能力。项目进度不及预期风险也需要关注,海外产能建设及新材料业务拓展均存在一定不确定性。此外,市场竞争加剧也可能对公司业绩造成影响。虽然报告显示公司业绩强劲,但需警惕这些潜在风险因素。