猜你想问
安踏体育2026年中期业绩表现如何?
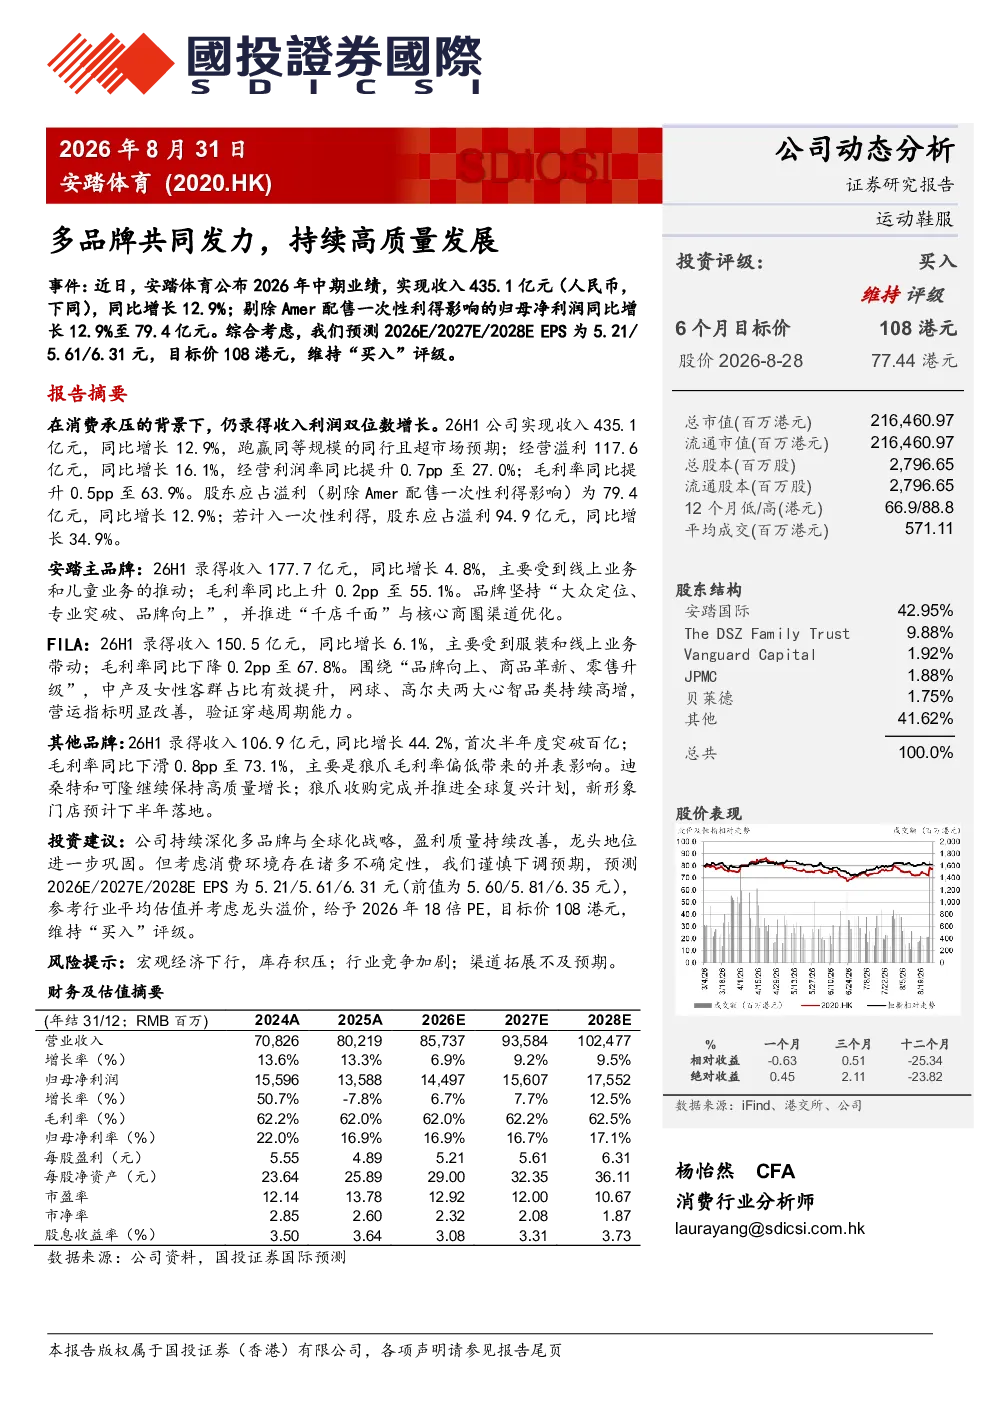
安踏体育2026年中期业绩表现强劲,实现收入435.1亿元,同比增长12.9%,超出市场预期;归母净利润(剔除Amer配售一次性利得影响)同比增长12.9%至79.4亿元,经营利润率提升至27.0%,毛利率提升至63.9%。多品牌战略推动整体增长,安踏主品牌收入177.7亿元,同比增长4.8%;FILA收入150.5亿元,同比增长6.1%;其他品牌收入106.9亿元,同比增长44.2%,首次突破百亿。
多品牌战略对安踏体育的业绩有何影响?
安踏体育通过多品牌战略实现稳健增长,主品牌、FILA及其他品牌均贡献显著收入增长。主品牌受线上和儿童业务推动,毛利率上升至55.1%;FILA中产及女性客群占比提升,网球和高尔夫品类高增;其他品牌狼爪并表后首次突破百亿,但毛利率下滑至73.1%。多品牌布局巩固了安踏的龙头地位,但需关注各品牌盈利能力差异及并表影响。
报告对安踏体育所在赛道的分析有何亮点?
报告显示,安踏体育所在体育用品行业受益于消费升级和线上渠道发展,多品牌战略有效分散风险并提升整体竞争力。FILA中产及女性客群占比提升,网球和高尔夫品类高增,反映细分市场机会。狼爪收购完成并推进全球复兴计划,其他品牌如迪桑特和可隆保持高质量增长,显示行业龙头通过并购和精细化运营实现持续扩张。
安踏体育当前的市场地位如何?
安踏体育通过多品牌战略巩固了体育用品行业的龙头地位,经营利润率和毛利率持续提升,盈利能力改善。FILA品牌升级和中产客群占比提升,进一步强化其高端市场地位。狼爪的全球复兴计划及其他品牌的稳健增长,显示公司具备多元化竞争优势。但需关注消费环境变化对品牌增长的影响。
投资安踏体育需注意哪些风险?
投资安踏体育需关注宏观经济下行、库存积压、行业竞争加剧及渠道拓展不及预期的风险。狼爪并表初期毛利率下滑,反映并购整合的挑战。公司虽维持“买入”评级,但财务预测下调以应对消费环境不确定性。需警惕各品牌增长分化及市场竞争加剧带来的压力。