猜你想问
丘钛科技2026H1业绩表现如何?
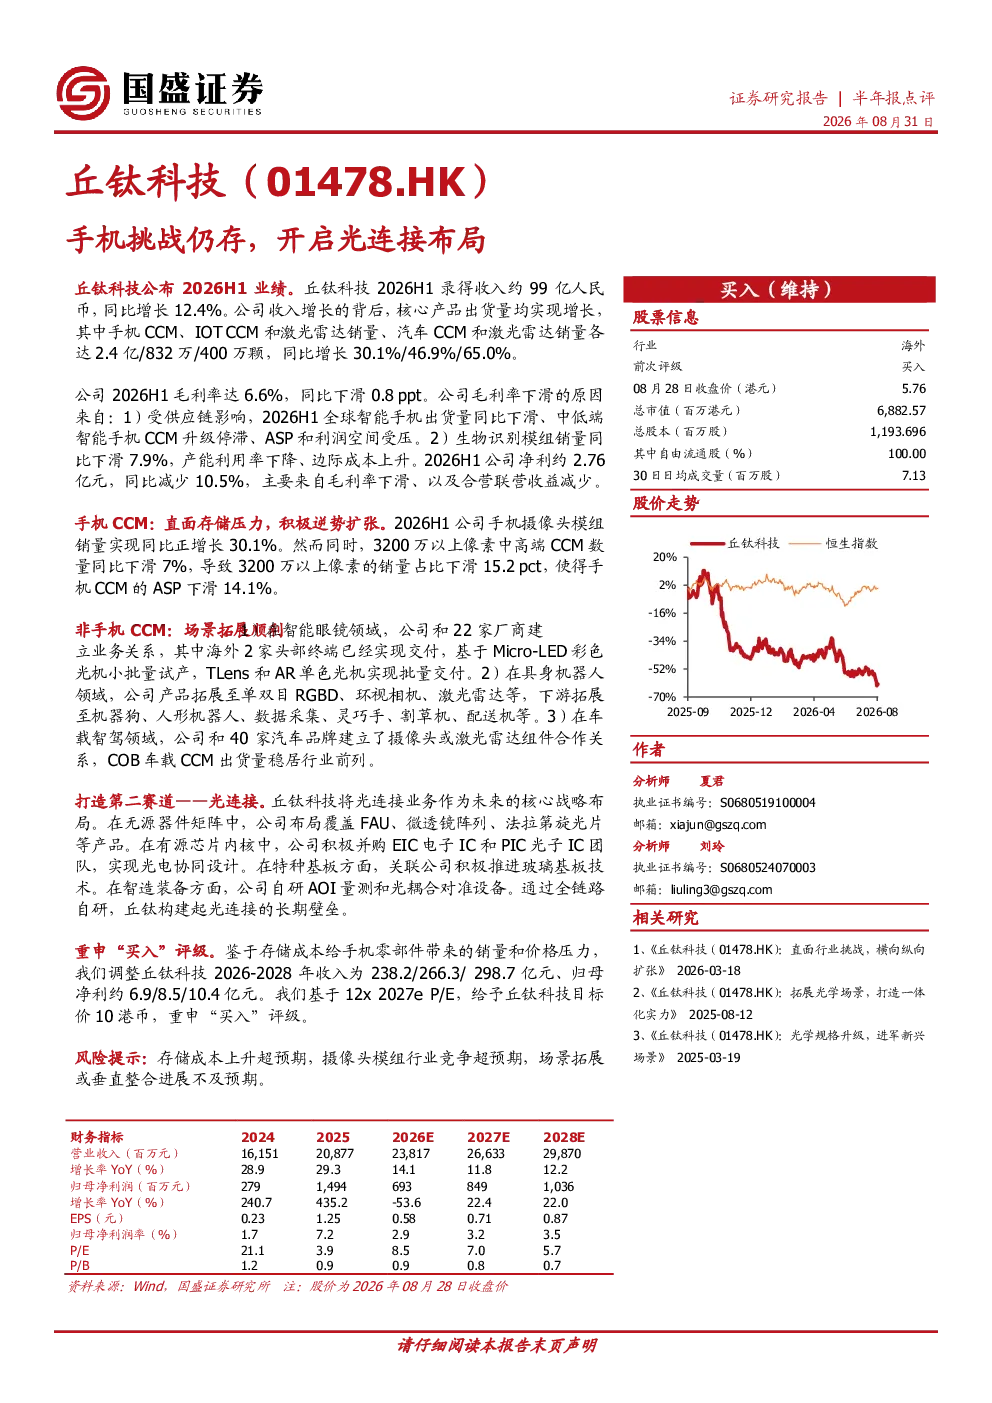
丘钛科技2026H1实现收入约99亿人民币,同比增长12.4%,主要得益于手机CCM、IOT CCM和激光雷达销量增长。毛利率达6.6%,同比下滑0.8ppt,主要受供应链影响,包括智能手机出货量下滑、中低端CCM升级停滞及生物识别模组销量下滑拖累。净利约2.76亿元,同比减少10.5%。手机CCM销量同比增长30.1%,但中高端CCM数量下滑7%,导致ASP下滑14.1%。非手机CCM场景拓展顺利,智能眼镜与具身机器人领域进展显著,车载智驾领域与40家汽车品牌合作。
丘钛科技未来战略布局有哪些?
丘钛科技将光连接业务作为核心战略,全链路自研FAU、微透镜阵列、法拉第旋光片等产品,积极并购EIC电子IC和PIC光子IC团队,推进玻璃基板技术,并自研智造装备,构建长期壁垒。公司在非手机CCM场景拓展方面进展显著,智能眼镜与具身机器人领域取得重要进展,并与40家汽车品牌合作推进车载智驾领域发展。
报告对丘钛科技行业发展趋势有何分析?
丘钛科技在手机CCM领域面临挑战,中高端CCM数量下滑导致ASP下滑,但非手机CCM场景拓展顺利,智能眼镜与具身机器人领域进展显著,车载智驾领域与40家汽车品牌合作,显示行业向多元化场景拓展的趋势。丘钛科技通过全链路自研和并购,构建长期壁垒,适应行业变化。
丘钛科技当前市场现状如何?
丘钛科技2026H1业绩显示收入增长但毛利率下滑,手机CCM领域面临中高端产品下滑压力,但非手机CCM场景拓展顺利,智能眼镜与具身机器人领域进展显著,车载智驾领域合作广泛,显示公司在多元化场景布局上的优势。供应链影响是当前主要挑战。
报告提示哪些风险?
报告提示丘钛科技面临存储成本上升、行业竞争加剧及场景拓展不及预期的风险。当前供应链影响已导致毛利率下滑,未来若存储成本持续上升或行业竞争加剧,可能进一步影响盈利能力。场景拓展不及预期则可能影响公司长期增长前景。
你可能感兴趣
豪威集团感存光开启新征程重视低位布局机会 20
未知机构2026-07-16
中泰电子 豪威集团感存光开启新征程重视低位布局
未知机构2026-07-23
中泰电子 豪威集团 感 存 光 开启新征程 重视低位布局机会
未知机构2026-07-23
上半年运营好坏参半,积极布局加速发展,但挑战仍存;下调目标价
交银国际2023-08-28
【风口研报·公司】具备SoC与AI ASIC芯片两大“预期差”,这家公司ASIC定制构筑“连接IP+量产闭环”壁垒,手机AI算力实现性能越级;AI漫剧迎来黄金窗口期,公司提前布局行业Agent卖铲人-20260518
未知机构2026-05-18
拟收购FSG控股权,光连接一体布局
国泰君安证券2025-07-14
光连接业务放量,前瞻布局领先技术
电子设备国金证券2026-03-27
豪威集团 感 存 光 开启新征程
未知机构2026-07-17
多点稳健布局,IP连接一切,开启次元新世代
文化传媒安信证券2015-08-28
手机光学短期仍存压力,车载表现有望改善
中泰国际2022-08-17