猜你想问
这份研报主要分析了心动公司的哪些核心财务数据?
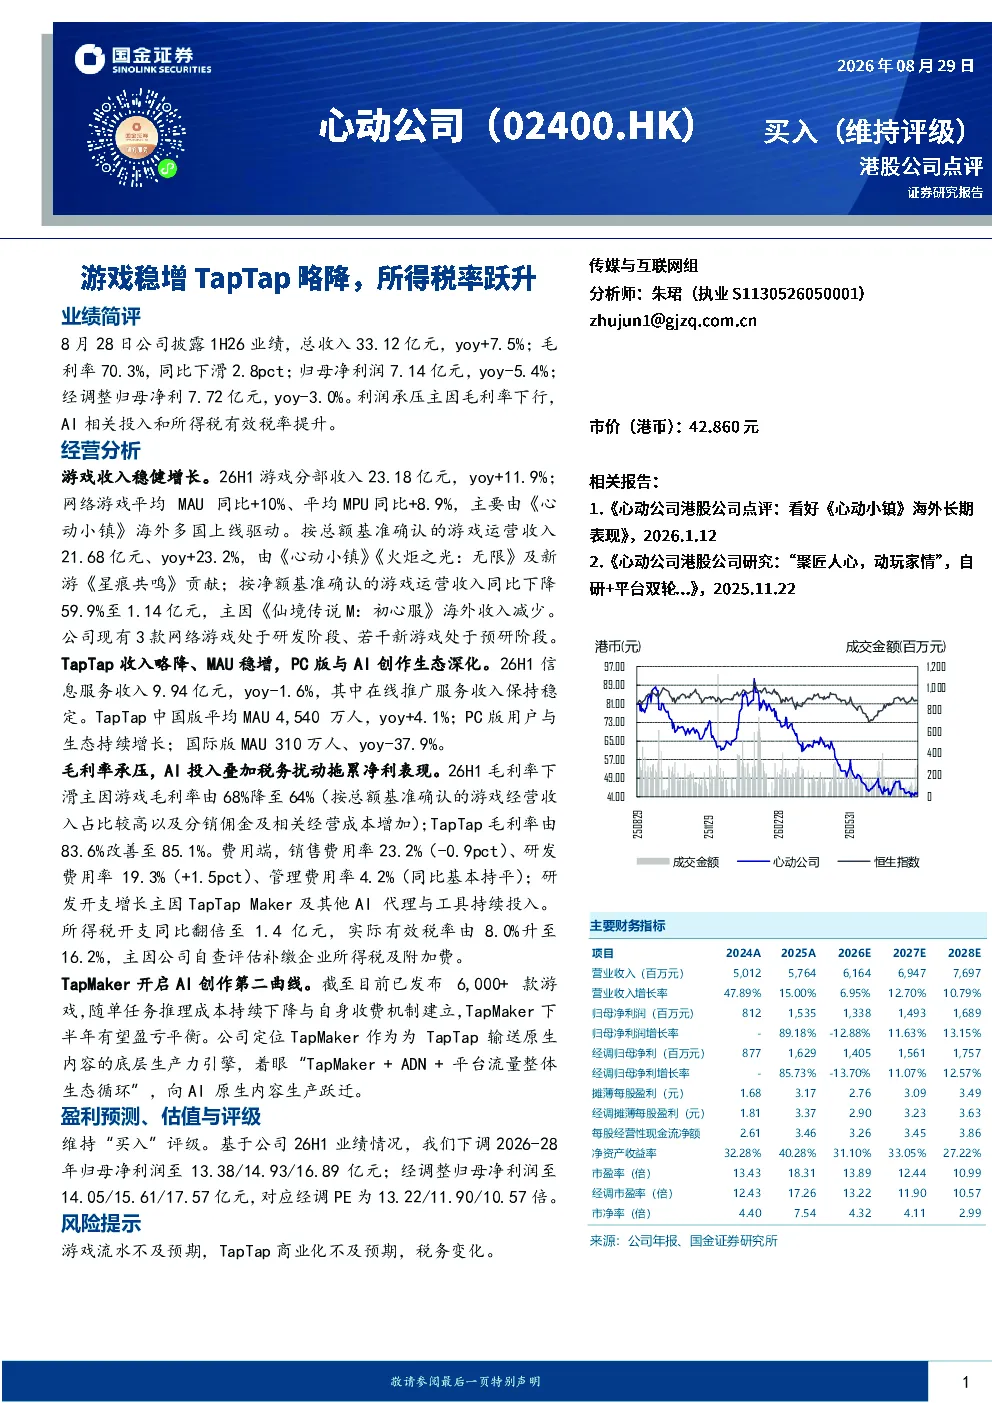
研报显示,心动公司2026上半年总收入33.12亿元,同比增长7.5%,但归母净利润同比下降5.4%至7.14亿元,经调整归母净利润同比下降3.0%至7.72亿元。毛利率由70.3%下滑2.8个百分点至67.5%。利润承压主要由于毛利率下滑、AI相关投入增加以及所得税有效税率提升至16.2%。\n\n游戏分部收入23.18亿元,同比增长11.9%,但按净额基准确认的游戏运营收入同比下降59.9%至1.14亿元,主因《仙境传说M:初心服》海外收入减少。TapTap信息服务收入9.94亿元,同比下降1.6%,但MAU稳增,中国版同比增长4.1%至4,540万人。研发费用率上升至19.3%,主因TapTap Maker及其他AI代理与工具持续投入。
心动公司在游戏赛道的发展趋势如何?
心动公司在游戏赛道表现稳健,游戏分部收入同比增长11.9%至23.18亿元,主要由《心动小镇》海外多国上线驱动。按总额基准确认的游戏运营收入同比增长23.2%,主要来自《心动小镇》《火炬之光:无限》及新游《星痕共鸣》。公司现有3款网络游戏处于研发阶段,若干新游戏处于预研阶段,显示其持续的研发投入和产品储备。然而,按净额基准确认的游戏运营收入同比下降59.9%,主因《仙境传说M:初心服》海外收入减少,提示海外市场风险。\n\n此外,TapTap作为中国领先的移动游戏分发平台,MAU持续增长,中国版同比增长4.1%至4,540万人,PC版用户与生态持续增长,国际版虽MAU同比下降37.9%至310万人,但仍保持一定规模。公司正通过TapMaker探索AI原生内容生产,为未来增长开辟新路径。
研报重点分析了心动公司的哪些业务板块?
研报重点分析了心动公司的游戏分部和TapTap信息服务两大业务板块。\n\n游戏分部方面,报告关注到《心动小镇》的海外市场表现,其成为收入增长的主要驱动力,按总额基准确认的游戏运营收入同比增长23.2%。同时,报告也指出按净额基准确认的游戏运营收入大幅下滑59.9%,主因《仙境传说M:初心服》海外收入减少,提示海外市场风险。此外,公司有3款网络游戏处于研发阶段,若干新游戏处于预研阶段,显示其持续的研发投入。\n\nTapTap信息服务方面,报告关注到其MAU稳增,中国版同比增长4.1%至4,540万人,PC版用户与生态持续增长,但国际版MAU同比下降37.9%。报告还重点分析了TapTap的毛利率改善至85.1%,主因在线推广服务收入保持稳定。此外,公司正通过TapMaker探索AI原生内容生产,为未来增长开辟新路径。
从市场现状来看,心动公司面临哪些挑战?
从市场现状来看,心动公司面临的主要挑战包括:\n\n1. 游戏业务利润承压:虽然游戏分部收入增长11.9%,但按净额基准确认的游戏运营收入大幅下滑59.9%,主因《仙境传说M:初心服》海外收入减少,提示海外市场风险。同时,游戏毛利率下滑2.8个百分点至67.5%,主因按总额基准确认的游戏经营收入占比较高以及分销佣金及相关经营成本增加。\n\n2. TapTap商业化压力:TapTap信息服务收入同比下降1.6%至9.94亿元,虽然MAU稳增,但国际版MAU同比下降37.9%,显示其全球化拓展面临挑战。此外,研发费用率上升至19.3%,主因TapTap Maker及其他AI代理与工具持续投入,短期内可能影响利润表现。\n\n3. 所得税有效税率大幅提升:所得税开支同比翻倍至1.4亿元,实际有效税率由8.0%升至16.2%,主因公司自查评估补缴企业所得税及附加费,对利润产生显著影响。
研报提示了哪些主要风险?
研报提示了以下主要风险:\n\n1. 游戏流水不及预期:游戏业务面临市场竞争加剧和用户偏好变化的风险,若核心游戏产品流水不及预期,可能影响公司整体收入和利润表现。\n\n2. TapTap商业化不及预期:TapTap作为中国领先的移动游戏分发平台,其商业化进程对公司未来发展至关重要。若TapTap商业化不及预期,可能影响公司整体收入增长。\n\n3. 税务变化:公司所得税有效税率大幅提升至16.2%,提示未来税务政策变化可能对公司利润产生重大影响。此外,公司自查评估补缴企业所得税及附加费,也提示税务合规风险。