收入稳增,利润率略降
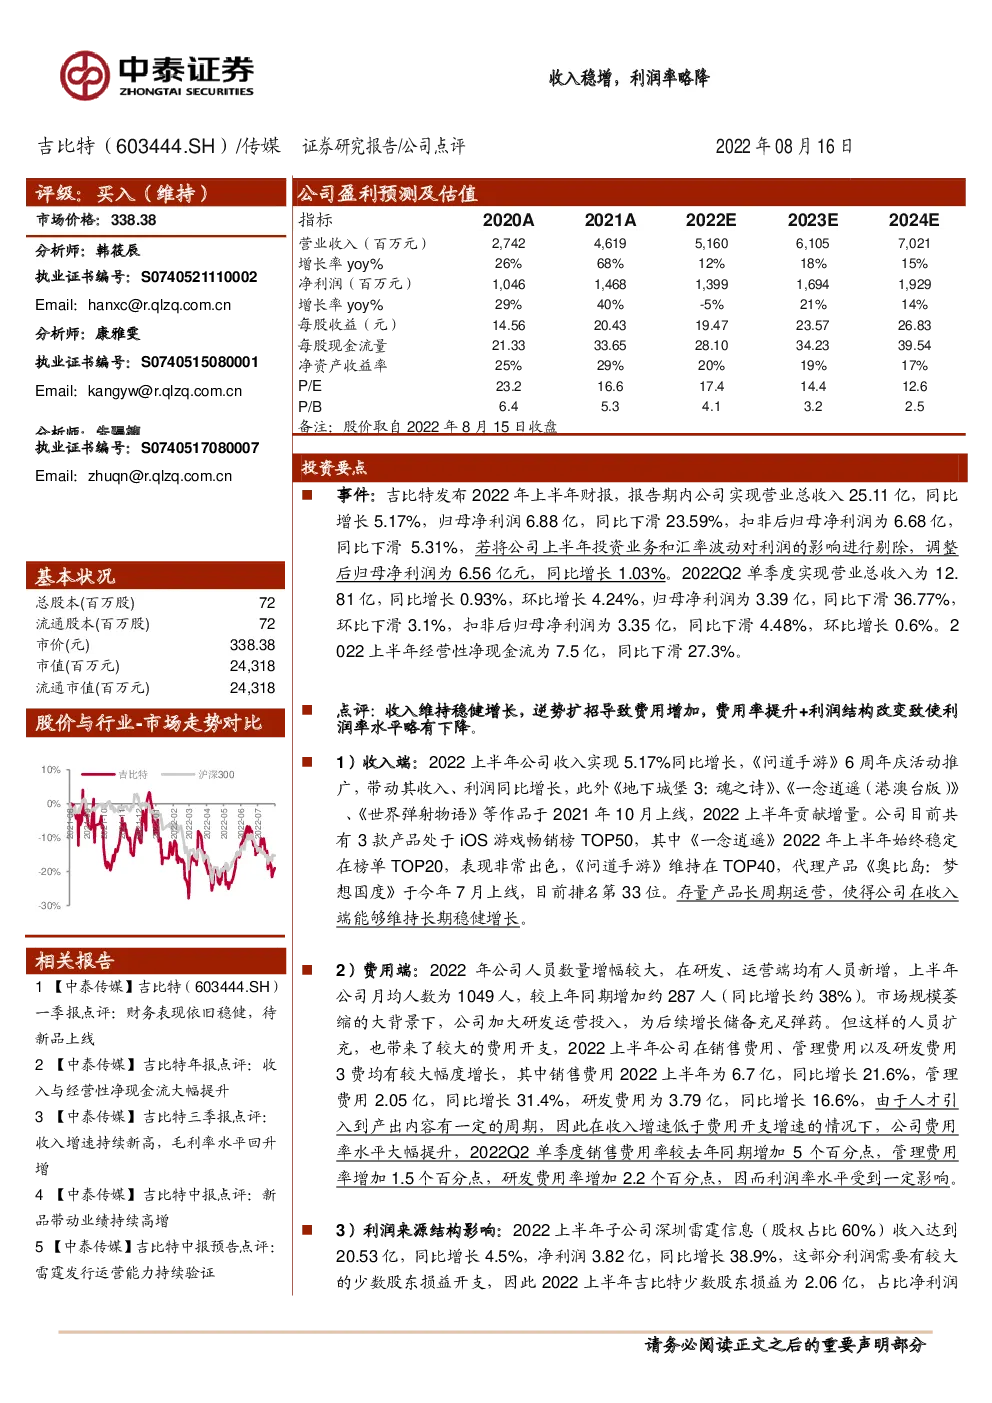
事件:吉比特发布2022年上半年财报,报告期内公司实现营业总收入25.11亿,同比增长5.17%,归母净利润6.88亿,同比下滑23.59%,扣非后归母净利润为6.68亿,同比下滑5.31%,若将公司上半年投资业务和汇率波动对利润的影响进行剔除,调整后归母净利润为6.56亿元,同比增长1.03%。2022Q2单季度实现营业总收入为12. 81亿,同比增长0.93%,环比增长4.24%,归母净利润为3.39亿,同比下滑36.77%,环比下滑3.1%,扣非后归母净利润为3.35亿,同比下滑4.48%,环比增长0.6%。2 022上半年经营性净现金流为7.5亿,同比下滑27.3%。 点评:收入维持稳健增长,逆势扩招导致费用增加,费用率提升+利润结构改变致使利润率水平略有下降。 1)收入端:2022上半年公司收入实现5.17%同比增长,《问道手游》6周年庆活动推广,带动其收入、利润同比增长,此外《地下城堡3:魂之诗》、《一念逍遥(港澳台版)》、《世界弹射物语》等作品于2021年10月上线,2022上半年贡献增量。公司目前共有3款产品处于iOS游戏畅销榜TOP50,其中《一念逍遥》2022年上半年始终稳定在榜单TOP20,表现非常出色,《问道手游》维持在TOP40,代理产品《奥比岛:梦想国度》于今年7月上线,目前排名第33位。存量产品长周期运营,使得公司在收入端能够维持长期稳健增长。 2)费用端:2022年公司人员数量增幅较大,在研发、运营端均有人员新增,上半年公司月均人数为1049人,较上年同期增加约287人(同比增长约38%)。市场规模萎缩的大背景下,公司加大研发运营投入,为后续增长储备充足弹药。但这样的人员扩充,也带来了较大的费用开支,2022上半年公司在销售费用、管理费用以及研发费用3费均有较大幅度增长,其中销售费用2022上半年为6.7亿,同比增长21.6%,管理费用2.05亿,同比增长31.4%,研发费用为3.79亿,同比增长16.6%,由于人才引入到产出内容有一定的周期,因此在收入增速低于费用开支增速的情况下,公司费用率水平大幅提升,2022Q2单季度销售费用率较去年同期增加5个百分点,管理费用率增加1.5个百分点,研发费用率增加2.2个百分点,因而利润率水平受到一定影响。 3)利润来源结构影响:2022上半年子公司深圳雷霆信息(股权占比60%)收入达到20.53亿,同比增长4.5%,净利润3.82亿,同比增长38.9%,这部分利润需要有较大的少数股东损益开支,因此2022上半年吉比特少数股东损益为2.06亿,占比净利润为23%,而去年同期为1.52亿,占比14.4%。 未来产品储备:目前公司储备的代理产品包括《黎明精英》、《新庄园时代》、《失落四境》、《Project S(代号)》、《皮卡堂》、《封神幻想世界》、《律动轨迹》、《神都厨王号》8款,《黎明精英》、《新庄园时代》、《失落四境》、《皮卡堂》均已获取版号。自研项目《超喵星计划》,目前已经获取版号。 盈利预测与估值:由于公司上线产品时间略晚于我们此前预期,后续版号获取仍存在不确定性,因此我们适当下调公司2022~2023年收入预测,分别为51.6亿(原52.6 6亿)、61.05亿(原61.81亿),同比增长12%与18%,归母净利润分别为13.99亿(原14.45亿)、16.94亿(原17.46亿),同比增长为-5%与21%。当前市值对应20 22及2023年PE为17x、14x,继续推荐重点关注,维持“买入”评级。 风险提示:1)版号监管政策趋严;2)游戏上线时间不达预期;3)研报使用的信息数据更新不及时的风险。 图表1:吉比特2017Q1~2022Q2营收与归母净利润季度数据(百万元) 图表2:吉比特2017Q1~2022Q2季度销售、管理、研发费用率情况(%) 图表3:吉比特2017Q1~2022Q2季度毛利率、净利率情况(%) 图表4:吉比特2017Q2~2022Q2季度经营性净现金流与净现金含量(百万元,%) 盈利预测表