猜你想问
这份研报的核心内容是什么?
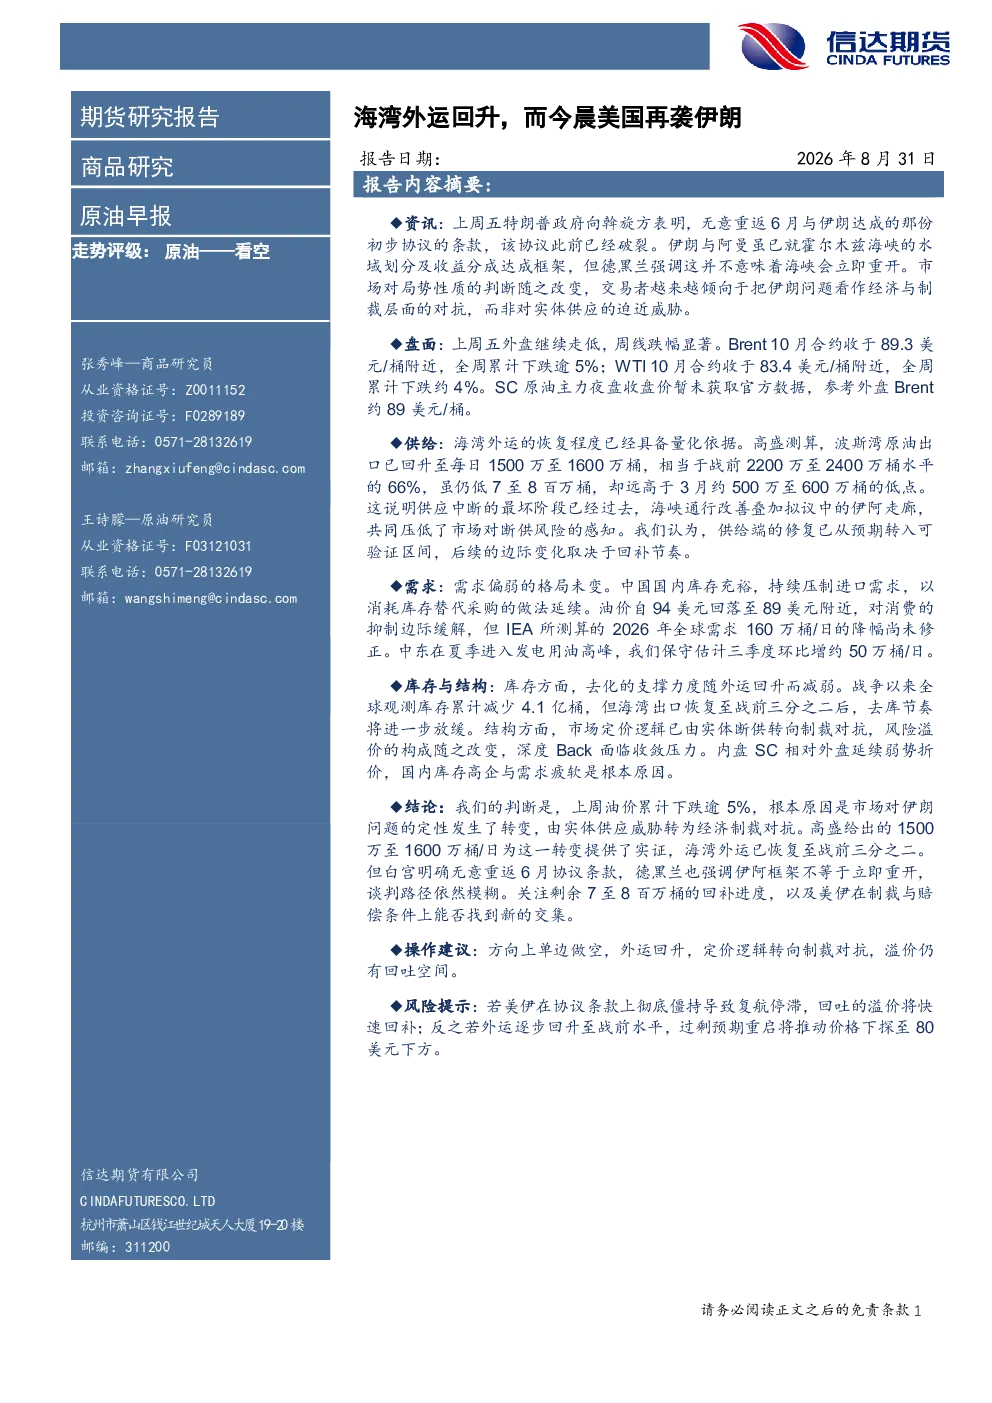
这份研报的核心内容是分析原油走势,指出原油看空评级。上周外盘原油持续走低,Brent和WTI合约均出现显著跌幅。报告重点分析了海湾外运的回升情况,虽然目前外运量已恢复至战前水平的66%,但仍有差距。同时,报告指出市场对伊朗问题的定性已从实体供应威胁转为经济制裁对抗,这是油价下跌逾5%的主要原因。此外,报告还分析了全球库存变化、供需格局以及内盘SC原油的弱势折价情况。
原油行业未来发展趋势如何?
原油行业未来发展趋势需关注供给端修复节奏和需求端变化。供给端方面,海湾外运的持续恢复将影响市场预期,海峡通行改善及伊阿走廊的拟议将降低断供风险感知。需求端方面,中国库存充裕压制进口需求,全球需求在2026年预计仍将下降160万桶/日,但中东夏季发电用油高峰可能带来短期需求增长。市场定价逻辑正从实体断供转向制裁对抗,风险溢价构成发生改变,这可能影响未来油价走势。
研报重点分析了哪些方向?
研报重点分析了原油供给、需求、库存与结构以及美伊关系对市场的影响。在供给方面,报告详细分析了海湾外运恢复情况及对市场的影响;在需求方面,报告指出中国库存高企压制进口需求,全球需求仍存在下行压力;在库存与结构方面,报告分析了全球库存变化及内盘SC原油的弱势折价原因;在美伊关系方面,报告指出市场对伊朗问题的定性转变及谈判路径的模糊性,这些都可能影响原油市场未来走向。
当前原油市场现状如何判断?
当前原油市场现状表现为供需偏弱格局,油价持续走低。供给端,海湾外运已回升至每日1500万至1600万桶,相当于战前水平的66%,但仍有差距。需求端,中国库存充裕压制进口需求,全球需求预计仍将下降。市场定价逻辑已从实体断供转向制裁对抗,风险溢价构成发生改变,深度Back面临收敛压力。内盘SC相对外盘延续弱势折价,国内库存高企与需求疲软是根本原因。
研报提到了哪些风险提示?
研报提到了几个关键风险提示。首先,若美伊协议条款僵持导致复航停滞,溢价回吐将快速回补。其次,若外运逐步恢复至战前水平,过剩预期将推动价格下探至80美元下方。此外,报告还指出剩余7至8百万桶回补进度及美伊在制裁与赔偿条件上的交集可能对市场产生影响。这些因素都需密切关注,以评估原油市场的未来风险。