猜你想问
这份宏观经济周报的核心内容是什么?
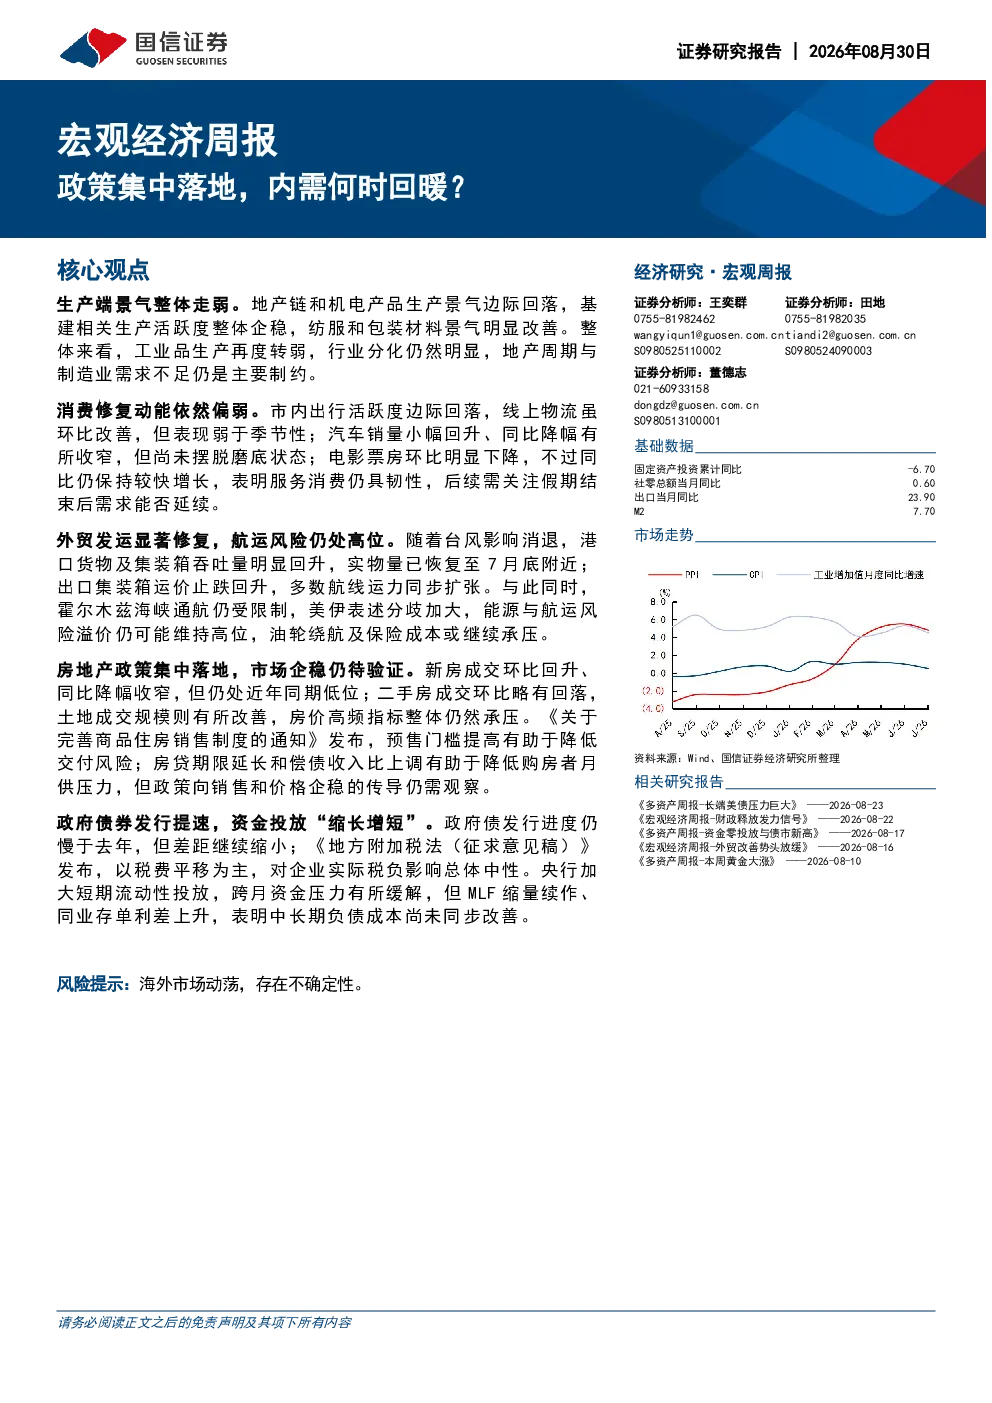
本周报告显示生产端景气度整体走弱,地产链和机电产品生产景气度边际回落,但基建相关生产活动度整体企稳,纺服和包装材料景气明显改善。工业品生产再度转弱,行业分化依然明显,地产周期与制造业需求不足仍是主要制约。消费修复动能依然偏弱,市内出行活跃度边际回落,线上物流虽环比改善,但表现弱于季节性。汽车销量小幅回升、同比降幅有所收窄,但尚未摆脱磨底状态。外贸发运显著修复,港口货物及集装箱吞吐量明显回升,出口集装箱运价止跌回升。房地产政策集中落地,市场企稳仍待验证,新房成交环比回升、同比降幅收窄,但二手房成交环比略有回落,房价高频指标整体仍然承压。政府债券发行提速,资金投放“缩长增短”,央行加大短期流动性投放,但MLF缩量续作、同业存单利差上升,中长期负债成本尚未同步改善。
金融行业未来发展趋势如何?
金融行业需关注政策对地产链和制造业需求的影响,地产周期与制造业需求不足仍是主要制约因素。同时需关注消费修复动能的持续性,市内出行活跃度边际回落,线上物流表现弱于季节性,汽车销量尚未摆脱磨底状态。外贸发运修复带来机遇,但霍尔木兹海峡通航限制及美伊表述分歧加大外贸运输不确定性,能源与航运风险溢价可能维持高位。房地产政策集中落地后,市场企稳仍待验证,预售门槛提高有助于降低交付风险,但政策向销售和价格企稳的传导仍需观察。政府债券发行提速,资金投放“缩长增短”,央行短期流动性投放缓解跨月资金压力,但MLF缩量续作、同业存单利差上升,中长期负债成本尚未同步改善。
报告重点分析了哪些方向?
报告重点分析了生产端景气度变化,特别是地产链和机电产品生产景气度的边际回落,以及基建、纺服和包装材料等行业的景气改善情况。同时关注消费修复动能,市内出行、线上物流、汽车销量及服务消费的韧性。外贸发运修复情况,港口货物及集装箱吞吐量回升,出口集装箱运价止跌回升,但需关注霍尔木兹海峡通航限制及美伊分歧带来的不确定性。房地产政策集中落地后,市场企稳情况,包括新房成交、二手房成交、土地成交及房价高频指标的变化。政府债券发行提速,资金投放结构变化,央行流动性投放及中长期负债成本情况。
当前市场现状如何判断?
当前市场现状显示生产端景气度整体走弱,但基建、纺服和包装材料等行业有所改善。消费修复动能偏弱,市内出行活跃度边际回落,汽车销量尚未摆脱磨底状态,服务消费仍具韧性但需关注假期后需求延续性。外贸发运显著修复,港口货物及集装箱吞吐量明显回升,出口运价止跌回升,但需关注地缘政治风险。房地产市场企稳仍待验证,新房成交环比回升但同比降幅收窄,二手房成交环比略有回落,房价高频指标整体承压。政府债券发行提速,资金投放“缩长增短”,央行短期流动性投放缓解跨月压力,但中长期负债成本尚未同步改善。
研报提示哪些风险?
研报提示需关注地产周期与制造业需求不足对经济的制约,以及消费修复动能的持续性。外贸运输不确定性增加,霍尔木兹海峡通航限制及美伊分歧可能导致能源与航运风险溢价维持高位,油轮绕航及保险成本或继续承压。房地产市场企稳仍待验证,政策向销售和价格企稳的传导存在不确定性。政府债券发行进度仍慢于去年,央行MLF缩量续作、同业存单利差上升,中长期负债成本上升风险需关注。