猜你想问
该研报主要分析了哪些核心内容?
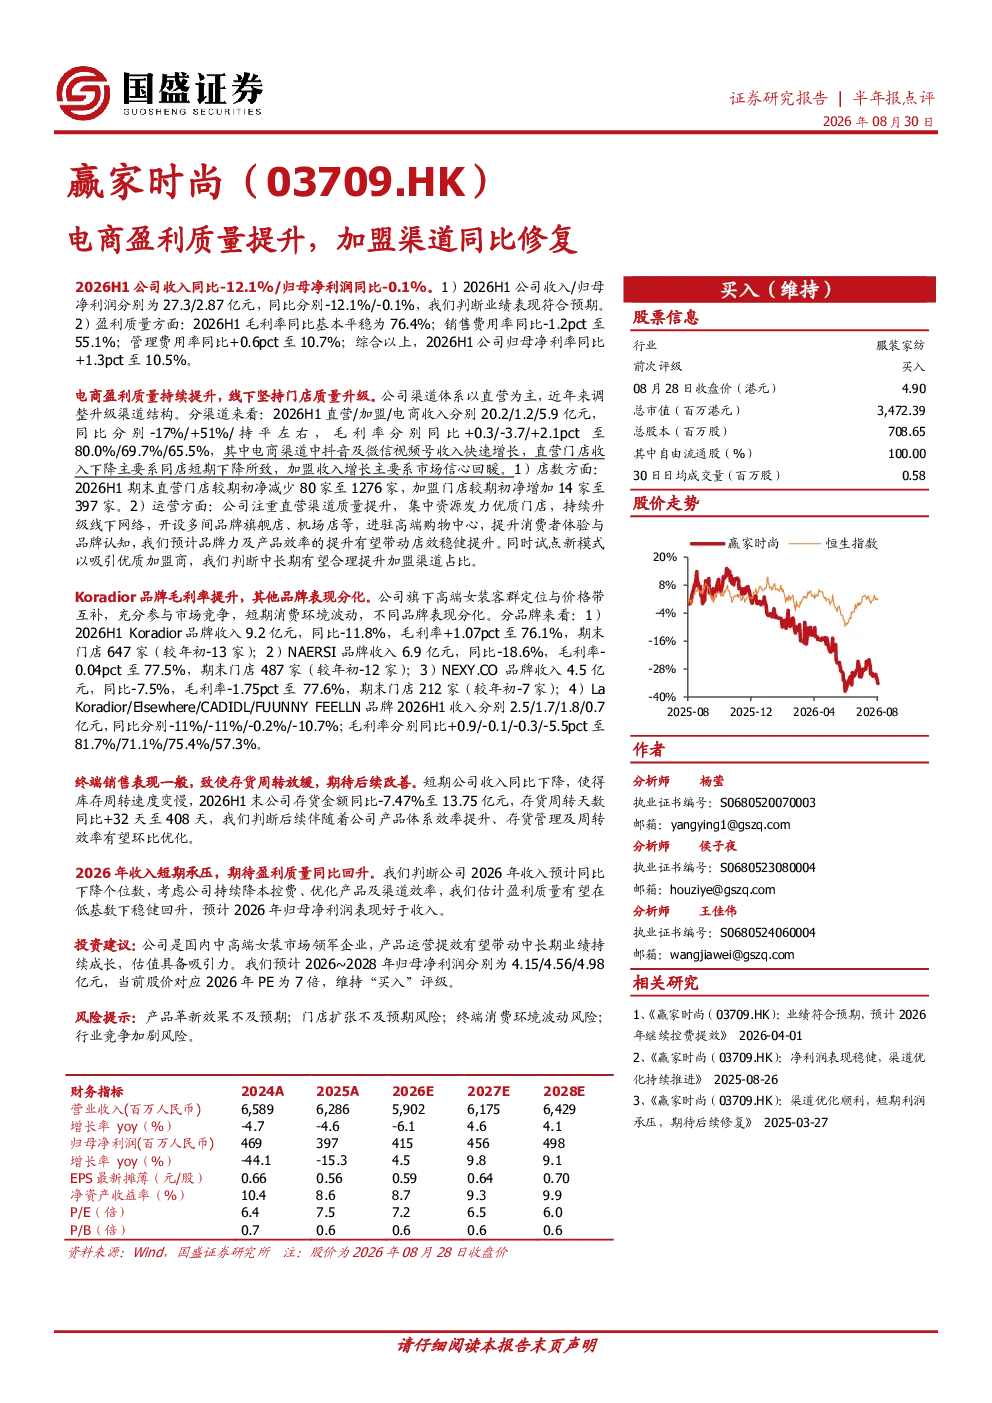
该研报主要分析了赢家时尚2026H1的业绩表现,重点探讨了公司盈利质量的提升以及加盟渠道的同比修复情况。报告显示,尽管公司收入同比下降12.1%,但归母净利润仅微降0.1%,符合预期。毛利率保持稳定在76.4%,销售费用率下降1.2个百分点至55.1%,管理费用率上升0.6个百分点至10.7%,归母净利率提升1.3个百分点至10.5%。
中高端女装行业的发展趋势如何?
中高端女装行业正朝着品牌化、个性化、体验化的方向发展。随着消费者对品质和设计的要求提高,品牌力成为核心竞争力。赢家时尚作为国内中高端女装市场领军企业,通过提升产品运营效率、优化渠道结构、加强品牌建设,有望在中长期实现业绩持续成长。同时,电商渠道的数字化转型和加盟模式的创新也是行业的重要趋势。
研报对赢家时尚的重点分析方向是什么?
研报重点分析了赢家时尚的分渠道业绩表现和品牌布局。在渠道方面,报告详细拆解了直营、加盟和电商渠道的收入、毛利率及变化趋势,指出电商渠道通过抖音、微信视频号等平台实现快速增长,加盟渠道在市场信心回暖下收入显著提升,而直营渠道则因同店短期下降收入有所减少。在品牌方面,报告分析了Koradior、NAERSI、NEXY.CO等品牌的收入和毛利率变化,揭示了不同品牌的市场表现差异。
当前中高端女装市场的现状如何?
当前中高端女装市场呈现竞争激烈、消费升级的特点。一方面,消费者对品牌、品质和设计的要求不断提高,推动企业加强品牌建设和产品创新;另一方面,市场竞争加剧,企业需要通过提升运营效率和优化渠道结构来保持竞争优势。赢家时尚作为行业领军企业,通过直营渠道质量提升和加盟渠道占比合理提升,以及产品运营提效,正积极应对市场变化。
研报提示了哪些主要风险?
研报提示了赢家时尚面临的主要风险包括:产品革新效果不及预期,可能导致品牌竞争力下降;门店扩张不及预期,可能影响收入增长;终端消费环境波动,可能影响销售表现;行业竞争加剧,可能压缩利润空间。此外,存货周转放缓也是短期需要关注的问题,尽管后续有望环比优化。这些风险因素需要投资者密切关注。