猜你想问
这份研报主要分析了什么内容?
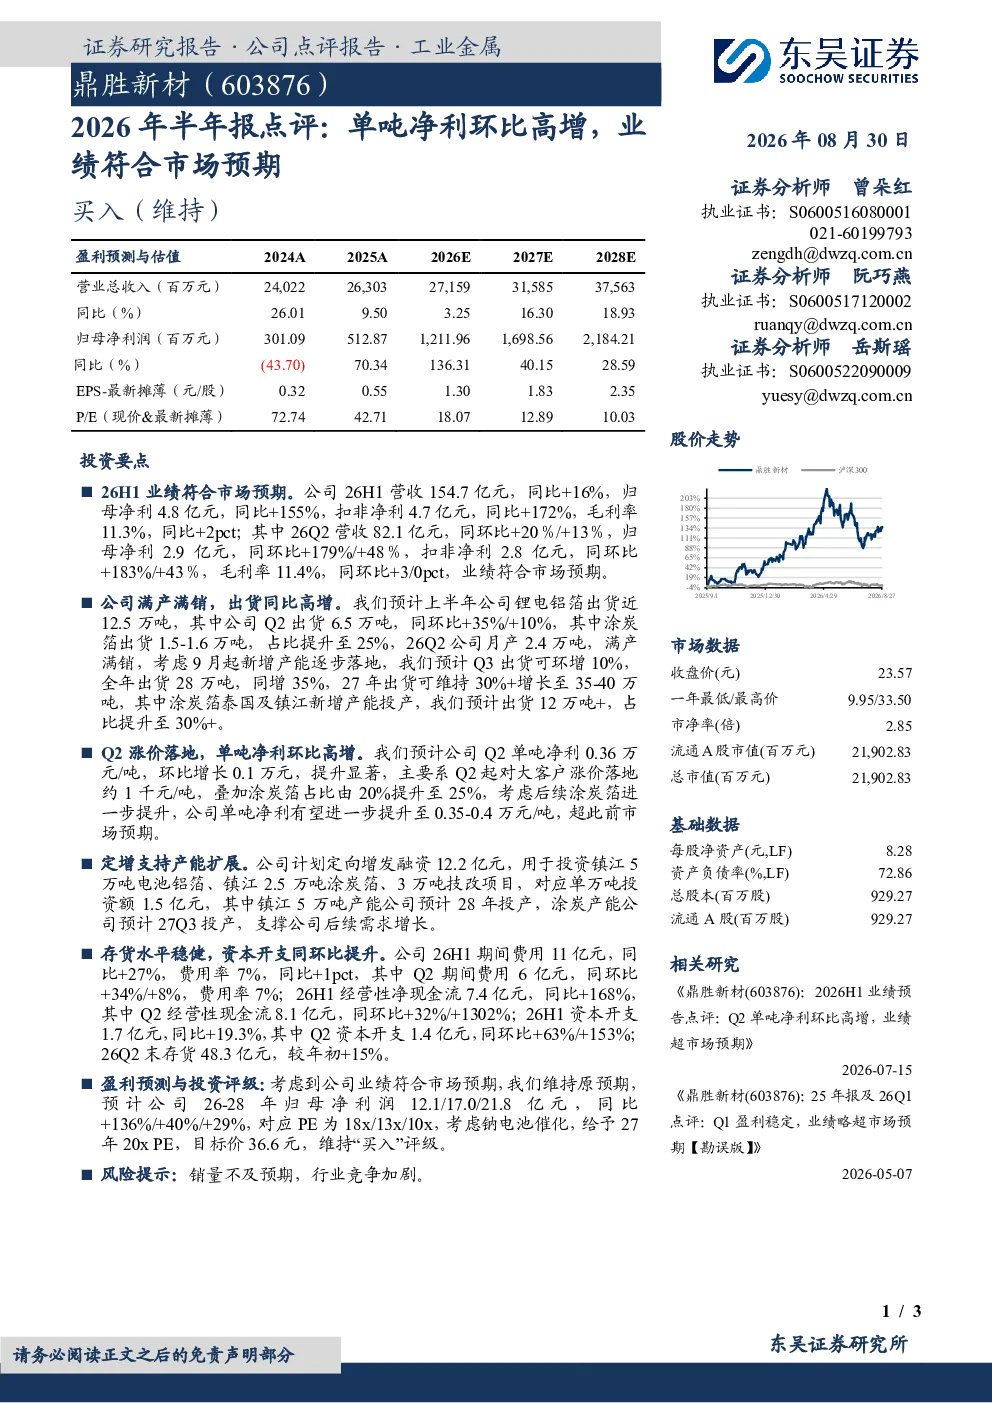
这份研报主要分析了鼎胜新材2026年上半年的业绩表现,包括营收、净利润、毛利率等关键财务数据,以及Q2的业绩增长情况。报告指出公司上半年业绩符合市场预期,营收154.7亿元同比增长16%,归母净利4.8亿元同比增长155%,扣非净利4.7亿元同比增长172%,毛利率11.3%同比提升2个百分点。Q2营收82.1亿元同比增长20%环比增长13%,归母净利2.9亿元同比增长179%环比增长48%,扣非净利2.8亿元同比增长183%环比增长43%,毛利率11.4%同比提升3个百分点。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势看好,特别是锂电铝箔领域。报告预计鼎胜新材上半年锂电铝箔出货近12.5万吨,Q2出货6.5万吨同比增长35%环比增长10%,其中涂炭箔占比提升至25%。预计全年锂电铝箔出货28万吨同比增长35%,2027年出货35-40万吨同比增长30%以上,涂炭箔占比将提升至30%以上。行业受益于新能源汽车和储能需求的持续增长,技术升级如涂炭箔的应用将带来新的增长点。
研报重点分析了哪些方面?
研报重点分析了鼎胜新材的盈利能力、出货情况及产能扩张计划。盈利能力方面,Q2单吨净利0.36万元/吨环比增长0.1万元,主要得益于大客户涨价及涂炭箔占比提升。预计单吨净利有望进一步提升至0.35-0.4万元/吨。出货情况方面,报告预测上半年锂电铝箔出货近12.5万吨,全年28万吨,2027年35-40万吨。产能扩张方面,公司计划定向增发12.2亿元用于镇江5万吨电池铝箔、2.5万吨涂炭箔及3万吨技改项目,对应单万吨投资额1.5亿元,预计2027Q3及2028年投产。
当前市场对有色金属行业的判断是什么?
当前市场对有色金属行业特别是锂电铝箔领域持积极判断。行业受益于新能源汽车和储能产业的快速发展,需求持续旺盛。技术进步如涂炭箔的应用提升了产品附加值,推动行业向高端化发展。龙头企业如鼎胜新材通过产能扩张和技术升级巩固市场地位,预计未来几年行业将保持较快增长。市场竞争加剧但头部企业凭借技术优势仍将保持领先。
研报提示了哪些风险?
研报提示的主要风险包括销量不及预期和行业竞争加剧。销量方面,新能源汽车和储能行业的发展存在不确定性,可能影响铝箔需求。竞争方面,行业参与者增多可能导致价格竞争加剧,影响盈利能力。此外,原材料价格波动、技术迭代风险以及宏观环境变化也可能对行业带来影响。投资者需关注这些风险因素,合理评估行业发展趋势。