猜你想问
这份报告主要分析了什么内容?
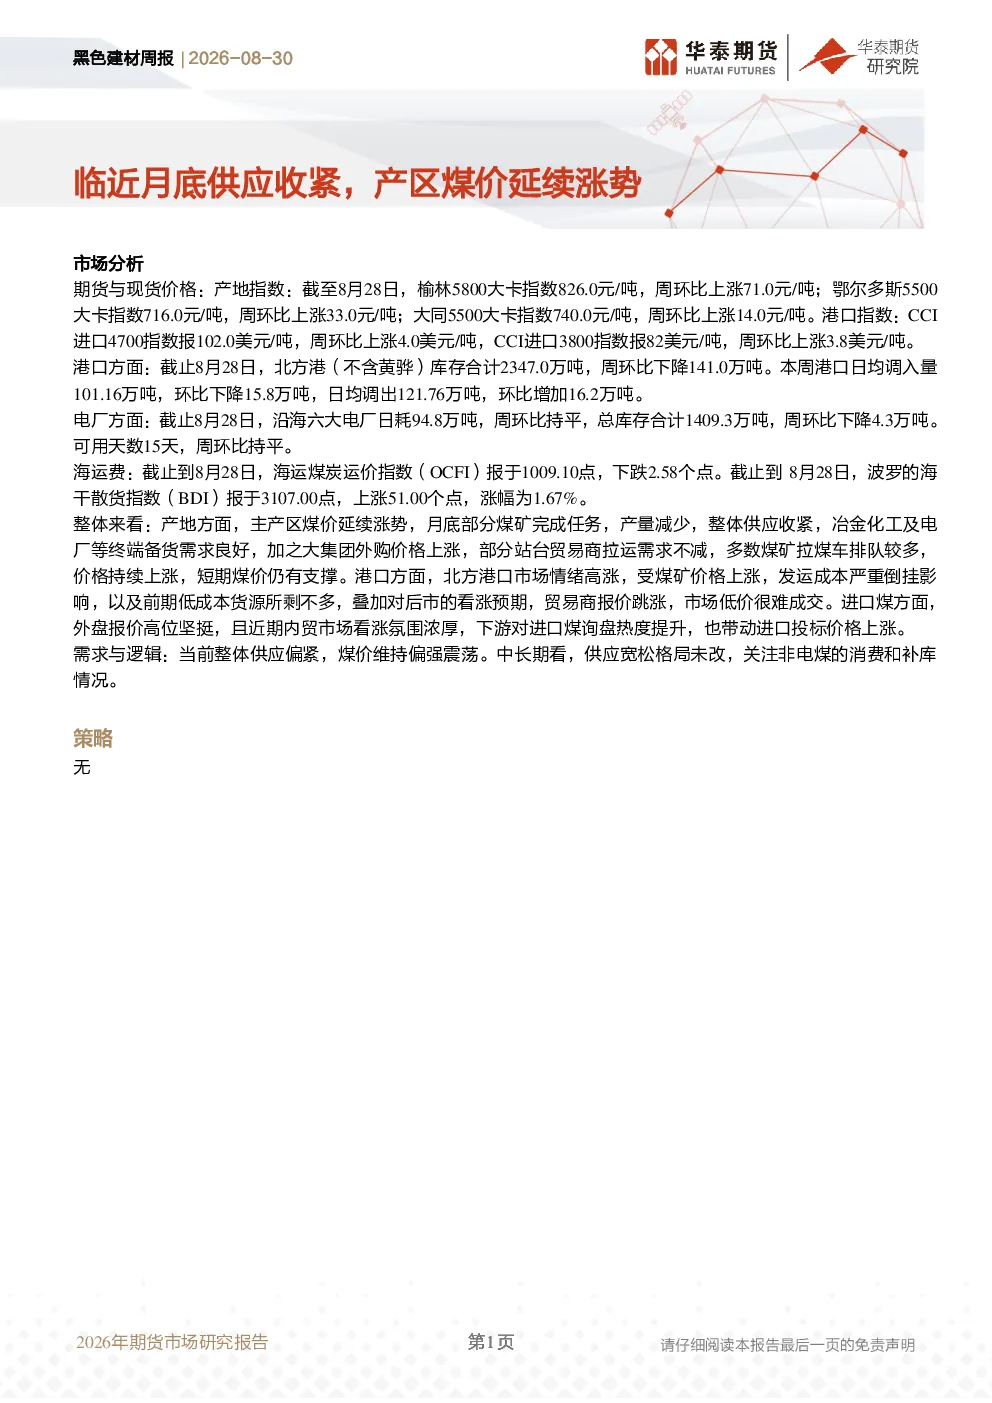
本报告主要分析了黑色建材行业,特别是煤炭市场的供需情况。报告指出,临近月底煤矿产量减少导致供应收紧,同时需求良好支撑价格持续上涨。产地指数、港口库存、电厂库存等关键数据均显示市场偏强态势。报告还分析了海运费变化及中长期供应宽松格局,提示需关注非电煤消费和补库情况。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势呈现短期偏强与中长期宽松并存的格局。短期来看,供应收紧和需求良好支撑煤价上涨。中长期方面,供应宽松格局未改,需重点关注非电煤消费复苏和补库节奏对市场的影响。报告通过分析产地指数、港口库存、电厂库存等数据,揭示了当前市场供需特点及未来可能的变化方向。
报告中重点分析了哪些方向?
报告重点分析了煤炭市场的供需平衡、价格走势及影响因素。具体包括产地煤价涨势、港口库存变化、电厂库存情况、海运费波动等关键指标。同时,报告也关注了煤矿产量变化、产能利用率、火力发电量、全社会用电量等数据,以全面评估煤炭市场现状及未来趋势。
当前煤炭市场现状如何判断?
当前煤炭市场现状判断为供应偏紧、需求良好,价格维持偏强震荡。产地煤价延续涨势,月底煤矿产量减少加剧供应收紧;港口库存下降,发运成本倒挂导致低成本货源减少;电厂库存下降但日耗持平,显示需求稳定。进口煤外盘报价高位坚挺,内贸市场看涨。整体来看,短期煤价有支撑,但中长期需关注供应宽松格局。
这份报告有哪些风险提示?
本报告提示的风险主要集中在供应端和中长期市场预期。供应端风险包括煤矿产量波动可能导致的供应突然宽松;中长期市场风险则在于供应宽松格局未改,若非电煤消费和补库不及预期,可能导致价格承压。此外,海运费波动和国际煤价变化也可能对国内市场产生影响,需持续关注这些因素对煤炭市场的综合影响。
你可能感兴趣
黑色建材周报:临近年底供应收紧,产区煤价震荡运行
华泰期货2025-12-28
黑色建材周报:产区供应收紧,煤价延续上涨
华泰期货2025-10-29
黑色建材周报:供应收紧需求良好,产区煤价延续上涨
华泰期货2026-06-21
黑色建材周报:节前备货需求良好,产区煤价延续涨势
华泰期货2025-09-21
黑色建材日报:月底供给有所收缩,产区煤价延续强势
华泰期货2025-06-26
黑色建材周报:临近春节供需收缩,产区煤价震荡运行
华泰期货2026-02-08
黑色建材周报:产区供应恢复缓慢,坑口煤价偏强运行
华泰期货2025-08-10
黑色建材周报:局部区域供应紧张,产区煤价稳步上行
华泰期货2025-06-29
黑色建材周报:天气影响部分供应 产区煤价震荡运行
华泰期货2025-07-13
黑色建材月报:节前供应收缩,产区煤价上涨
华泰期货2026-02-01