猜你想问
永兴材料半年报主要财务数据表现如何?
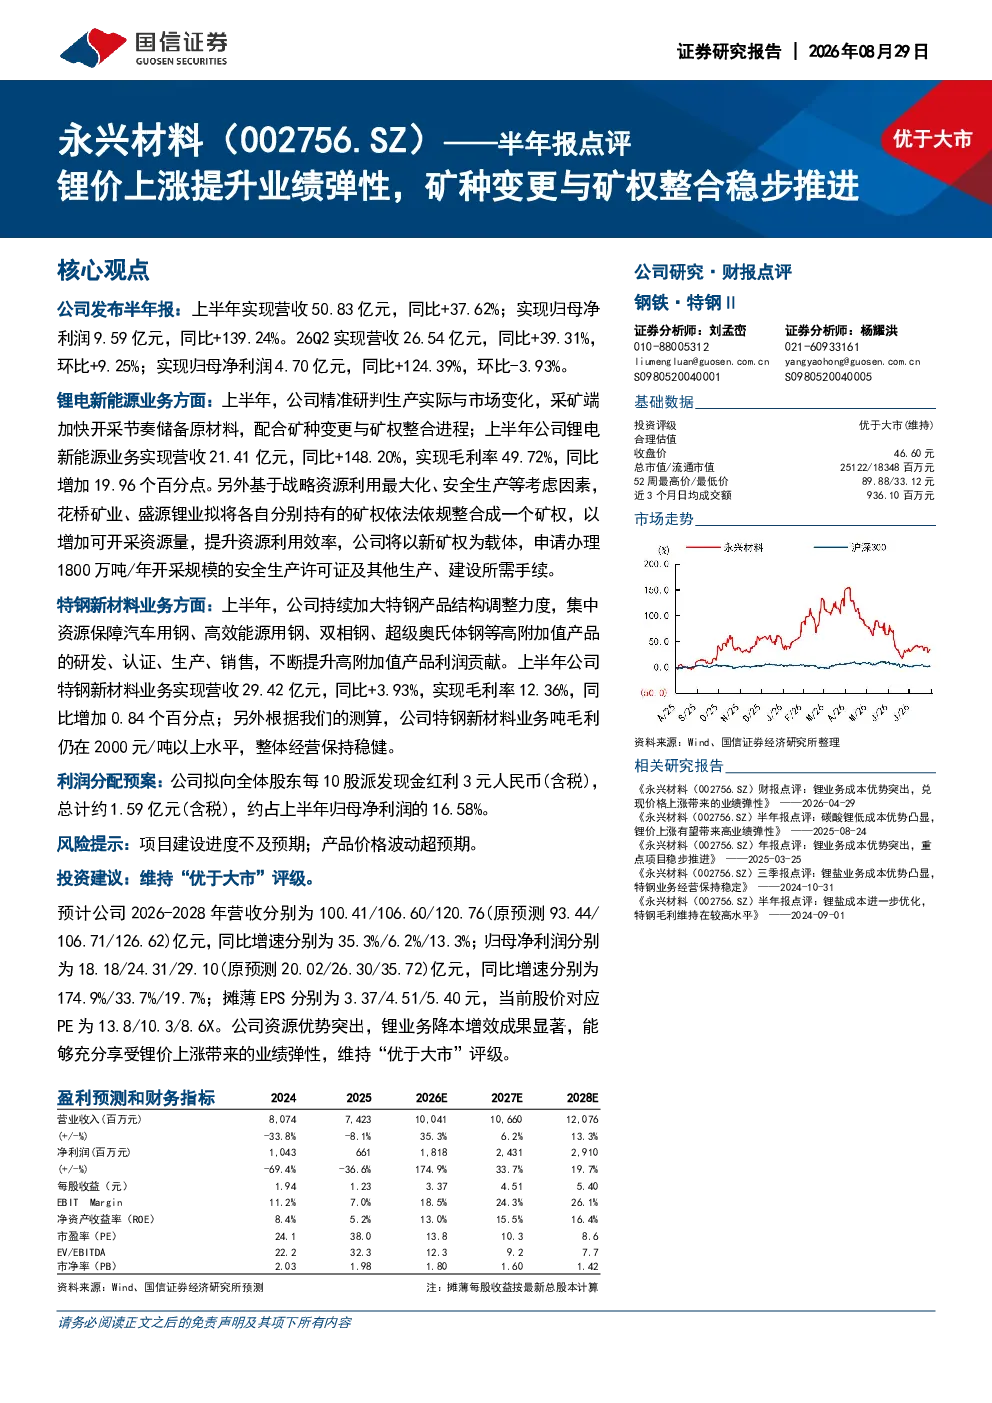
永兴材料2026年半年报显示,公司上半年实现营收50.83亿元,同比增长37.62%;归母净利润9.59亿元,同比增长139.24%。其中,26Q2实现营收26.54亿元,同比增长39.31%,环比增长9.25%;归母净利润4.70亿元,同比增长124.39%,环比下降3.93%。公司资产负债率维持在13.16%,现金流充裕,在手货币资金约51.30亿元。此外,公司拟向全体股东每10股派发现金红利3元人民币(含税),总计约1.59亿元(含税),约占上半年归母净利润的16.58%
永兴材料在锂电新能源业务方面的进展和表现怎样?
永兴材料上半年锂电新能源业务实现营收21.41亿元,同比增长148.20%,毛利率达到49.72%,同比增加19.96个百分点。公司加快开采节奏储备原材料,并推进花桥矿业、盛源锂业矿权整合,以增加可开采资源量,提升资源利用效率。这些举措有助于公司更好地应对锂价波动,提升业绩弹性。同时,公司持续加大特钢产品结构调整力度,集中资源保障高附加值产品的研发、认证、生产、销售,进一步优化业务结构。
锂电行业未来发展趋势如何?
锂电行业未来发展趋势向好,随着全球对新能源的重视程度不断提升,锂电池需求持续增长。锂资源作为锂电池的关键原材料,其价格波动直接影响行业利润。永兴材料通过矿种变更与矿权整合,积极储备优质锂资源,有助于降低成本,提升抗风险能力。同时,行业竞争加剧,技术迭代加快,企业需持续加大研发投入,提升产品竞争力。永兴材料在锂业务降本增效方面成果显著,未来有望充分享受锂价上涨带来的业绩弹性。
永兴材料当前的市场竞争地位如何?
永兴材料在锂电新能源领域具备显著的资源优势,通过矿权整合与开采节奏加快,公司不断优化供应链布局,提升成本控制能力。上半年锂电业务营收同比增长148.20%,毛利率达到49.72%,显示出较强的盈利能力。此外,公司在特钢新材料领域也持续加大结构调整力度,集中资源保障高附加值产品,进一步巩固了其在新材料领域的竞争力。综合来看,永兴材料在相关赛道中具备较强的竞争优势。
投资永兴材料需要注意哪些风险?
投资永兴材料需关注锂电行业相关风险,如锂资源价格波动可能影响公司业绩表现。虽然公司通过矿权整合提升资源保障能力,但仍需关注行业竞争格局变化。此外,公司特钢新材料业务占比相对较高,需关注该业务的市场需求变化及行业竞争压力。同时,公司研发投入持续增长,需关注研发成果转化及市场接受程度。投资者需综合考虑行业周期性、市场竞争及公司自身经营状况,谨慎决策。