猜你想问
比亚迪Q2业绩具体表现如何?
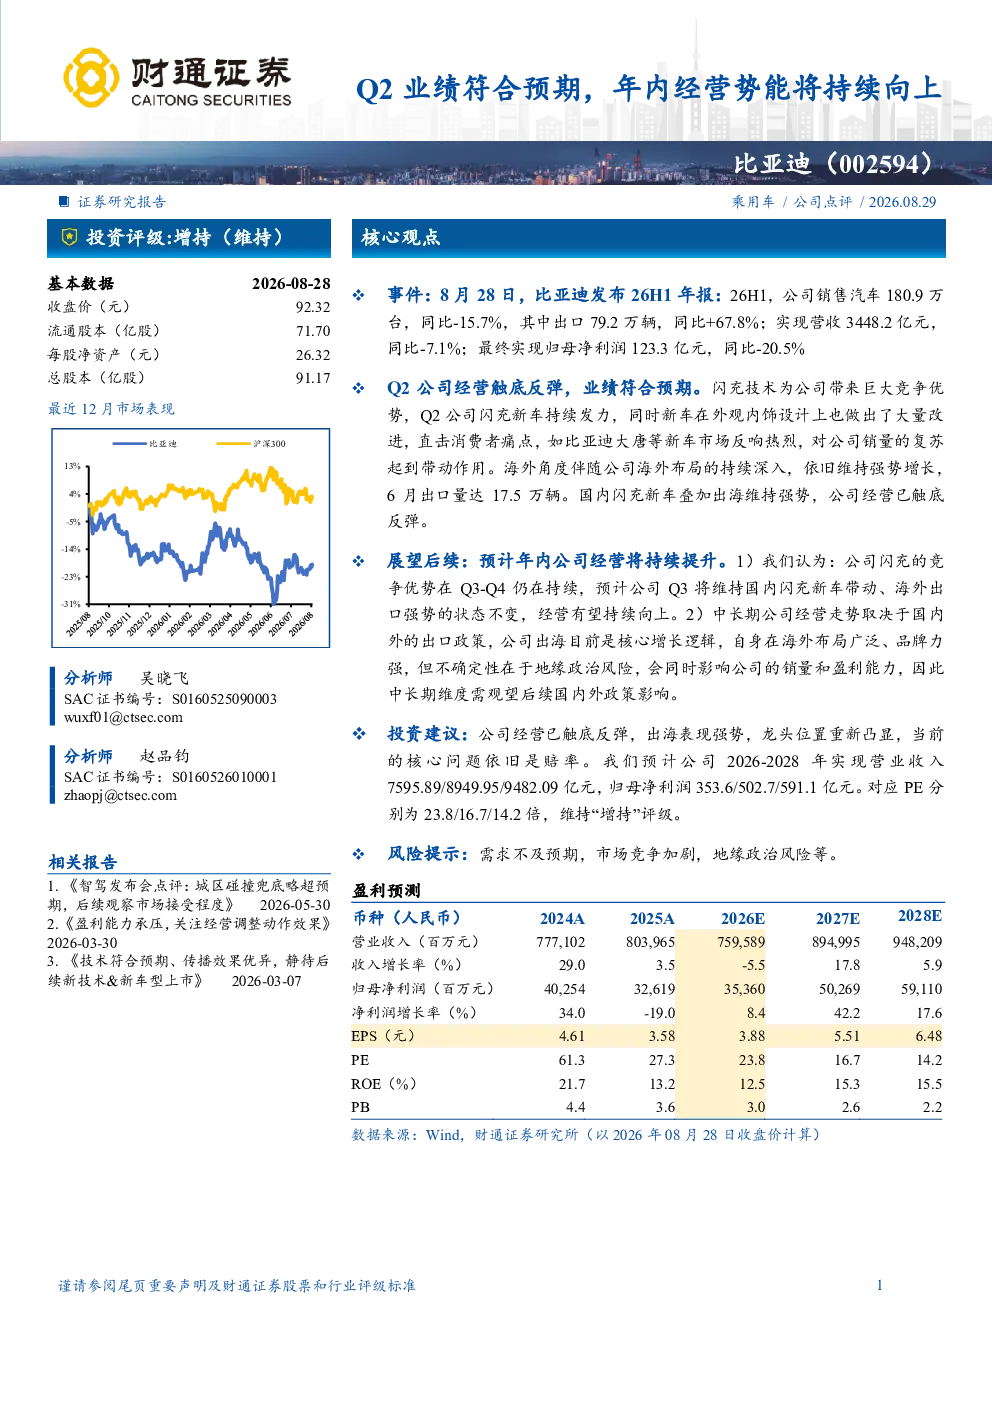
比亚迪2026年上半年销售汽车180.9万台,同比-15.7%,其中出口79.2万辆,同比+67.8%;实现营收3448.2亿元,同比-7.1%;归母净利润123.3亿元,同比-20.5%。Q2经营触底反弹,闪充技术带来竞争优势,新车设计改进市场反响热烈,海外出口持续强势。
新能源汽车赛道未来发展趋势?
新能源汽车赛道中长期增长依赖国内外出口政策,地缘政治风险需关注。国内闪充新车和海外出口将维持强势,市场竞争加剧,但比亚迪龙头地位重新凸显。
研报重点分析了哪些方面?
研报重点分析了比亚迪Q2经营触底反弹的原因,包括闪充技术优势、新车设计改进及海外出口强势。同时预测了2026-2028年营收和净利润增长,投资评级为增持(维持)。
当前市场对比亚迪的判断?
当前市场关注比亚迪的龙头地位和赔率问题,闪充技术带来竞争优势,新车设计市场反响热烈,海外出口持续强势。但需关注需求不及预期、市场竞争加剧等风险。
研报提示了哪些风险?
研报提示需关注需求不及预期、市场竞争加剧、地缘政治风险等。比亚迪中长期增长依赖国内外出口政策,需警惕相关风险因素。
你可能感兴趣
长江汽车汽车指楠第182期比亚迪2026年Q2点评经营业绩超预期毛利率单车盈利均同环比提升
未知机构2026-08-31
比亚迪(002594)2026年中报点评:强推 (维持) Q2业绩符合预期,单车盈利同环比改善趋势确立
华创证券2026-09-01
比亚迪24Q4及24年财报点评:业绩符合预期,经营地位稳固
交通运输国金证券2025-03-25
半年报点评:Q2营收与业绩大幅反弹,经营趋势有望持续向上
建筑建材国盛证券2020-08-29
Q2业绩符合预期,C3C4项目一期将于年内落地
基础化工华创证券2022-08-31
酒店行业:华住Q2经营数据符合预期,行业景气持续
休闲服务东吴证券2018-07-18
特步国际2024Q2经营数据点评:Q2流水符合预期,折扣库存持续改善
国泰君安证券2024-07-14
2024Q1经营数据点评:Q1流水符合预期,Q2至今持续改善
国泰君安证券2024-04-19
【中金医药】华海药业观点更新:3Q22业绩符合预期,经营仍边际向上,迎来中长期成
未知机构2022-10-27
2020年一季报点评:业绩符合预期,经营有望环比向上
医药生物国泰君安证券2020-04-26