猜你想问
美格智能Q2业绩表现如何?
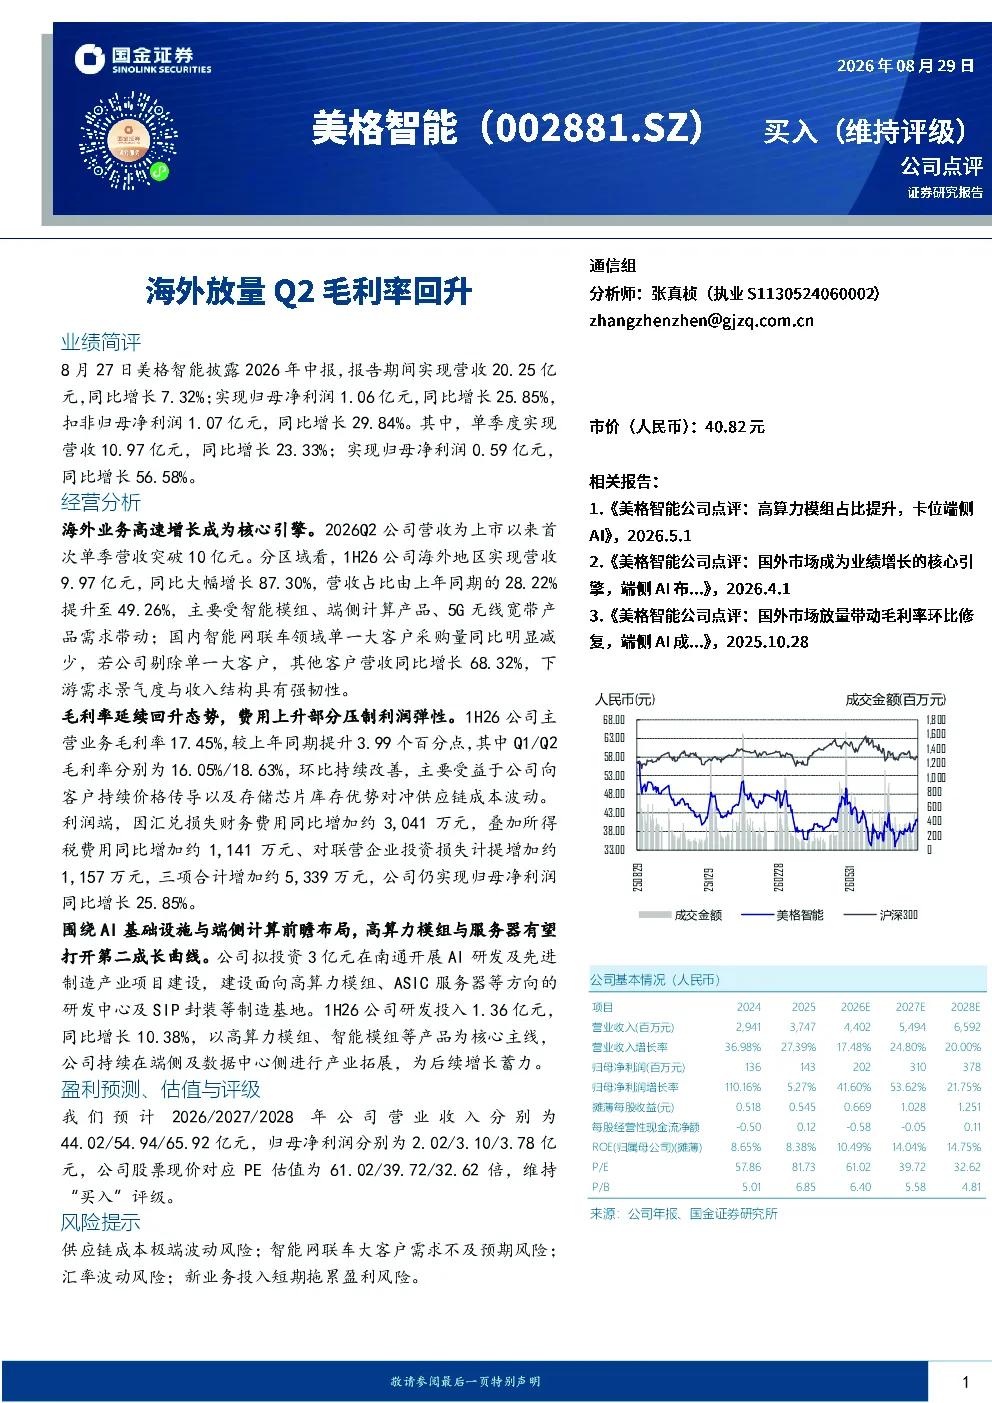
美格智能2026年中报显示,单季度营收10.97亿元,同比增长23.33%;归母净利润0.59亿元,同比增长56.58%。海外地区营收9.97亿元,同比增长87.30%,占比提升至49.26%,主要受智能模组、端侧计算产品、5G无线宽带产品需求带动。国内智能网联车领域单一大客户采购量同比减少,但剔除后其他客户营收同比增长68.32%
电子设备行业发展趋势如何?
电子设备行业正经历智能化、网联化、高性能化转型。智能模组、端侧计算产品需求强劲,5G无线宽带产品持续受益于网络建设。AI技术推动高算力模组、ASIC服务器等方向发展,产业拓展向数据中心侧延伸。企业需持续研发投入,布局先进制造,以应对市场变化和技术迭代
美格智能报告重点分析了哪些方面?
报告重点分析了美格智能海外业务高速增长,Q2单季营收首次突破10亿元,海外营收占比提升至49.26%。同时关注毛利率回升至17.45%,主要受益于价格传导和存储芯片库存优势。公司拟投资3亿元开展AI研发及先进制造产业项目,持续拓展端侧及数据中心业务
当前电子设备市场现状如何?
电子设备市场呈现结构性分化,海外市场需求旺盛,尤其智能模组、端侧计算、5G产品表现突出。国内市场受智能网联车领域单一大客户采购量同比减少影响,但其他客户营收增长强劲。行业整体处于技术快速迭代期,企业需关注供应链成本、汇率波动等外部因素影响
研报提示了哪些风险?
研报提示供应链成本极端波动风险,需关注原材料价格变动对盈利能力的影响。智能网联车大客户需求不及预期风险,需警惕单一客户依赖带来的经营波动。汇率波动风险,海外业务占比高需关注汇率变动影响。新业务投入短期拖累盈利风险,AI研发及先进制造项目需持续投入,短期内可能影响利润表现
你可能感兴趣
中报点评:Q2盈利回升,海外客户持续放量
建筑建材东吴证券2019-08-26
G10s放量,Q2单季度毛利率环比改善
家用电器安信证券2022-08-30
2019年中报点评:Q2毛利率继续受压,电梯业务或触底回升
机械设备新时代证券2019-08-25
Q2现金流大幅回正超预期,毛利率回升+费用率下行,带动净利率持续上行
电子设备华创证券2022-08-24
Q2业绩高增长,毛利率有望持续回升
信息技术中泰证券2022-07-21
2021年报及2022年一季报点评:储能业务表现亮眼,Q2毛利率预计持续回升
机械设备华创证券2022-05-05
2018年一季度:判断Q2起收入增速及毛利率均将显著回升
机械设备国泰君安证券2018-04-27
社服零售行业周报:中免Q2毛利率回升,暑期来临关注出行链超预期行情
商贸零售华西证券2023-07-08
新洁能 Q2盈利环比改善 毛利率有望回升
未知机构2026-08-25
2025年中报点评:Q2毛利率环比提升但仍有压力,电子/海外业务增速亮眼
交通运输东吴证券2025-09-01