猜你想问
亚盛医药最新研报核心内容有哪些?
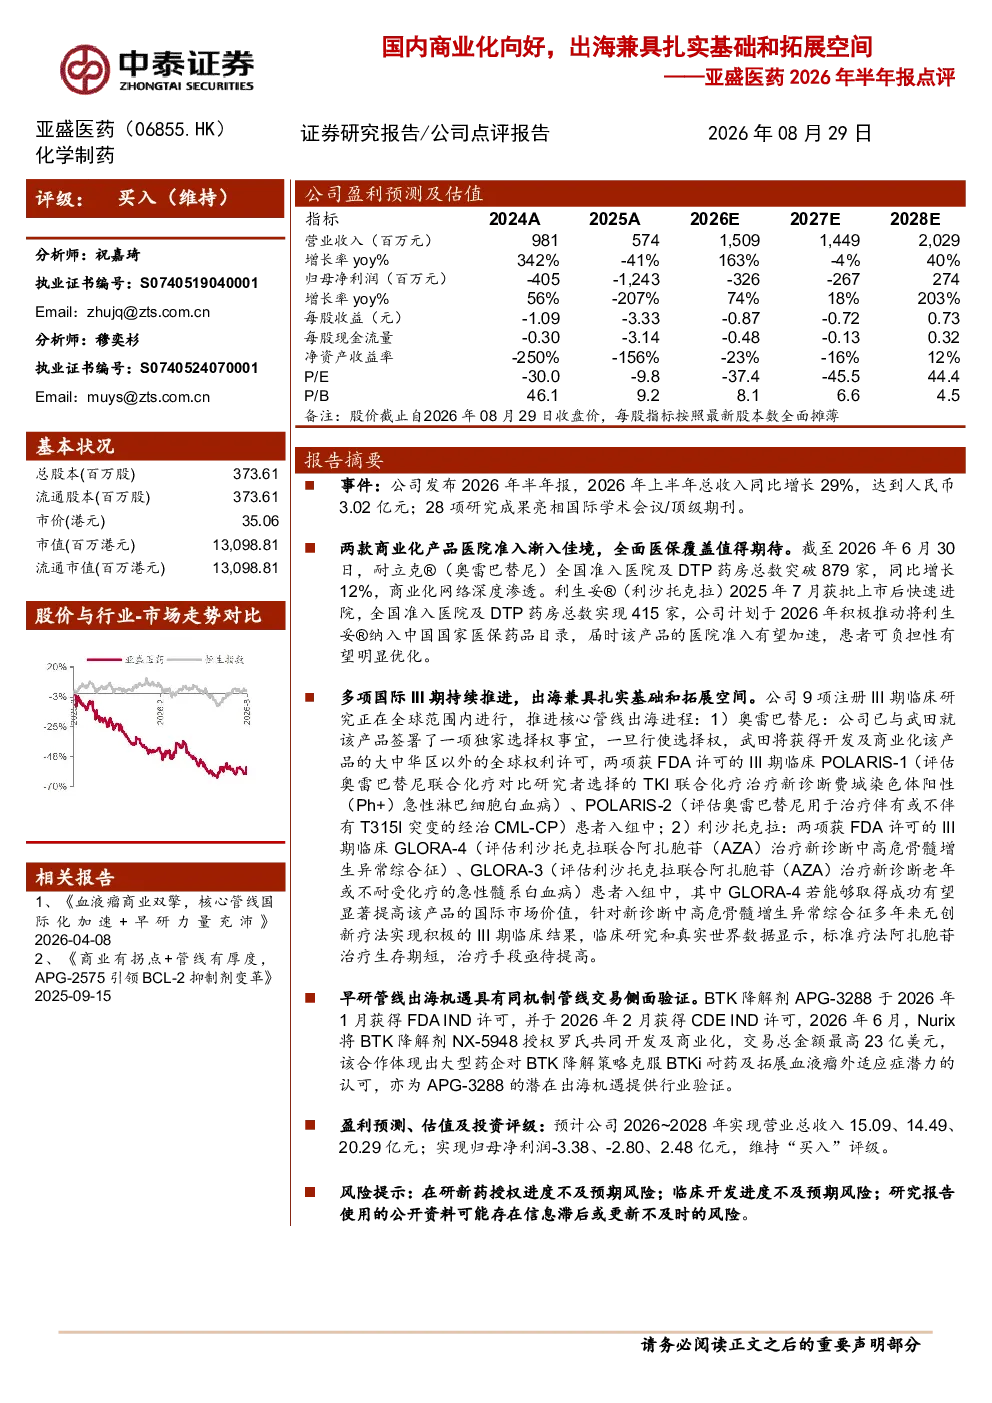
亚盛医药2026年半年报显示,公司总收入同比增长29%,达到3.02亿元,28项研究成果亮相国际学术会议/顶级期刊。商业化方面,耐立克®(奥雷巴替尼)全国准入医院及DTP药房总数突破879家,同比增长12%;利生妥®(利沙托克拉)2025年7月获批上市后快速进院,全国准入医院及DTP药房总数达415家,公司计划推动其纳入国家医保目录。
BTK降解剂赛道行业发展趋势如何?
BTK降解剂赛道潜力显著,亚盛医药BTK降解剂APG-3288获FDA/CDE IND许可,Nurix与罗氏合作开发BTK降解剂NX-5948(交易额最高23亿美元),侧面验证该策略价值。行业层面,BTK抑制剂在血液肿瘤及自身免疫性疾病领域应用广泛,市场空间广阔,为亚盛医药出海提供行业支持。
研报重点分析了亚盛医药哪些方面?
研报重点分析了亚盛医药商业化进展与出海布局。奥雷巴替尼已与武田签署独家选择权,两项获FDA许可的III期临床POLARIS-1、POLARIS-2入组中;利沙托克拉两项获FDA许可的III期临床GLORA-4、GLORA-3入组中,GLORA-4若成功将显著提升国际市场价值。早研管线APG-3288获IND许可,进一步丰富公司出海产品线。
亚盛医药当前市场现状如何?
亚盛医药市场现状呈现商业化与出海双轮驱动。国内市场,耐立克®(奥雷巴替尼)准入医院及DTP药房总数突破879家,利生妥®(利沙托克拉)达415家并计划纳入医保;海外市场,9项注册III期临床研究推进中,奥雷巴替尼与利沙托克拉均获FDA许可的III期临床入组,国际化布局逐步深化。
研报提示了哪些风险?
研报提示需关注在研新药授权进度不及预期、临床开发进度不及预期等风险。例如,奥雷巴替尼与利沙托克拉的III期临床结果存在不确定性,若未达预期可能影响出海进程;此外,BTK降解剂APG-3288虽获IND许可,但仍需经历多阶段临床验证,研发风险需持续关注。
你可能感兴趣
国内复工向好空间大,重点关注出海等机会
建筑建材华西证券2024-03-10
经营稳健存款基础扎实,资产质量持续向好
金融华西证券2020-08-30
【国君机械】五洲新春大涨点评:风电滚子兼具国产化和出海逻辑,公司作为国内龙头有望
未知机构2022-11-21
华创医药信立泰近况更新基本面持续向好看好国内商业化放量与海外JK06J
未知机构2026-01-28
深度报告:兼具安全边际和弹性空间的好公司
电子设备东兴证券2018-08-22
【风口研报·洞察】中央经济工作会议首次提及商业航天,分析师看好国内卫星互联网和火箭发射端齐步走,在火箭领域大力引入商业航天公司,为后续商业化组网夯实基础···-20231214
未知机构2023-12-14
工控设备行业研究系列一:国内工控市场有望实现复苏,产品出海拓展成长空间
机械设备源达信息技术2024-03-14
出海趋势持续向好,估值仍有提升空间;上调至“买入”
浦银国际2026-08-18