猜你想问
山外山研报核心内容有哪些?
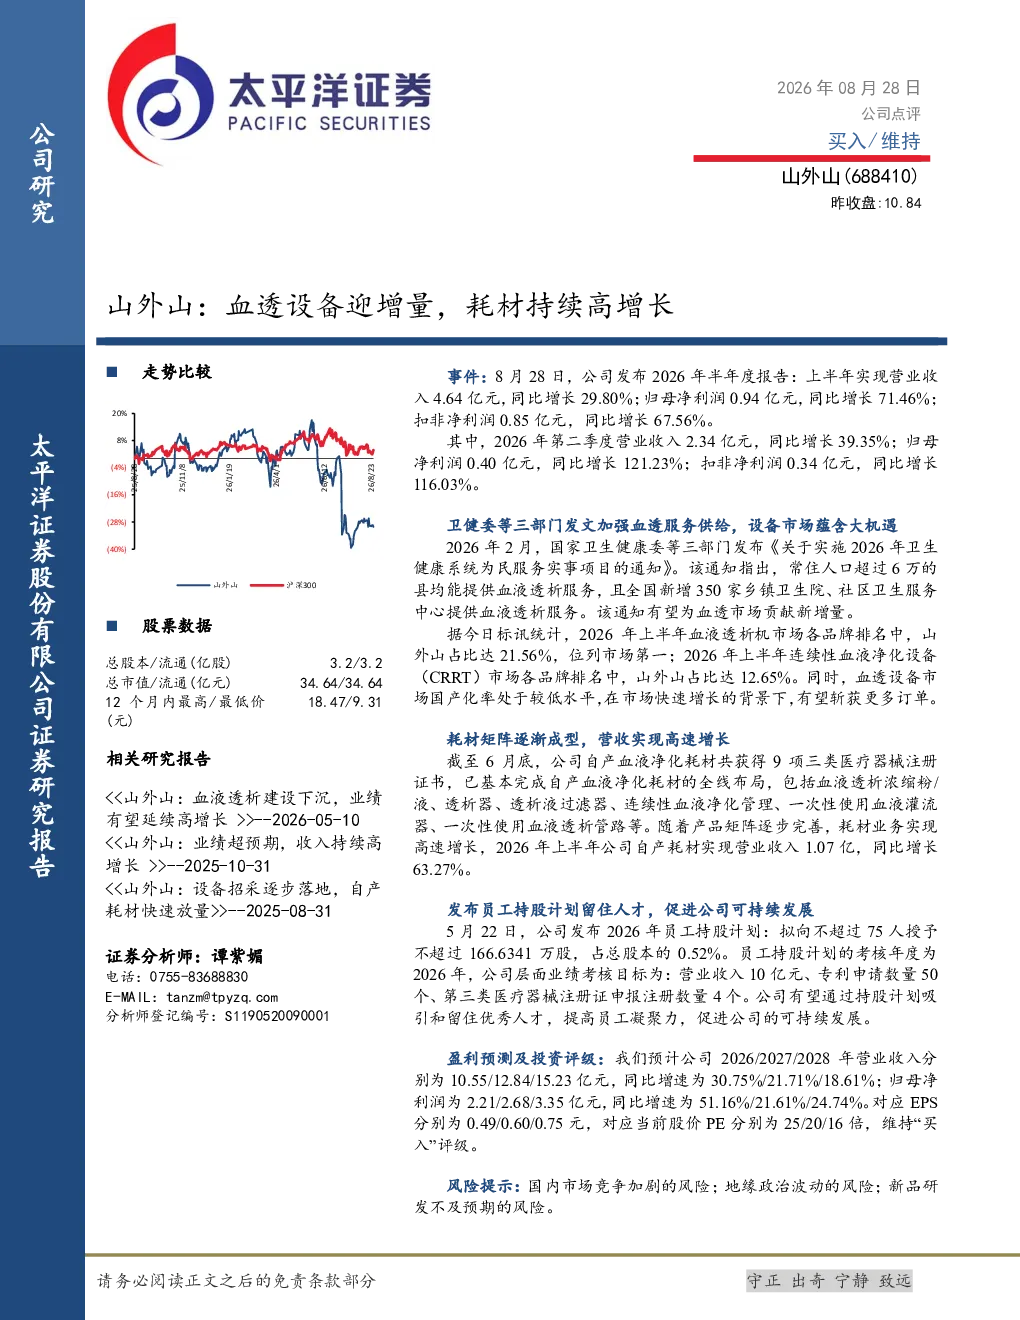
山外山研报显示,2026年上半年公司实现营业收入4.64亿元,同比增长29.80%;归母净利润0.94亿元,同比增长71.46%。第二季度营业收入2.34亿元,同比增长39.35%;归母净利润0.40亿元,同比增长121.23%。公司在血液透析机市场占比21.56%,位列第一;在连续性血液净化设备(CRRT)市场占比12.65%。此外,公司自产耗材实现营业收入1.07亿,同比增长63.27%。
血透设备赛道发展趋势如何?
血透设备市场国产化率较低,但市场快速增长。国家卫健委等三部门发文加强血透服务供给,新增350家乡镇卫生院和社区卫生服务中心提供血液透析服务,为市场贡献新增量。山外山作为行业龙头,有望在市场扩张中斩获更多订单。
研报重点分析了哪些方面?
研报重点分析了山外山的业绩表现、政策机遇、耗材业务及员工持股计划。业绩方面,公司营收和利润持续增长;政策方面,国家政策支持血透服务供给增加;耗材业务方面,公司自产耗材收入大幅增长;员工持股计划有助于吸引和留住人才,促进公司可持续发展。
当前血透设备市场现状如何?
血透设备市场快速增长,但国产化率较低。山外山在血液透析机市场占据21.56%的份额,位列第一;在CRRT市场占据12.65%的份额。随着市场需求的增长和国家政策的支持,国产设备厂商有望获得更多市场机会。
研报提示了哪些风险?
研报提示了国内市场竞争加剧、地缘政治波动及新品研发不及预期的风险。国内市场竞争日益激烈,可能影响公司市场份额和盈利能力;地缘政治波动可能对供应链和成本控制带来不确定性;新品研发若不及预期,可能影响公司未来的增长潜力。
你可能感兴趣
中邮医药山外山血透设备市占率稳居前列耗材放量可期
未知机构2025-12-10
【西部医药】继续推荐山外山:ICU建设不会停止,防范疫情反复,国产血透设备替代空
未知机构2023-02-06
血透设备市占率稳居前列,耗材放量可期
中邮证券2026-01-05
太阳 山外山 二季度中标数据高增长 设备与耗材双轮驱动盈利向上
未知机构2026-07-13
太阳 山外山 二季度中标数据高增长 设备与耗材双轮驱动盈利向上
未知机构2026-07-31
山外山26H1业绩超预期设备耗材双轮驱动高增长
未知机构2026-08-28
山外山设备耗材双轮驱动高增长
未知机构2026-07-13
太阳山外山二季度中标数据高增长设备与耗材双轮驱动盈
未知机构2026-07-14
山外山 二季度中标高增长 设备耗材双轮驱动
未知机构2026-07-30
持续完善血透全产链布局,血透耗材生产基全国布局基本完成
医药生物东吴证券2017-07-03