猜你想问
钧达股份上半年业绩表现如何?
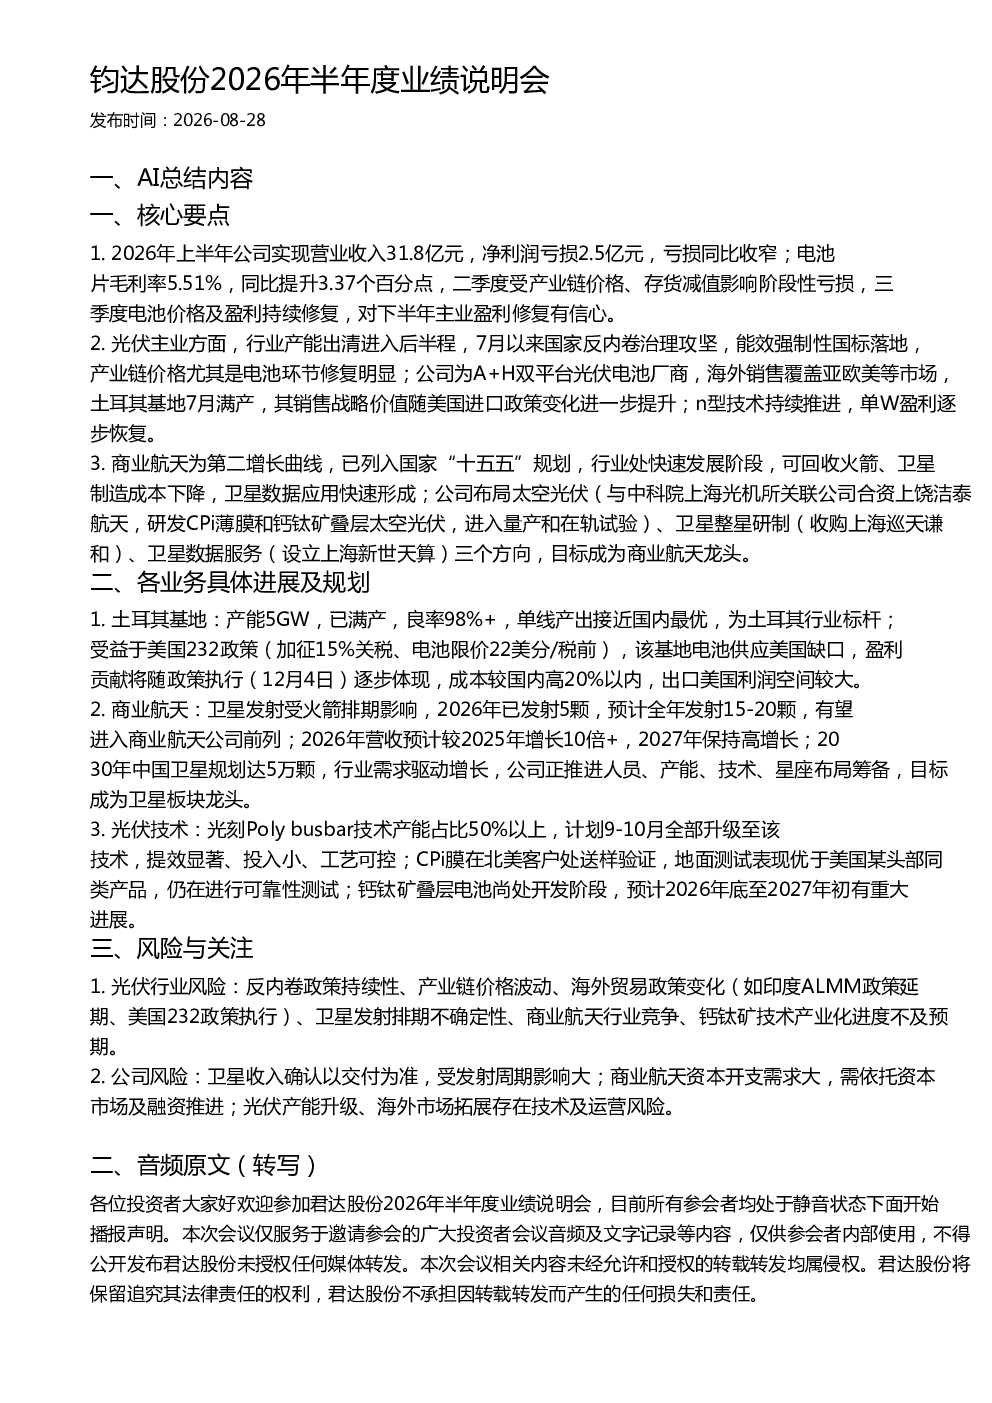
公司上半年实现营业收入31.8亿元,净利润亏损2.5亿元,亏损同比收窄。电池片毛利率5.51%,同比提升3.37个百分点。二季度受产业链价格、存货减值影响阶段性亏损,三季度电池价格及盈利持续修复,对下半年主业盈利修复有信心。
光伏行业发展趋势如何?
行业产能出清进入后半程,7月以来国家反内卷治理攻坚,能效强制性国标落地,产业链价格尤其是电池环节修复明显。公司为A+H双平台光伏电池厂商,海外销售覆盖亚欧美等市场,土耳其基地7月满产,其销售战略价值随美国进口政策变化进一步提升;n型技术持续推进,单W盈利逐步恢复。
报告重点分析了哪些业务方向?
报告重点分析了光伏主业和商业航天业务。光伏方面,公司持续推进光刻Poly busbar技术升级,CPi膜在北美客户处送样验证表现优异,钙钛矿叠层电池开发进入后期阶段。商业航天方面,公司布局太空光伏、卫星整星研制、卫星数据服务三个方向,目标成为商业航天龙头,已进入快速发展阶段。
当前光伏市场现状如何?
光伏行业产能出清进入后半程,国家反内卷政策及能效国标落地推动产业链价格修复。公司作为A+H双平台厂商,海外市场拓展顺利,土耳其基地满产后受益于美国232政策,对美出口盈利空间较大。n型技术逐步成熟,单W盈利恢复,但行业仍面临价格波动、贸易政策变化等风险。
研报提示了哪些风险?
研报提示的风险包括:光伏行业风险,如反内卷政策持续性、产业链价格波动、海外贸易政策变化(如印度ALMM政策延期、美国232政策执行)、卫星发射排期不确定性、商业航天行业竞争、钙钛矿技术产业化进度不及预期;公司风险,如卫星收入确认受发射周期影响、商业航天资本开支需求大、光伏产能升级及海外市场拓展存在技术及运营风险。
你可能感兴趣
百隆东方2026年半年度业绩说明会
未知机构2026-08-17
复旦张江2026年半年度业绩说明会
未知机构2026-08-17
立昂微2026年半年度业绩说明会
未知机构2026-08-17
中望软件2026年半年度业绩说明会核心信息纪要
未知机构2026-08-17
继峰股份2026年半年度业绩说明会纪要
未知机构2026-08-17
福能股份2026年半年度业绩说明会核心情况
未知机构2026-08-28
银河微电2026年半年度业绩说明会
未知机构2026-08-28
华润双鹤2026年半年度业绩说明会
未知机构2026-08-28
普门科技2026年半年度业绩说明会
未知机构2026-08-28
药明康德2026年半年度业绩说明会
未知机构2026-08-28