猜你想问
这份研报主要分析了哪些核心内容?
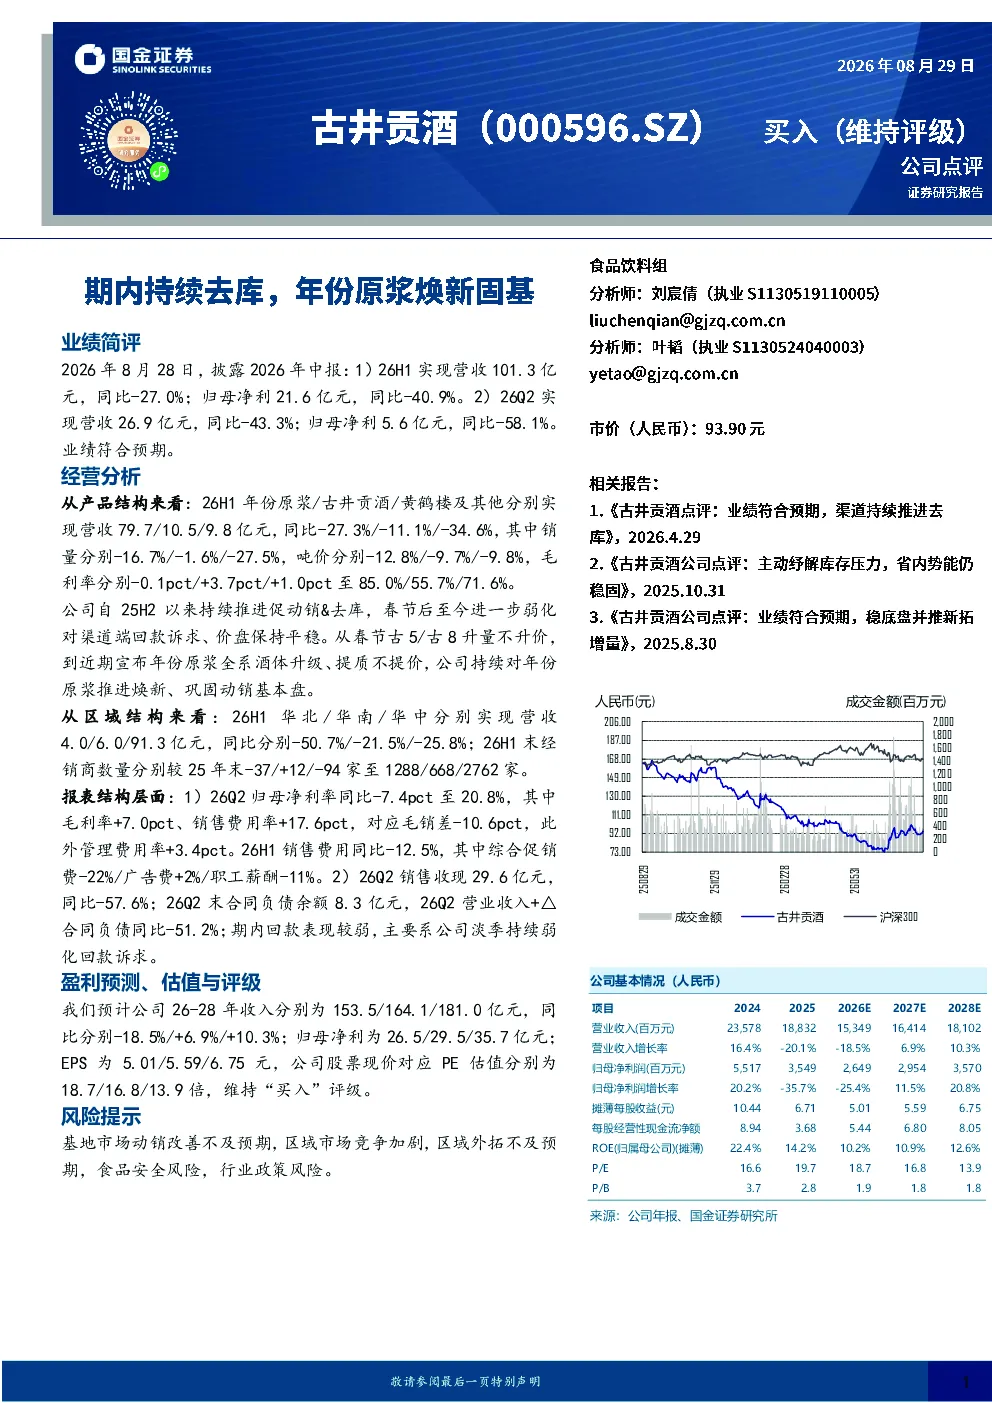
本报告主要分析了古井贡酒2026年中报业绩,包括营收、净利润同比变化情况,以及产品结构、区域结构、报表结构的具体表现。报告指出公司26H1实现营收101.3亿元,同比-27.0%;归母净利21.6亿元,同比-40.9%。产品方面,年份原浆系列营收79.7亿元,同比-27.3%,但提质不提价,巩固动销基本盘。区域方面,华中地区营收91.3亿元,同比-25.8%,经销商数量增加。报表显示26Q2归母净利率20.8%,毛利率+7.0pct,但销售费用率+17.6pct,毛销差-10.6pct。回款表现较弱,主要系淡季持续弱化回款诉求。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化特点。一方面,消费者需求升级推动高端化、健康化产品发展,年份原浆等高端系列提质不提价,巩固动销基本盘。另一方面,区域市场竞争加剧,如华北地区经销商数量减少,但华南地区增加,显示市场格局动态变化。同时,行业外拓与基地市场动销改善是关键挑战,需关注区域市场表现。食品安全与政策风险也需持续关注,但整体行业仍受益于消费升级与渠道优化。
报告重点分析了哪些方向?
报告重点分析了古井贡酒的产品结构、区域结构及报表结构。产品方面,聚焦年份原浆、古井贡酒、黄鹤楼及其他系列营收、销量、吨价、毛利率变化,强调年份原浆提质不提价巩固动销。区域方面,分析华北、华南、华中营收变化及经销商数量增减,揭示区域市场差异。报表方面,关注归母净利率、毛利率、销售费用率等关键指标变化,特别是回款表现与合同负债情况,反映公司淡季弱化回款诉求的策略影响。
当前市场对古井贡酒的整体判断是什么?
当前市场对古井贡酒的整体判断显示业绩符合预期,但面临持续去库与区域市场竞争压力。公司26H1营收101.3亿元,同比-27.0%;归母净利21.6亿元,同比-40.9%,业绩下滑主要受产品结构变化与区域市场影响。产品方面,年份原浆系列表现稳健,但其他系列销量下滑。区域方面,华中市场营收占比高但经销商数量大幅减少,显示外拓挑战。报表方面,回款表现较弱,销售费用率上升,但毛利率有所改善。整体来看,公司需平衡动销与回款,优化区域市场布局。
研报提示的主要风险有哪些?
研报提示的主要风险包括:基地市场动销改善不及预期,可能影响营收恢复;区域市场竞争加剧,如经销商数量变化反映的市场格局动态,可能压缩利润空间;区域外拓不及预期,影响长期增长;食品安全风险,需持续关注产品质量与合规;行业政策风险,如税收、监管政策变化可能影响经营成本。这些风险需结合公司策略与行业环境综合评估。