猜你想问
广发证券2026年业绩表现如何?
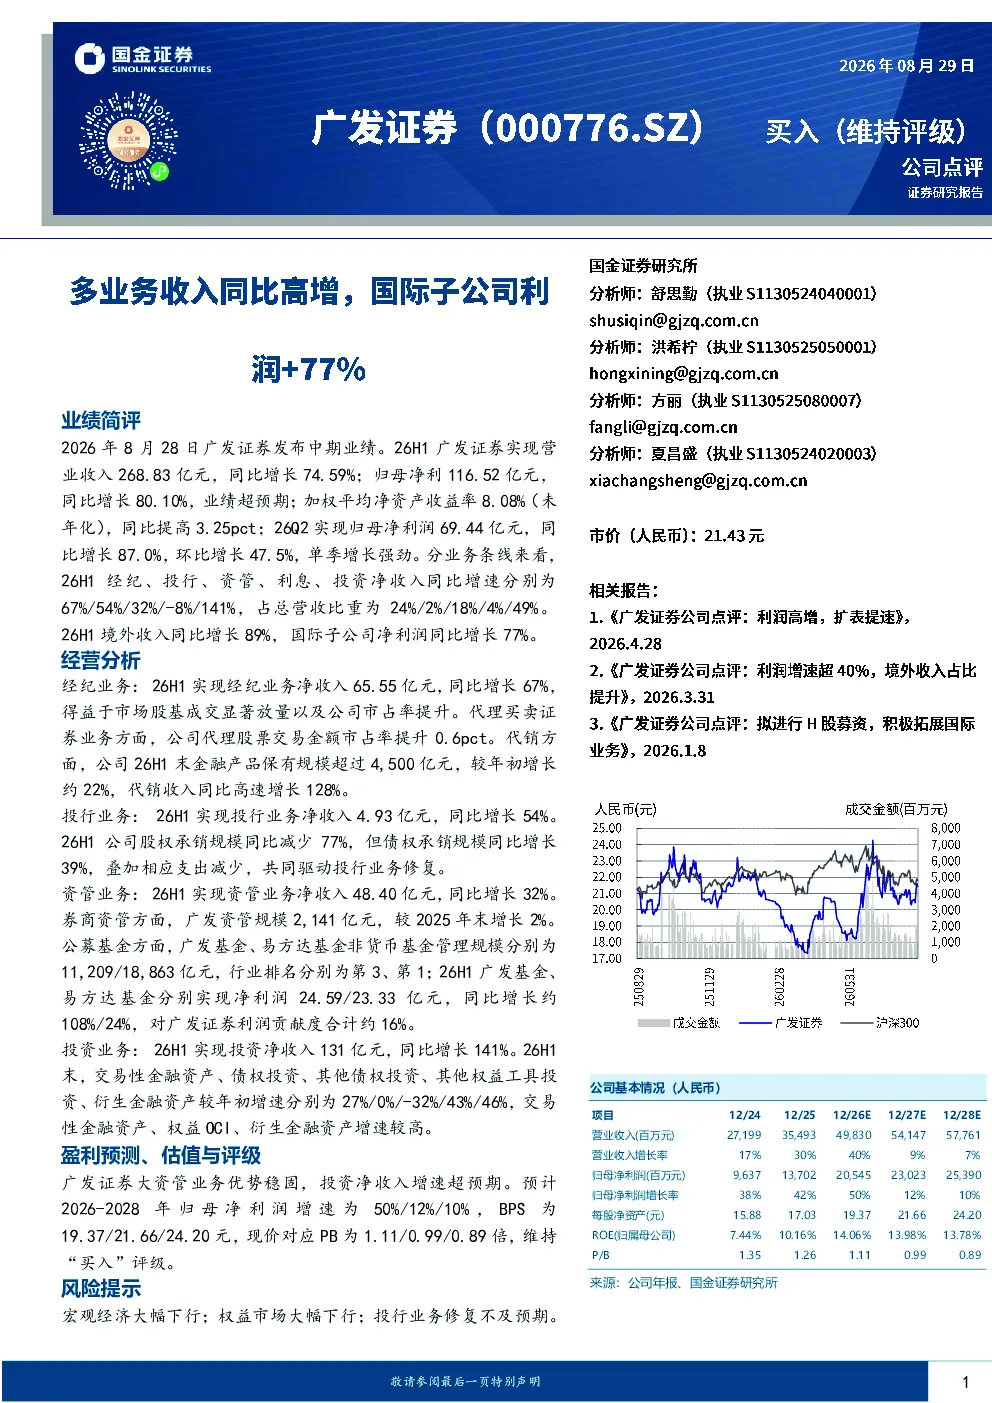
2026年上半年,广发证券实现营业收入268.83亿元,同比增长74.59%;归母净利润116.52亿元,同比增长80.10%,业绩超预期。加权平均净资产收益率8.08%(未年化),同比提高3.25个百分点。单季度来看,2026年第二季度归母净利润69.44亿元,同比增长87.0%,环比增长47.5%。分业务条线来看,经纪、投行、资管、利息、投资净收入同比增速分别为67%、54%、32%、-8%、141%,占总营收比重为24%、2%、18%、4%、49%。境外收入同比增长89%,国际子公司净利润同比增长77%。
金融行业发展趋势如何?
2026年上半年,金融行业整体呈现多业务收入高增态势,尤其投资业务净收入同比增长141%,主要得益于交易性金融资产、权益OCI、衍生金融资产增速较高。经纪业务方面,市场股基成交显著放量推动净收入同比增长67%。投行业务在股权承销规模同比减少77%的情况下,通过债权承销规模同比增长39%实现净收入同比增长54%。资管业务净收入同比增长32%,券商资管规模较2025年末增长2%。境外收入增长表现突出,国际子公司净利润同比增长77%,显示国际化战略成效显著。
广发证券报告重点分析了哪些业务方向?
报告重点分析了广发证券四大业务条线的经营情况。经纪业务方面,主要得益于市场股基成交放量及市占率提升,净收入同比增长67%。投行业务通过债权承销规模增长及支出减少实现净收入同比增长54%。资管业务净收入同比增长32%,券商资管规模较2025年末增长2%,公募基金管理规模行业排名靠前。投资业务表现亮眼,净收入同比增长141%,交易性金融资产、权益OCI、衍生金融资产增速较高。境外业务增长强劲,国际子公司净利润同比增长77%。
当前市场对金融行业有何判断?
当前市场对金融行业的判断显示行业整体呈现结构性分化态势。一方面,投资业务因市场波动及资产配置调整呈现高增长,但需关注交易性金融资产依赖度较高的问题。另一方面,传统业务如经纪业务受益于市场活跃度提升实现较快增长,但行业竞争激烈。资管业务规模稳步增长,但主动管理能力仍需提升。投行业务修复过程中,需关注股权承销规模恢复的可持续性。整体而言,金融行业在市场环境变化下展现出较强的适应能力,但需关注宏观经济及权益市场波动带来的不确定性。
广发证券报告提示了哪些风险?
广发证券报告提示了三方面主要风险:一是宏观经济大幅下行可能影响行业整体盈利能力;二是权益市场大幅波动可能对投资业务及资管业务规模带来冲击;三是投行业务修复进程可能不及预期,尤其股权承销规模恢复面临较大不确定性。此外,行业监管政策变化及同业竞争加剧也可能对业务发展带来挑战。需关注这些风险因素对业绩的潜在影响,并评估其应对措施的有效性。