猜你想问
美国扩大长债回购规模效果如何?
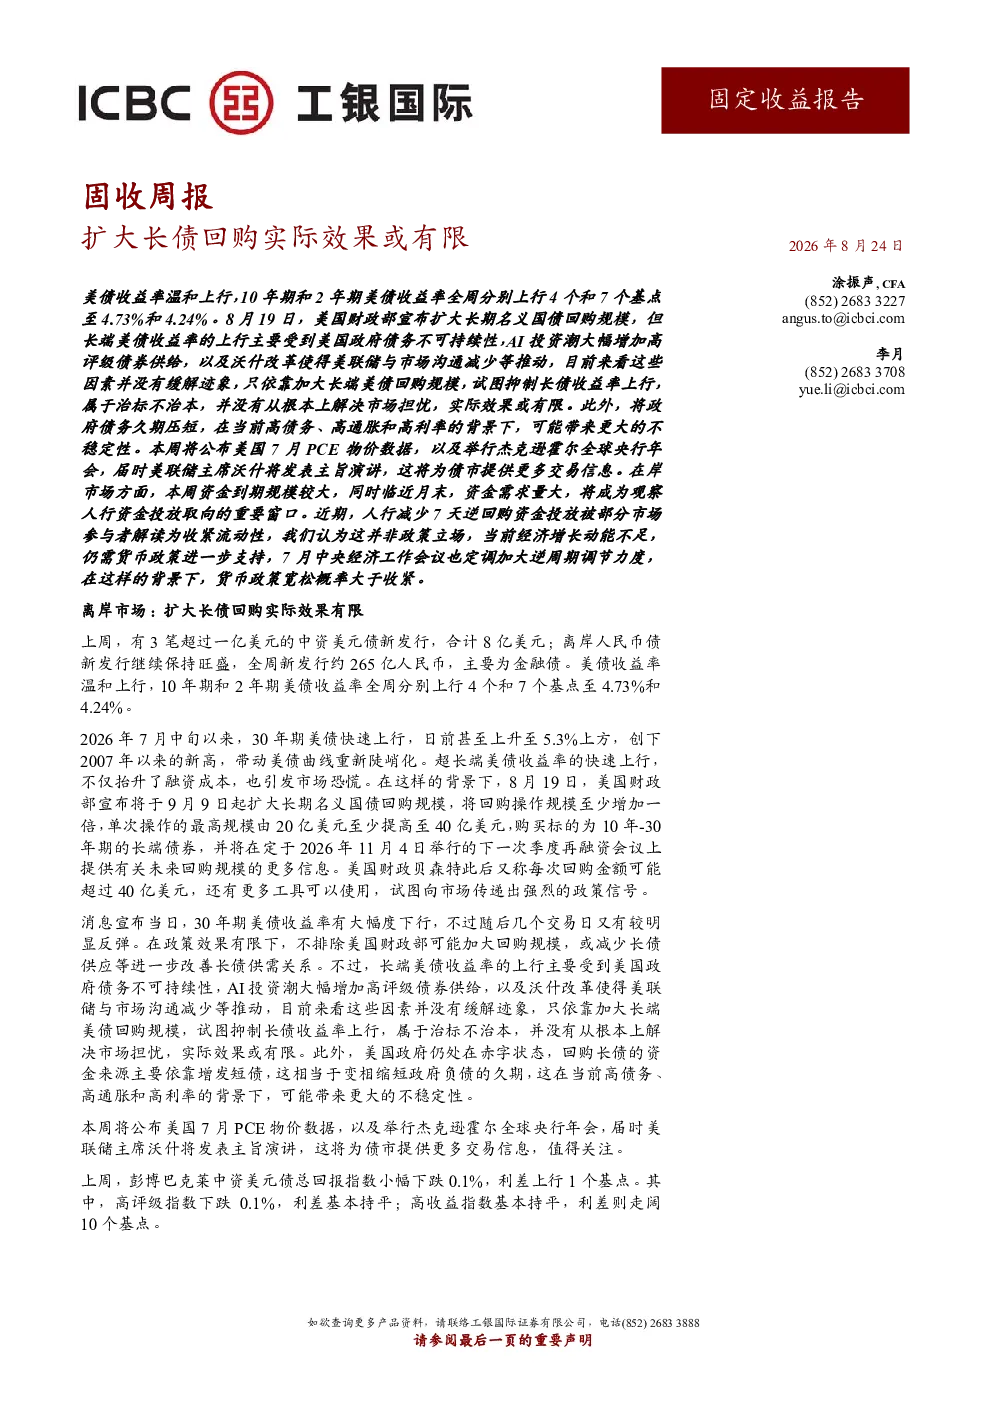
美国财政部扩大长端美债回购规模难以从根本上解决市场对美国政府债务可持续性、AI投资潮导致的高评级债券供给增加以及美联储沟通减少等因素的担忧,实际效果或有限。此举可能变相缩短政府负债的久期,在当前高债务、高通胀和高利率的背景下,可能带来更大的不稳定性。
美国国债收益率为何温和上行?
受美国政府债务不可持续性、AI投资潮大幅增加高评级债券供给以及沃什改革使得美联储与市场沟通减少等因素推动,10年期和2年期美债收益率全周分别上行4个和7个基点至4.73%和4.24%。这些因素共同作用,导致市场对长期债券的需求相对减弱,推动收益率上行。
中国央行将如何应对市场变化?
本周将公布美国7月PCE物价数据,以及举行杰克逊霍尔全球央行年会,届时美联储主席沃什将发表主旨演讲,这将为债市提供更多交易信息。在岸市场方面,本周资金到期规模较大,同时临近月末,资金需求量大,央行或加大资金投放力度以维持市场流动性稳定。
中资美元债发行情况如何?
上周,有3笔超过一亿美元的中资美元债新发行,合计8亿美元;离岸人民币债新发行继续保持旺盛,全周新发行约265亿人民币,主要为金融债。彭博巴克莱中资美元债总回报指数小幅下跌0.1%,利差上行1个基点,显示市场对中资美元债的接受度仍较高,但投资者对风险的关注度有所提升。
本报告有哪些风险提示?
本报告提示,美国扩大长债回购规模可能带来更大的不稳定性,美国国债收益率温和上行可能持续,中国央行加大资金投放力度需关注其对市场流动性的影响,中资美元债发行虽保持旺盛但需警惕利差上行带来的风险。投资者应密切关注美国经济数据、美联储政策动向以及中国货币政策变化,以评估相关风险。
你可能感兴趣
有色金属行业研究:有色金属周报:美国扩大长债回购规模,看好钨钼稀土涨价行情
有色金属国金证券2026-08-23
扩大长债回购治标不治本,财政纪律是关键
金融工银国际2026-08-26
海外宏观周报(2026年第32期):美财政部扩大长债回购规模,但效果差强人意
民银国际2026-08-24
股指期货早报:美财政部宣布长债回购上限60亿美元,效果有限
创元期货2026-09-10
【研选】制冷剂已进入涨价区间,分析师认为具有长周期、大幅度的涨价行情,逐步形成价格向业绩兑现;国内稀缺的CPU+DCU设计厂商,单季度收入创新高,继续扩大市场份,且启动回购彰显发展信心
未知机构2024-02-27
利率市场2015年11月投资展望:回购利率是长债行情的关键
中投证券2015-11-02
东财宏观 长债回购加量利率曲线扭曲与美债下一阶段
未知机构2026-08-20
美财政部加大长债回购力度贵金属逻辑持续增强20260824 原文
未知机构2026-08-24
盘前Plus+|今日重点关注:原油 美国财政部回购60亿美元长债
国泰君安证券2026-09-10
方正金属:美财政部加大长债回购 贵金属与铜、锂矿投资逻辑解析
未知机构2026-08-24