猜你想问
这份研报的核心内容是什么?
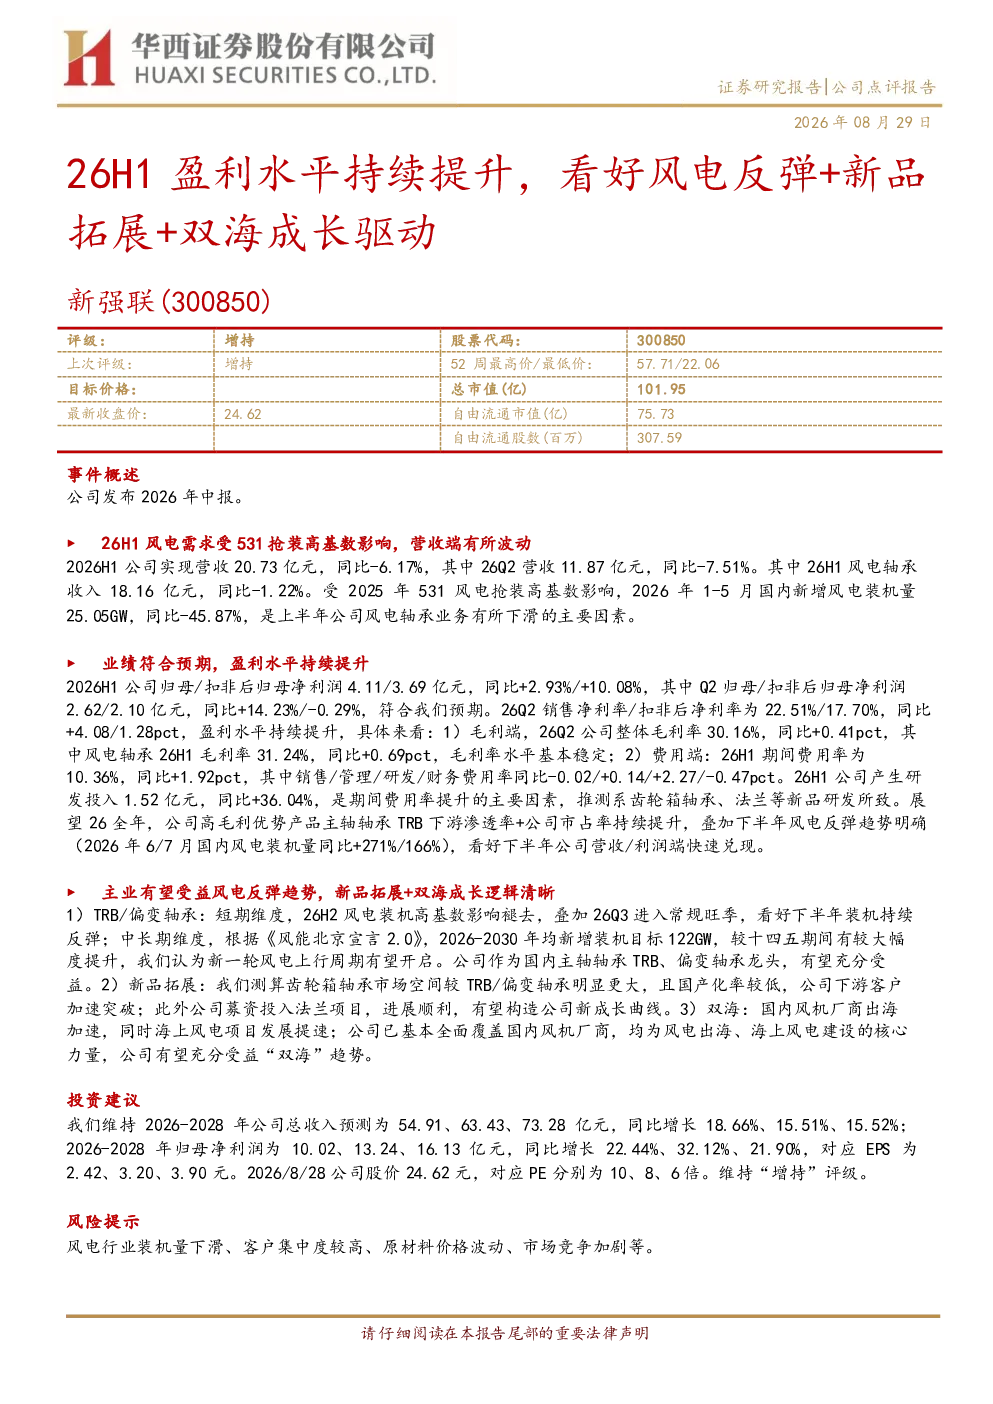
本报告分析2026年上半年公司营收20.73亿元,同比-6.17%,主要受2025年531风电抢装高基数影响,国内新增风电装机量同比-45.87%。风电轴承收入18.16亿元,同比-1.22%。业绩符合预期,归母净利润4.11亿元,同比+2.93%,扣非后归母净利润3.69亿元,同比+10.08%。Q2归母净利润2.62亿元,同比+14.23%,扣非后归母净利润2.10亿元,同比-0.29%。盈利水平持续提升,Q2销售净利率22.51%,同比+4.08pct;毛利率30.16%,同比+0.41pct;期间费用率10.36%,同比+1.92pct,主要因研发投入1.52亿元,同比+36.04%。展望全年,看好下半年风电反弹趋势,预计营收/利润端快速兑现。风电轴承业务短期看装机基数效应褪去,旺季反弹;中长期看新一轮风电上行周期开启,公司作为龙头受益。新品拓展方面,齿轮箱轴承市场空间大,国产化率低,公司客户突破;法兰项目进展顺利,构造新成长曲线。双海趋势方面,风机厂商出海加速,海上风电提速,公司覆盖核心客户,充分受益。
风电行业的发展趋势如何?
风电行业2026年上半年受2025年531抢装高基数影响,国内新增风电装机量同比-45.87%。但展望下半年,风电反弹趋势明显,新一轮风电上行周期开启。海上风电提速,风机厂商出海加速,为行业带来新增长动力。公司作为风电轴承龙头,短期受益旺季反弹,中长期在风电上行周期中地位稳固。同时,风电设备国产化率提升,公司新品拓展如齿轮箱轴承和法兰项目进展顺利,进一步拓展市场空间。
研报重点分析了哪些方向?
本报告重点分析了公司盈利水平持续提升的逻辑,包括Q2销售净利率和毛利率的改善,以及研发投入增加带来的长期竞争力。报告详细拆解了风电轴承业务的短期和长期机遇,短期看装机基数效应褪去后的旺季反弹,中长期看风电上行周期中的龙头地位。此外,报告还关注了公司新品拓展方向,如齿轮箱轴承和法兰项目,以及双海趋势下公司如何受益于风机厂商出海和海上风电提速。这些方向共同构成了公司未来成长的核心驱动力。
当前风电市场的现状如何?
当前风电市场呈现短期波动与长期向上的特点。2026年上半年受高基数影响,国内新增风电装机量同比下滑,但下半年反弹趋势明显,新一轮风电上行周期正在开启。海上风电和风机出海成为重要增长点,为行业带来新机遇。风电轴承市场竞争激烈,但公司凭借技术领先和客户资源优势,短期受益旺季反弹,中长期在风电上行周期中具备明显竞争力。同时,风电设备国产化率提升,为国内企业带来市场空间。
研报提到了哪些风险提示?
本报告提示了几个潜在风险:首先,风电装机量可能不及预期,影响公司业务增长;其次,客户集中度较高,可能存在经营风险;再次,原材料价格波动可能影响公司盈利能力;最后,市场竞争加剧可能压缩公司利润空间。这些风险需持续关注,但报告认为公司通过技术领先和新品拓展已做好部分应对准备。