猜你想问
2026年上半年丸美生物营收和净利润下滑的原因是什么?
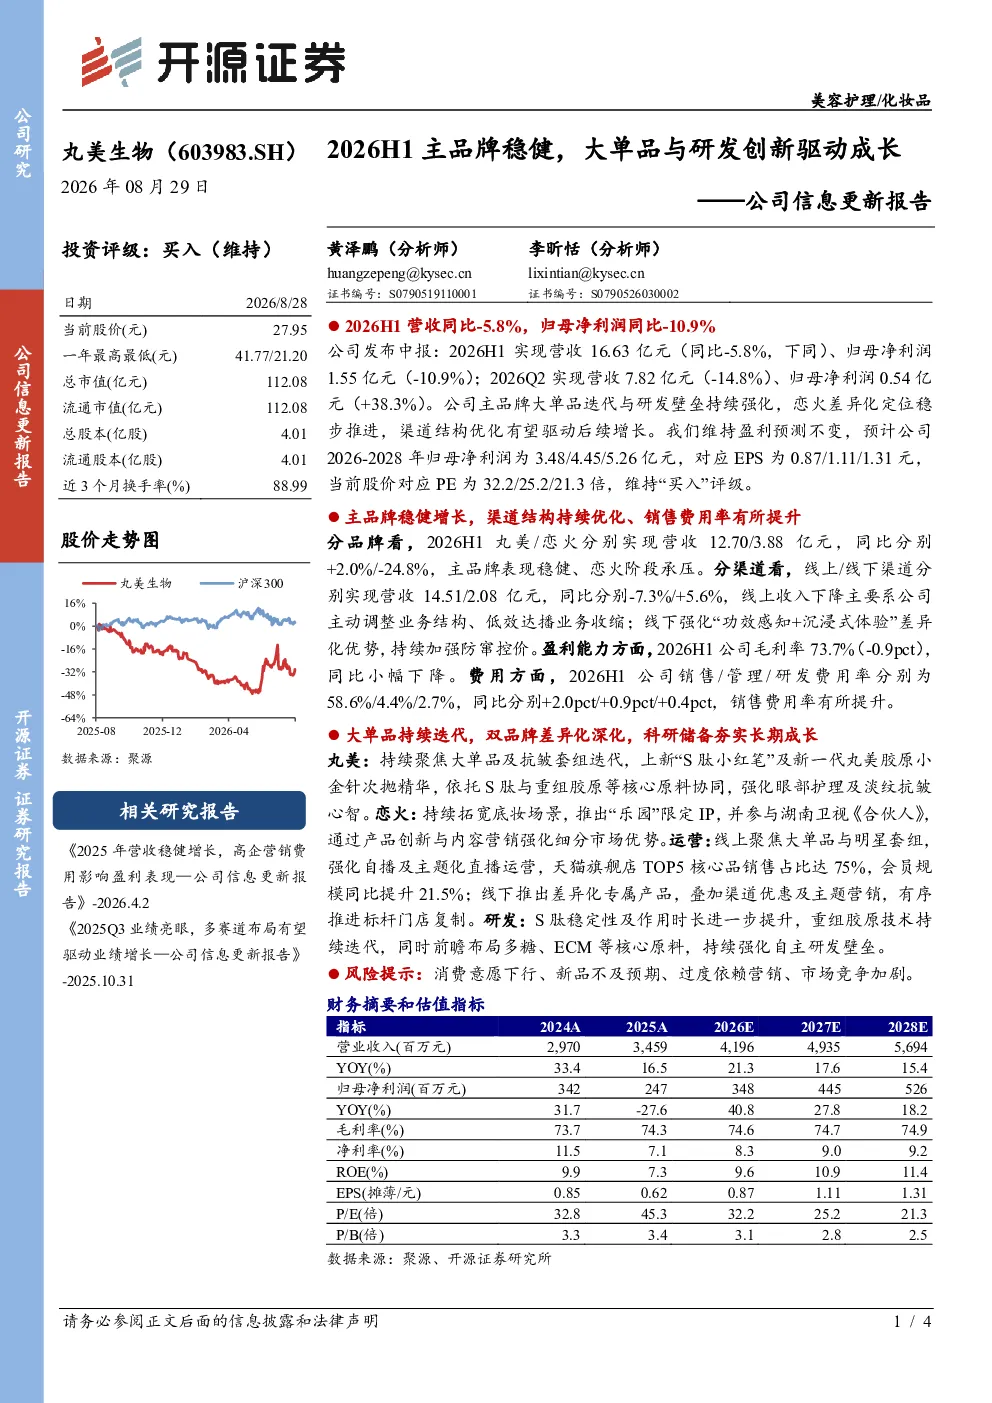
2026年上半年丸美生物营收和净利润同比下滑,主要受恋火品牌阶段性承压影响。尽管主品牌丸美稳健增长,渠道结构持续优化,但恋火品牌营收同比大幅下降24.8%。同时,公司销售费用率提升2.0pct至58.6%,管理费用率微增0.9pct,研发费用率上升0.4pct至2.7pct,这些因素共同导致净利润同比下滑10.9%。Q2数据显示营收和净利润同比分别下降14.8%和上升38.3%,显示短期波动较大,但长期来看,公司主品牌迭代与研发创新仍具驱动潜力。
医药生物行业未来发展趋势如何?
医药生物行业未来发展趋势呈现多元化特点。一方面,创新药研发持续加码,生物类似药和高端医疗器械需求增长,政策支持创新驱动产业升级。另一方面,消费健康意识提升带动医美、保健品等细分赛道扩张,丸美生物等品牌通过大单品迭代和差异化定位满足市场需求。同时,数字化渗透加速,线上线下渠道融合成为趋势,丸美生物强化自播和主题化直播等运营策略正是这一方向体现。但需关注消费意愿波动、市场竞争加剧等挑战。
研报对丸美生物的重点分析方向有哪些?
研报重点分析了丸美生物的双品牌战略执行情况。丸美品牌聚焦大单品及抗皱套组迭代,推出S肽小红笔等创新产品,持续强化研发壁垒,S肽及重组胶原技术迭代领先。恋火品牌则通过拓宽底妆场景、推出限定IP等方式差异化定位,但短期内营收承压。此外,报告关注渠道结构优化,线上自播和线下专属产品差异化策略成效显著,线上营收占比提升但同比仍下降7.3%。研发投入持续加码,多糖、ECM等前瞻布局为长期增长奠定基础。
当前医药生物市场现状如何?
当前医药生物市场呈现结构性分化特征。创新药领域竞争激烈,但头部企业凭借研发积累仍保持优势,如丸美生物持续投入S肽等核心原料研发。消费健康市场增长稳健,但受经济环境影响,消费意愿存在波动,丸美生物2026H1营收下滑部分受此因素影响。渠道层面,线上渠道增速放缓但仍是重要增长点,线下渠道通过差异化产品提升坪效。丸美生物线上营收占比虽高但同比仍下降,线下渠道则实现正增长,显示渠道结构优化成效。
研报提示的主要风险有哪些?
研报提示的主要风险包括:消费意愿下行可能影响医美和保健品需求,丸美生物2026H1营收下滑部分源于此;新品迭代若不及预期将影响长期增长,恋火品牌阶段性承压即为此类风险体现;过度依赖营销可能导致费用率持续攀升,丸美生物销售费用率同比上升2.0pct需关注;市场竞争加剧,尤其是医美赛道同质化竞争,可能压缩利润空间。此外,原材料价格波动和宏观政策变化也可能带来不确定性。