猜你想问
线上赢家时尚3709HK2026中期业绩报告核心内容是什么?
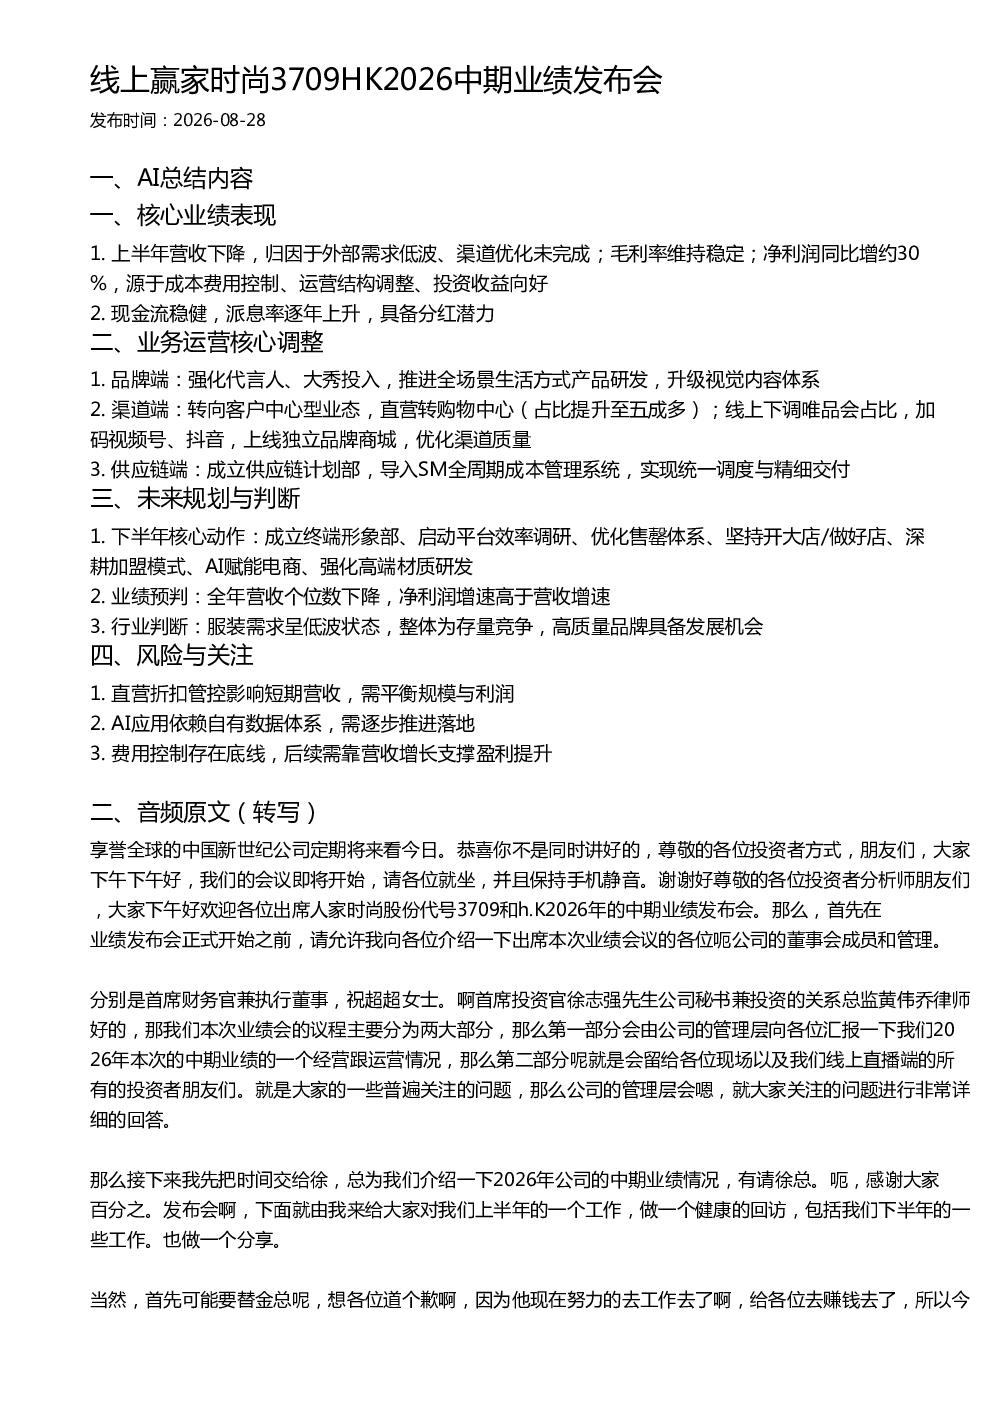
上半年营收下降主要因外部需求低迷和渠道优化未完成,毛利率稳定,净利润同比增约30%源于成本费用控制、运营结构调整和投资收益向好,现金流稳健,派息率逐年上升。业务端强化品牌投入,渠道转向客户中心型业态,供应链导入SM全周期成本管理系统。下半年将成立终端形象部、优化售罄体系、AI赋能电商等。
时尚赛道行业发展趋势如何?
服装需求呈低波状态,整体为存量竞争,高质量品牌具备发展机会。线上渠道需优化唯品会占比,加码视频号、抖音等新兴平台,独立品牌商城上线,提升渠道质量。品牌端推进全场景生活方式产品研发,供应链端实现统一调度与精细交付。
报告重点分析了哪些方向?
报告重点分析了业绩表现、业务运营调整、未来规划及风险。业绩端关注营收下降原因及利润增长驱动因素;运营端聚焦品牌、渠道、供应链三大核心调整,如强化代言人投入、直营转购物中心、导入成本管理系统等;未来规划涉及终端形象、平台效率、售罄体系优化、AI应用等;风险提示包括直营折扣管控影响短期营收、AI应用依赖数据体系、费用控制存在底线等。
当前市场现状如何判断?
当前市场处于低波状态,竞争格局为存量竞争,高质量品牌具备发展机会。线上渠道需优化渠道结构,线下渠道转向客户中心型业态,品牌端需强化生活方式产品研发。公司通过成本费用控制、运营结构调整提升盈利能力,但需平衡规模与利润,费用控制存在底线。
研报提示了哪些风险?
研报提示的主要风险包括:直营折扣管控可能影响短期营收,需平衡规模与利润;AI应用依赖自有数据体系,需逐步推进落地;费用控制存在底线,后续盈利提升需靠营收增长支撑。此外,外部需求低迷和渠道优化未完成仍是业绩面临的挑战,需关注渠道质量优化和品牌建设成效。
你可能感兴趣
赢家时尚二零二五年中期报告
港股财报2025-09-25
赢家时尚二零二三年中期报告
港股财报2023-09-28
赢家时尚二零二二年中期报告
港股财报2022-09-28
赢家时尚二零二一年中期报告
港股财报2021-09-29
赢家时尚2025H1业绩稳健增长,电商渠道表现领先
山西证券2025-08-25
赢家时尚(03709.HK)业绩符合预期,预计2026年继续控费提效
国盛证券2026-04-01
纺织服装行业投资周报:赢家时尚及361度获纳入恒指,多家公司发布中报业绩
纺织服装西部证券2022-08-21
三季报:线上增长亮眼,管理提效带动业绩增长,携手小子科技发力数字时尚
纺织服装东吴证券2017-10-29
赢家时尚二零二零年年报
港股财报2021-04-29
赢家时尚(03709.HK):营运效率改善,惟投资者可能更期待销售反弹
西牛证券2025-09-03