猜你想问
华帝股份2026年半年报核心内容是什么?
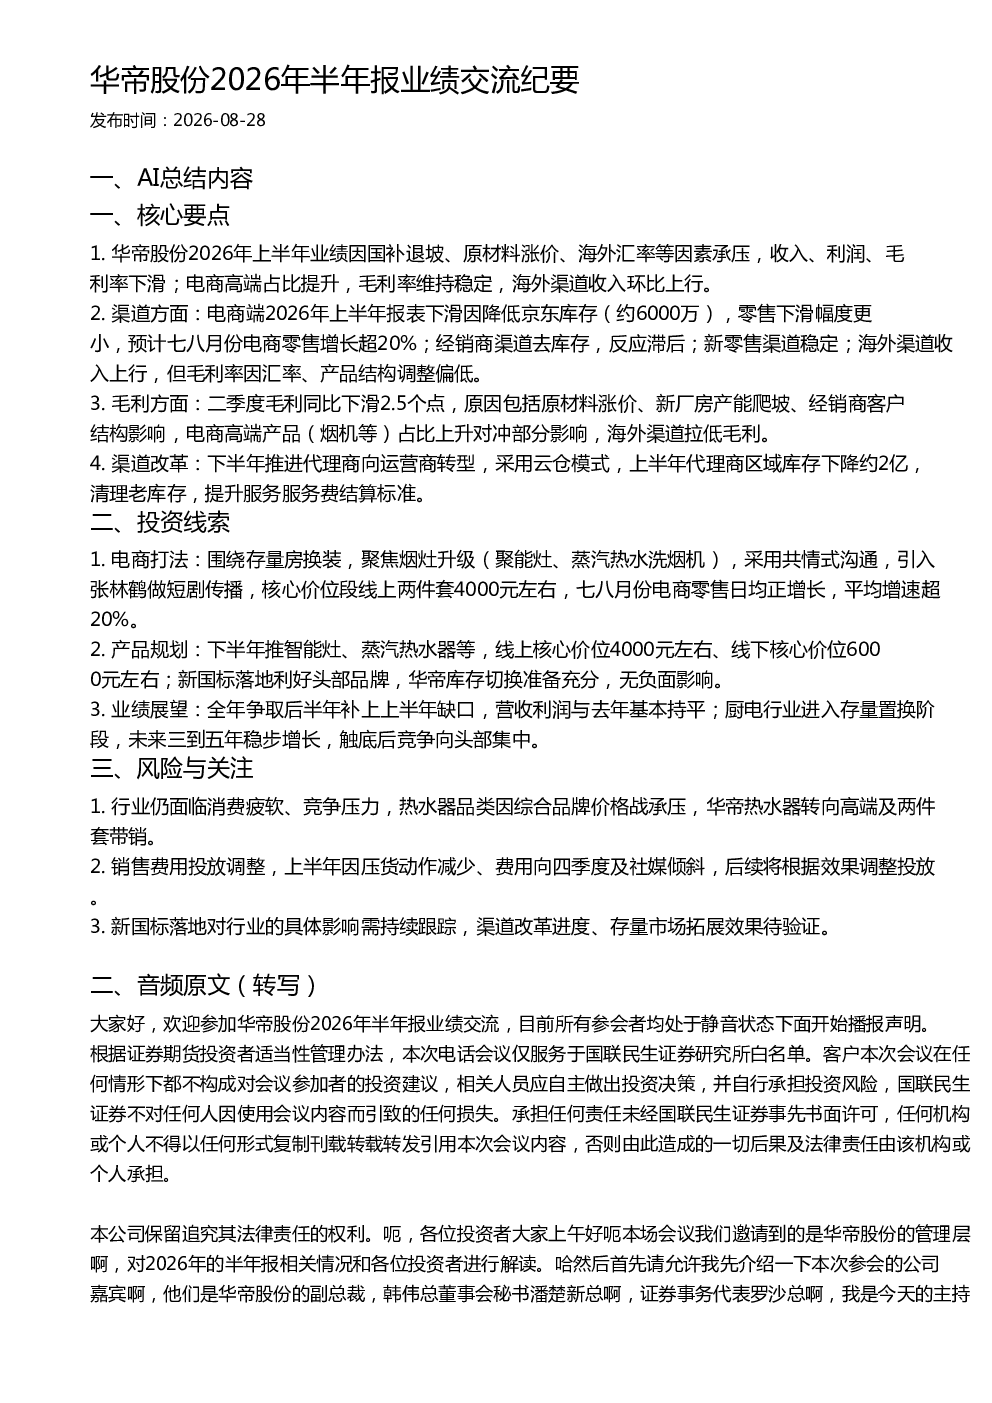
华帝股份2026年上半年业绩受国补退坡、原材料涨价、海外汇率等因素影响承压,收入、利润、毛利率下滑。但电商高端占比提升,海外渠道收入环比上行,整体毛利率维持稳定,净利润承压。公司下半年战略重点包括推进代理商向运营商转型,采用云仓模式,并聚焦存量房换装,烟灶升级等电商渠道策略。
厨电行业未来发展趋势如何?
厨电行业进入存量置换阶段,未来三到五年将稳步增长。触底后竞争将向头部集中,头部品牌受益于新国标落地等政策利好。华帝等头部企业通过渠道改革、产品升级(如智能灶、蒸汽热水器)等方式积极应对市场变化,未来增长中枢在于存量市场的拓展和产品结构的优化。
华帝2026年半年报重点分析了哪些方向?
报告重点分析了华帝各渠道表现及变化,包括电商渠道因库存调整报表下滑但零售增长超20%,经销商渠道去库存滞后,新零售渠道稳定,海外渠道收入上行但毛利率偏低。此外,报告还探讨了毛利下滑原因、渠道改革推进情况、电商渠道打法及盈利能力、产品规划及新国标影响、业绩展望及未来增长中枢等方向。
当前厨电市场现状如何?
当前厨电市场面临消费疲软、竞争压力,热水器品类因价格战承压。华帝热水器业务转向高端及两件套带销策略。同时,销售费用投放调整,公司根据效果优化费用结构。行业整体处于调整期,但头部品牌通过产品创新和渠道优化积极布局,为未来增长奠定基础。
华帝2026年半年报提示了哪些风险?
报告提示行业面临消费疲软、竞争压力,热水器品类价格战承压。销售费用投放调整需关注效果。新国标落地对行业的具体影响需持续跟踪,渠道改革进度、存量市场拓展效果待验证。此外,原材料价格波动、海外汇率变化等外部因素也可能对公司经营产生影响。
你可能感兴趣
长江煤炭-甘肃能化2026年半年报业绩交流纪要
未知机构2026-08-25
西麦食品2026年半年报业绩交流纪要
未知机构2026-08-20
新恒泰2026年半年报业绩及业务拓展交流纪要
未知机构2026-09-10
浙数文化2026年半年报业绩交流纪要
未知机构2026-08-16
美好医疗2026年半年报业绩交流电话会纪要
未知机构2026-08-18
国联民生轻工中小盘浙江自然2026年半年报业绩交流纪要
未知机构2026-08-25
长江煤炭新集能源2026年半年报业绩交流纪要
未知机构2026-08-21
华帝股份2026年半年报点评:行业需求平淡,短期经营承压
国联民生证券2026-08-31
华帝股份交流纪要20240703二三年年报及2124
未知机构2024-07-03
中信证券海容冷链2026年半年报交流纪要
未知机构2026-08-17