猜你想问
中国秦发2026年中报核心业绩表现如何?
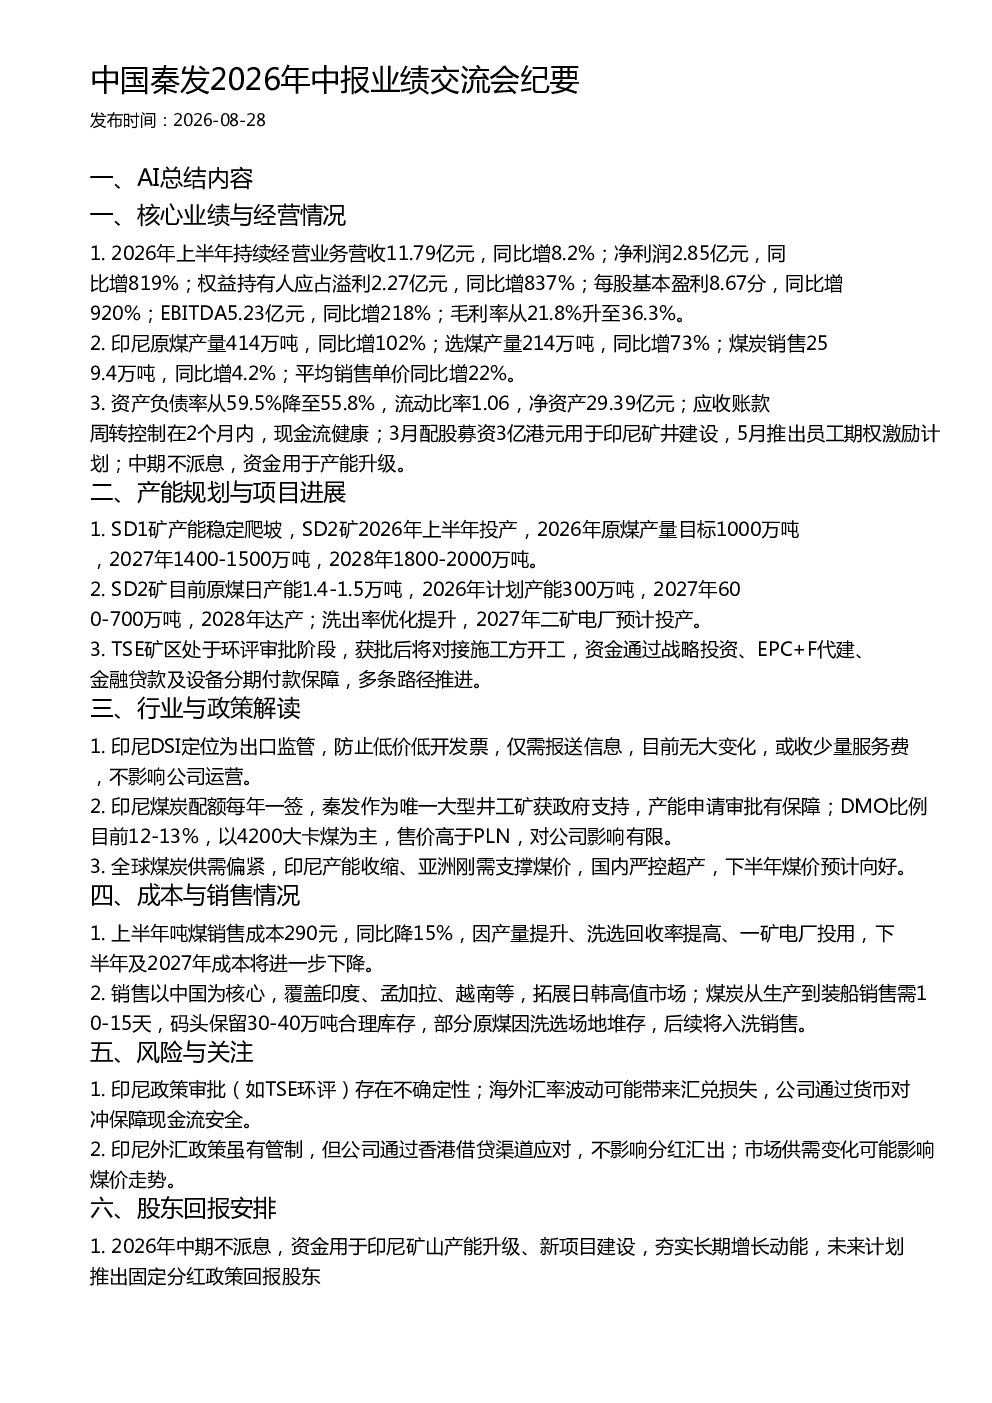
2026年上半年,中国秦发持续经营业务实现营收11.79亿元,同比增长8.2%;净利润2.85亿元,同比增长819%。权益持有人应占溢利2.27亿元,同比增837%;每股基本盈利8.67分,同比增长920%。EBITDA为5.23亿元,同比增218%。毛利率从21.8%升至36.3%。印尼原煤产量414万吨,同比增102%;选煤产量214万吨,同比增73%;煤炭销售259.4万吨,同比增4.2%;平均销售单价同比增22%。这些数据表明公司经营状况显著改善,盈利能力大幅提升。
印尼煤炭行业发展趋势如何?
印尼煤炭行业受DSI出口监管政策影响,该政策旨在防止低价低开发票,仅需报送信息,目前无大变化,或收少量服务费,不影响公司运营。印尼煤炭配额每年一签,秦发作为唯一大型井工矿获政府支持,产能申请审批有保障。全球煤炭供需偏紧,印尼产能收缩、亚洲刚需支撑煤价,国内严控超产,下半年煤价预计向好。这些因素共同推动印尼煤炭行业向高质量、高附加值方向发展。
报告重点分析了哪些方面?
报告重点分析了公司核心业绩与经营情况,包括营收、净利润、毛利率等关键财务指标的增长;产能规划与项目进展,如SD1矿稳定爬坡、SD2矿投产计划及TSE矿区环评审批;行业与政策解读,涵盖印尼DSI政策、煤炭配额及DMO比例影响;成本与销售情况,包括吨煤销售成本下降及销售市场拓展;以及风险与关注,如印尼政策审批不确定性、汇率波动风险等。这些分析全面展示了公司发展现状与未来方向。
当前煤炭市场现状如何?
当前煤炭市场呈现供需偏紧态势,印尼产能收缩导致供应减少,而亚洲地区对煤炭需求持续增长,支撑煤价上涨。国内严控超产政策进一步加剧了市场供需矛盾。印尼煤炭DMO比例目前12-13%,以4200大卡煤为主,售价高于PLN,对公司影响有限。这些因素共同构成了当前煤炭市场的供需格局,预计下半年煤价有望保持向好趋势。
研报提示了哪些风险?
研报提示的主要风险包括印尼政策审批不确定性,如TSE矿区环评可能存在变数;海外汇率波动可能带来汇兑损失,公司虽通过货币对冲保障现金流安全,但仍需关注汇率风险。此外,市场供需变化可能影响煤价走势,进而影响公司经营业绩。这些风险需引起投资者关注,并做好相应的风险管理。