猜你想问
浩洋股份2026年中报核心数据表现如何?
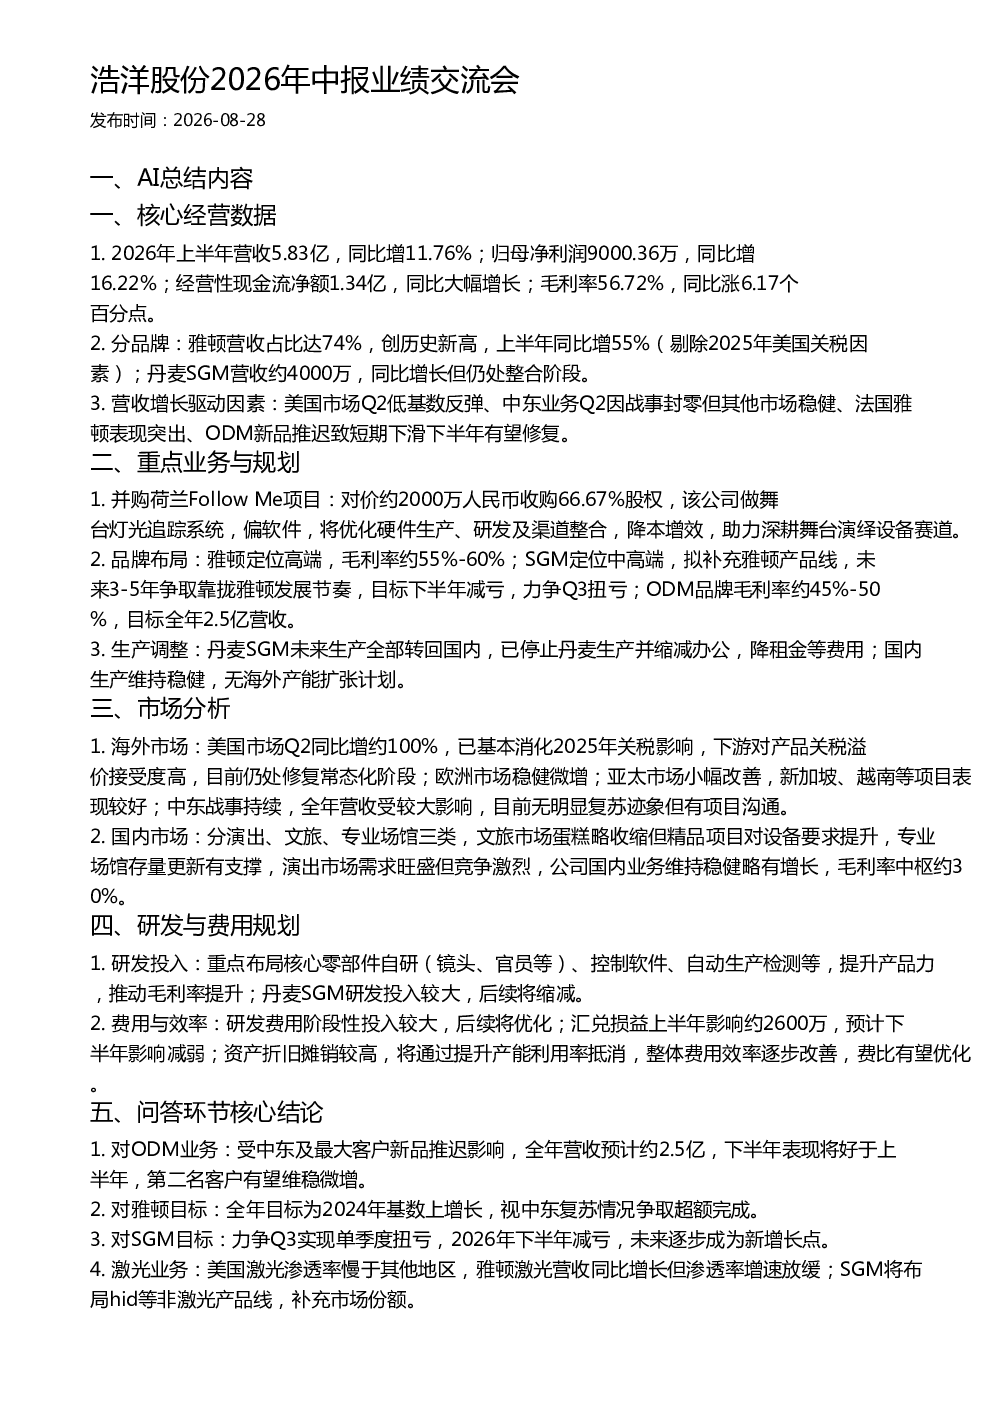
浩洋股份2026年上半年营收5.83亿,同比增长11.76%,归母净利润9000.36万,同比增长16.22%,经营性现金流净额1.34亿,同比大幅增长。毛利率达到56.72%,同比提升6.17个百分点。雅顿品牌营收占比达74%,同比增55%,丹麦SGM营收约4000万,同比增长。营收增长主要得益于美国市场低基数反弹、中东业务其他市场稳健、法国雅顿表现突出,ODM新品推迟影响短期下滑,下半年有望修复。
浩洋股份未来业务布局有何重点?
浩洋股份未来业务布局重点包括:1)并购荷兰Follow Me项目,收购66.67%股权,优化硬件生产、研发及渠道整合,助力深耕舞台演绎设备赛道;2)品牌布局方面,雅顿定位高端,SGM定位中高端补充雅顿产品线,未来3-5年争取靠拢雅顿发展节奏,目标下半年减亏,力争Q3扭亏;3)ODM品牌目标全年2.5亿营收;4)生产调整,丹麦SGM未来生产全部转回国内,国内生产维持稳健,无海外产能扩张计划。
浩洋股份海外市场发展现状及趋势如何?
浩洋股份海外市场发展现状及趋势:美国市场Q2同比增约100%,已基本消化2025年关税影响,下游对产品关税溢价接受度高,目前仍处修复常态化阶段;欧洲市场稳健微增;亚太市场小幅改善,新加坡、越南等项目表现较好;中东战事持续,全年营收受较大影响,目前无明显复苏迹象但有项目沟通。公司正积极应对市场变化,优化资源配置。
浩洋股份研发投入及费用效率情况怎样?
浩洋股份研发投入重点布局核心零部件自研(镜头、官员等)、控制软件、自动生产检测等,以提升产品力,推动毛利率提升。丹麦SGM研发投入较大,后续将缩减。费用方面,研发费用阶段性投入较大,后续将优化;汇兑损益上半年影响约2600万,预计下半年影响减弱;资产折旧摊销较高,将通过提升产能利用率抵消,整体费用效率逐步改善,费比有望优化。
浩洋股份面临哪些潜在风险?
浩洋股份面临的主要潜在风险包括:1)ODM业务受中东及最大客户新品推迟影响,全年营收预计约2.5亿,下半年表现将好于上半年,第二名客户有望维稳微增;2)雅顿全年目标为2024年基数上增长,视中东复苏情况争取超额完成;3)SGM目标力争Q3实现单季度扭亏,2026年下半年减亏,但未来发展存在不确定性;4)激光业务方面,美国激光渗透率慢于其他地区,雅顿激光营收同比增长但渗透率增速放缓,市场竞争加剧。公司需持续关注市场变化及经营风险。