猜你想问
这份研报的核心内容是什么?
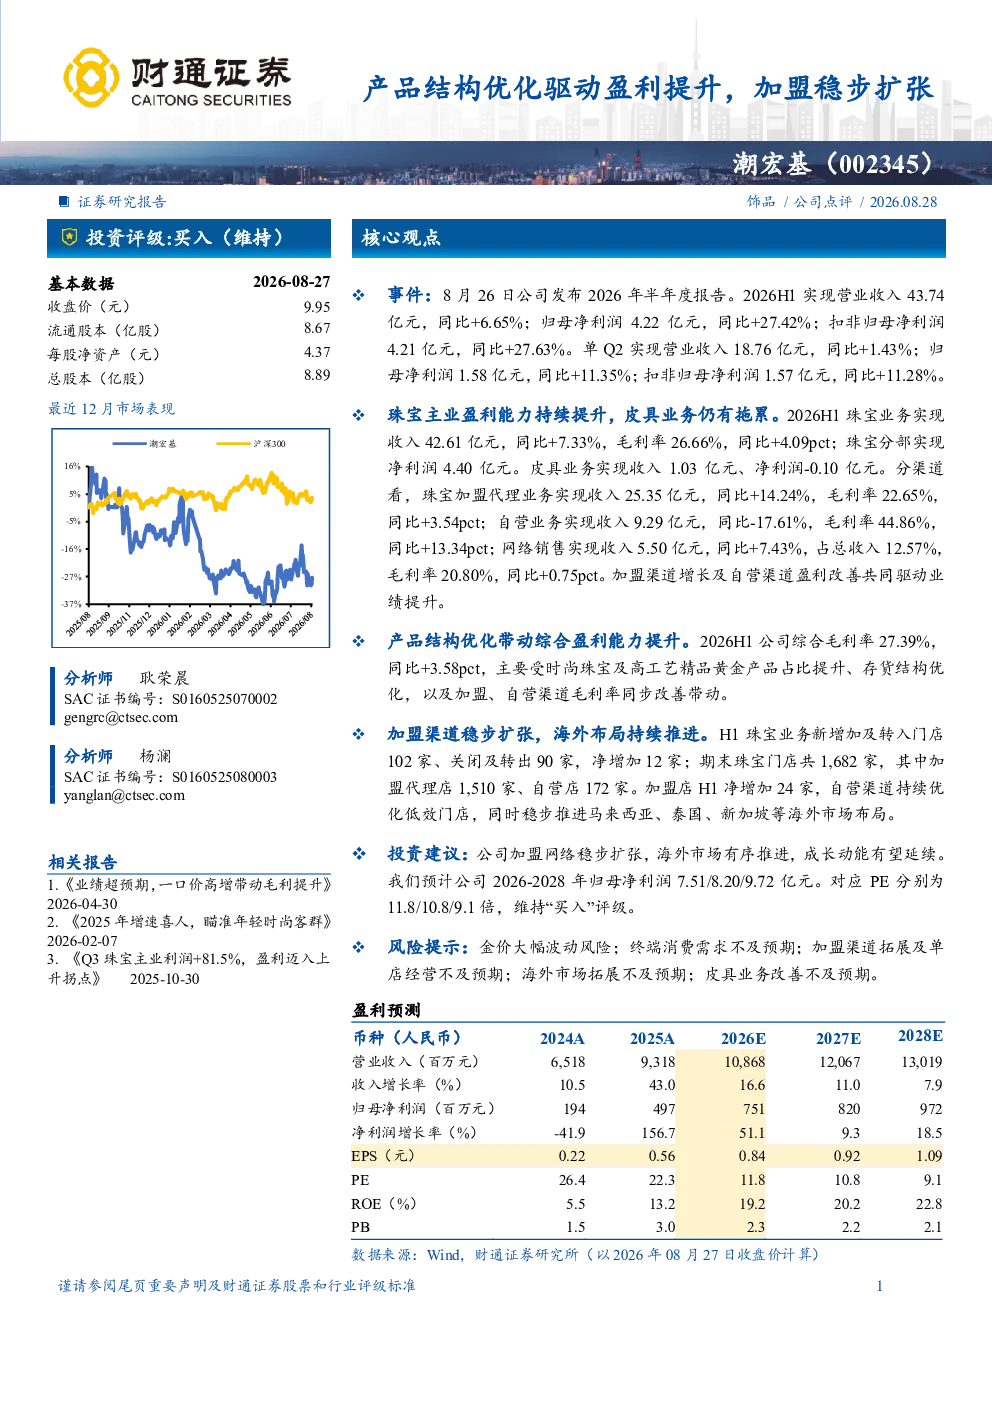
该研报指出潮宏基通过产品结构优化显著提升了盈利能力,2026H1营业收入43.74亿元同比增长6.65%,归母净利润4.22亿元同比增长27.42%。珠宝主业收入42.61亿元同比增长7.33%,毛利率提升至26.66%。渠道方面,加盟代理业务收入25.35亿元同比增长14.24%,加盟店总数达1510家。综合毛利率提升至27.39%,主要得益于产品结构、存货结构优化及渠道毛利率改善。皮具业务收入1.03亿元但净利润为-0.10亿元。海外市场持续拓展中。
珠宝行业的整体发展趋势如何?
珠宝行业正经历产品结构优化和渠道变革。企业通过提升产品附加值、优化存货管理及拓展加盟模式来增强盈利能力。线上销售渠道持续增长,但自营渠道面临挑战。品牌国际化布局加速,海外市场成为新的增长点。消费者对个性化、高性价比产品的需求增加,推动行业向精细化运营和多元化发展。加盟模式因其轻资产、快速扩张的特点受到青睐,但需关注单店经营效率和品牌管控。
研报重点分析了哪些方面?
研报重点分析了潮宏基的产品结构优化成效、加盟渠道扩张表现及综合盈利能力提升。报告详细拆解了珠宝主业的收入、毛利率、净利润变化,以及加盟代理业务的收入增长、门店扩张情况。同时,也关注了皮具业务的经营状况及海外市场的拓展进展。报告通过多维度数据展现了公司通过战略调整实现业绩增长的路径,并指出存货结构优化和渠道毛利率改善是毛利率提升的关键驱动因素。
当前珠宝市场的现状如何判断?
当前珠宝市场呈现多元化发展趋势,线上渠道与传统线下渠道加速融合。消费者购买行为更趋理性,对品牌价值、产品设计和性价比要求更高。加盟模式成为行业扩张的重要手段,但市场竞争激烈,品牌需平衡规模扩张与单店盈利能力。海外市场潜力巨大,但面临文化差异、政策风险等挑战。整体来看,行业增长稳健,但结构性调整和竞争加剧对企业经营提出更高要求。
研报提示了哪些主要风险?
研报提示的主要风险包括金价大幅波动影响珠宝销售利润、终端消费需求不及预期导致业绩增长放缓、加盟渠道拓展及单店经营效率不及预期影响整体盈利、海外市场拓展受阻或效果不及预期,以及皮具业务改善缓慢拖累综合业绩。这些风险需关注,企业需加强风险管理,提升抗风险能力,以应对市场变化带来的挑战。