猜你想问
杭叉集团上半年业绩增长情况如何?
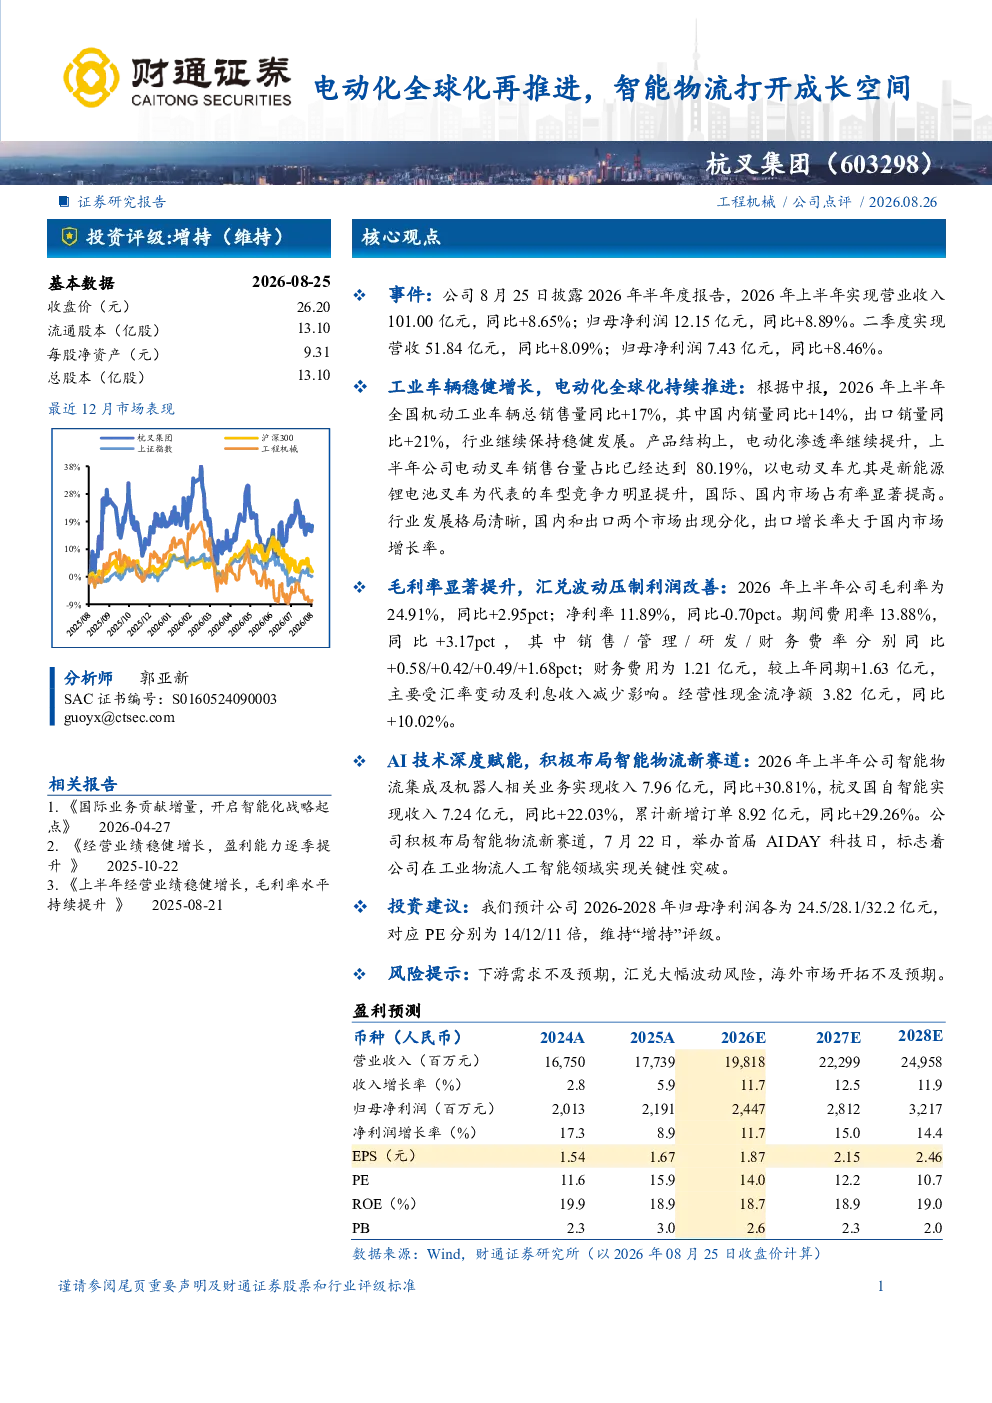
杭叉集团2026年上半年营业收入101.00亿元,同比增长8.65%;归母净利润12.15亿元,同比增长8.89%。二季度营收51.84亿元,同比增长8.09%;归母净利润7.43亿元,同比增长8.46%。公司整体业绩稳健增长,电动化、全球化持续推进,毛利率提升至24.91%,同比增加2.95个百分点。
电动叉车在杭叉集团的销售占比及市场表现怎样?
杭叉集团电动叉车销售占比达80.19%,显示出公司产品结构向电动化转型的显著成效。全国机动工业车辆总销量同比增长17%,其中国内销量增长14%,出口销量增长21%。公司电动叉车在国际、国内市场占有率均有所提升,出口增长率高于国内市场,全球化战略成效明显。
智能物流业务发展情况及未来趋势?
杭叉集团智能物流集成及机器人业务收入7.96亿元,同比增长30.81%;杭叉国自智能收入7.24亿元,同比增长22.03%。新增订单8.92亿元,同比增长29.26%。公司积极布局智能物流领域,通过AI技术赋能,推动业务快速发展,开启新赛道,未来发展潜力巨大。
当前智能物流市场现状如何?
当前智能物流市场正处于快速发展阶段,电动化、智能化成为行业主流趋势。杭叉集团作为行业领先企业,在电动叉车及智能物流解决方案方面具备显著优势。公司电动叉车销售占比高,市场占有率持续提升,出口业务增长强劲,展现出智能物流市场的广阔前景和公司的发展机遇。
研报提示的主要风险有哪些?
研报提示的主要风险包括:下游需求不及预期可能影响公司业绩增长;汇兑大幅波动可能对财务表现产生不利影响;海外市场开拓面临不确定性,可能影响国际化战略的推进。投资者需关注这些风险因素,结合公司战略布局和行业发展趋势进行综合判断。
你可能感兴趣
叉车行业更新出海电动化带来发展机遇后市场智能物流打开成长空间20241215
未知机构2024-12-15
工程机械国内与海外共振全球化电动化打开新成长空间20260129
未知机构2026-01-29
引领电动化、国际化,智慧物流打开新成长空间
国信证券2025-02-26
高端化、智能化、全球化协同驱动,智能驾驶+机器人打开新空间
交运设备信达证券2025-12-14
全球化智能硬件品牌,拓品类打开成长空间
长城证券2026-06-16
2020年中报点评:业绩符合预期,电动智能打开长期成长空间
交通运输国信证券2020-08-31
受益于电动化趋势,快充和出海打开成长空间
西南证券2024-07-15
海外电动化推动电池盒发展,机器人+液冷打开成长空间
东吴证券2025-12-19
汽车智能化和电动化打开成长空间
电子设备国泰君安证券2018-04-02
新臂式投产打开成长空间,电动化布局夯实竞争优势
机械设备东吴证券2020-07-12