猜你想问
这份研报主要分析了哪些内容?
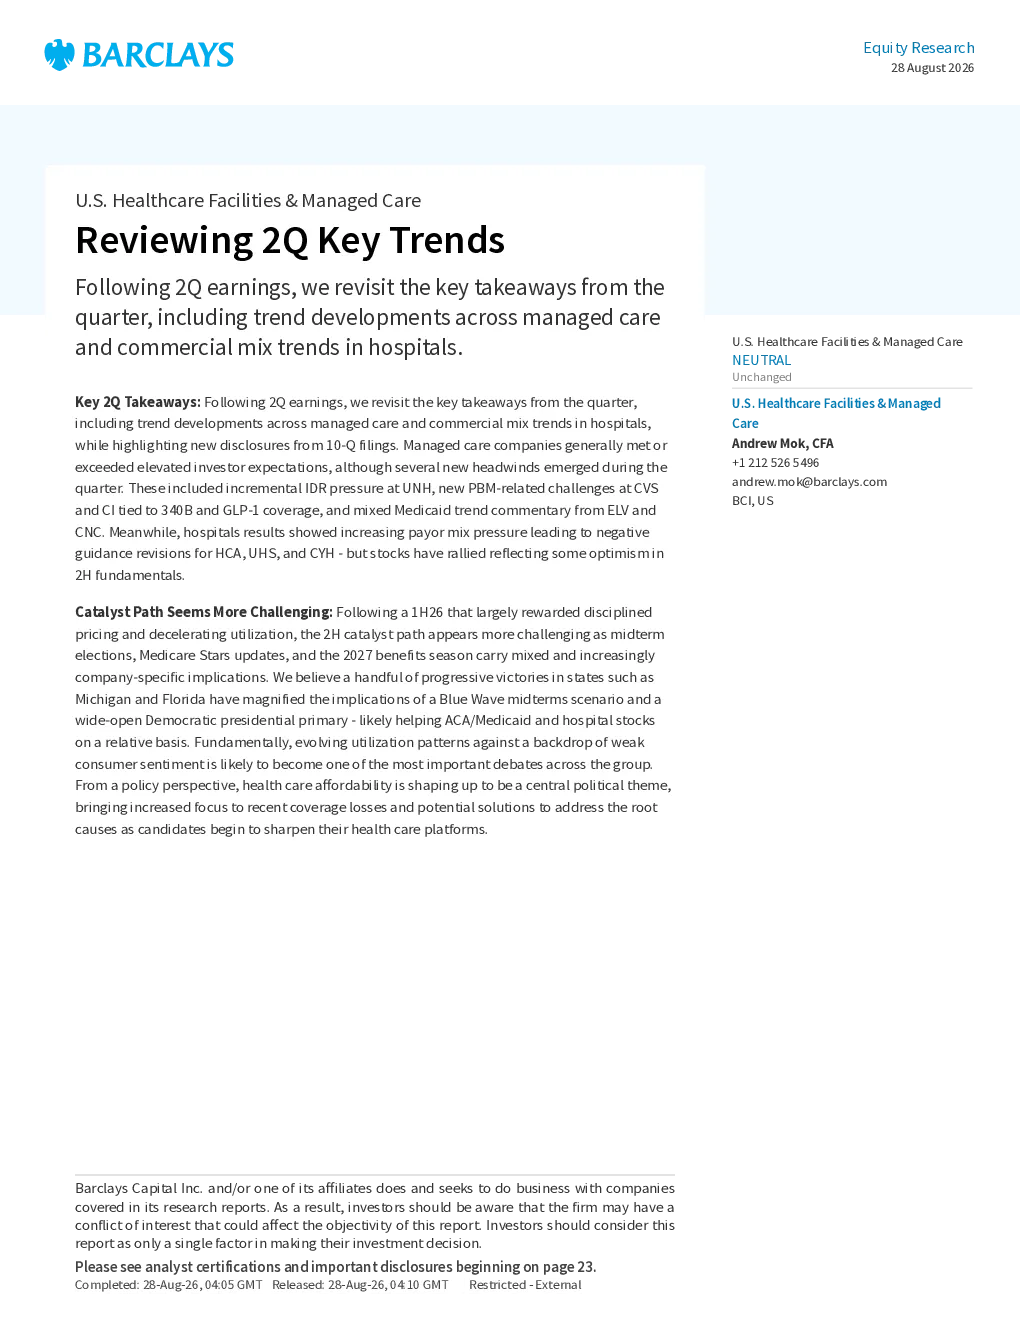
这份研报主要分析了美国医疗保健设施和医疗保险行业在2022年第二季度的表现。报告指出,managed care公司普遍达到了或超过了市场预期,但也面临一些压力,如UNH的增量 IDR压力、CVS和CI的新PBM相关挑战以及ELV和CNC的Medicaid趋势。医院方面则显示出日益增长的保险人组合压力,导致部分公司调整了负面指导。报告还详细分析了MLR和DCPs、PBM利润率、服务提供商趋势、商业保险人组合以及定价/严重程度趋势等关键数据。
美国医疗行业目前的发展趋势是什么?
美国医疗行业目前的发展趋势呈现复杂性。一方面,ACA的MLR提升显著,Medicaid MLR表现良好,显示出一定的积极信号。另一方面,PBM利润率持续低于历史水平,受多重压力影响。服务提供商方面,急性护理医院量增长反弹但受保险人组合恶化影响,手术量总体偏向负面,而EHC实现强劲量增长反弹。商业保险人组合持续恶化,消费者负担能力、移民动态和人口迁移趋势带来持续压力。定价方面,部分提供商因严重程度组合提升实现强劲定价增长。
研报重点分析了哪些方向?
研报重点分析了美国医疗行业的多个关键方向。首先,对MLR和DCPs进行了详细分析,特别是ACA和Medicaid的MLR变化趋势。其次,关注了PBM利润率及其面临的压力,包括340B和GLP-1覆盖相关挑战。此外,报告深入探讨了服务提供商的趋势,如急性护理医院、手术量和EHC的量增长情况。商业保险人组合的恶化及其原因也得到了重点分析。最后,报告还考察了定价和严重程度趋势,以及不同类型提供商的表现差异。
目前美国医疗市场的现状如何?
目前美国医疗市场呈现中性表现,但内部存在多重压力和分化。一方面,managed care公司表现达到或超过预期,部分公司如CNC和ELV的Medicaid率更新表现良好,MLR提升显著。另一方面,PBM利润率持续承压,服务提供商面临保险人组合恶化和消费者钱包压力,手术量放缓。商业保险人组合持续恶化,消费者负担能力、移民动态和人口迁移趋势带来挑战。定价方面,部分提供商因严重程度组合提升实现增长,但整体市场表现复杂。
这份研报提示了哪些风险?
这份研报提示了美国医疗行业面临的多重风险。首先,下半年催化剂路径更具挑战性,包括中期选举、Medicare Stars更新和2027年福利季节带来的不确定性。其次,演变的利用率模式与疲软的消费者情绪相结合,可能成为行业重要问题。政策风险方面,医疗保健可负担性将成为核心政治主题,可能引发对覆盖范围损失和解决方案的关注。此外,PBM利润率持续承压,服务提供商面临保险人组合恶化和消费者钱包压力,商业保险人组合持续恶化,这些都构成了潜在风险。