猜你想问
恒林股份2026年8月投资者关系活动记录表核心内容是什么?
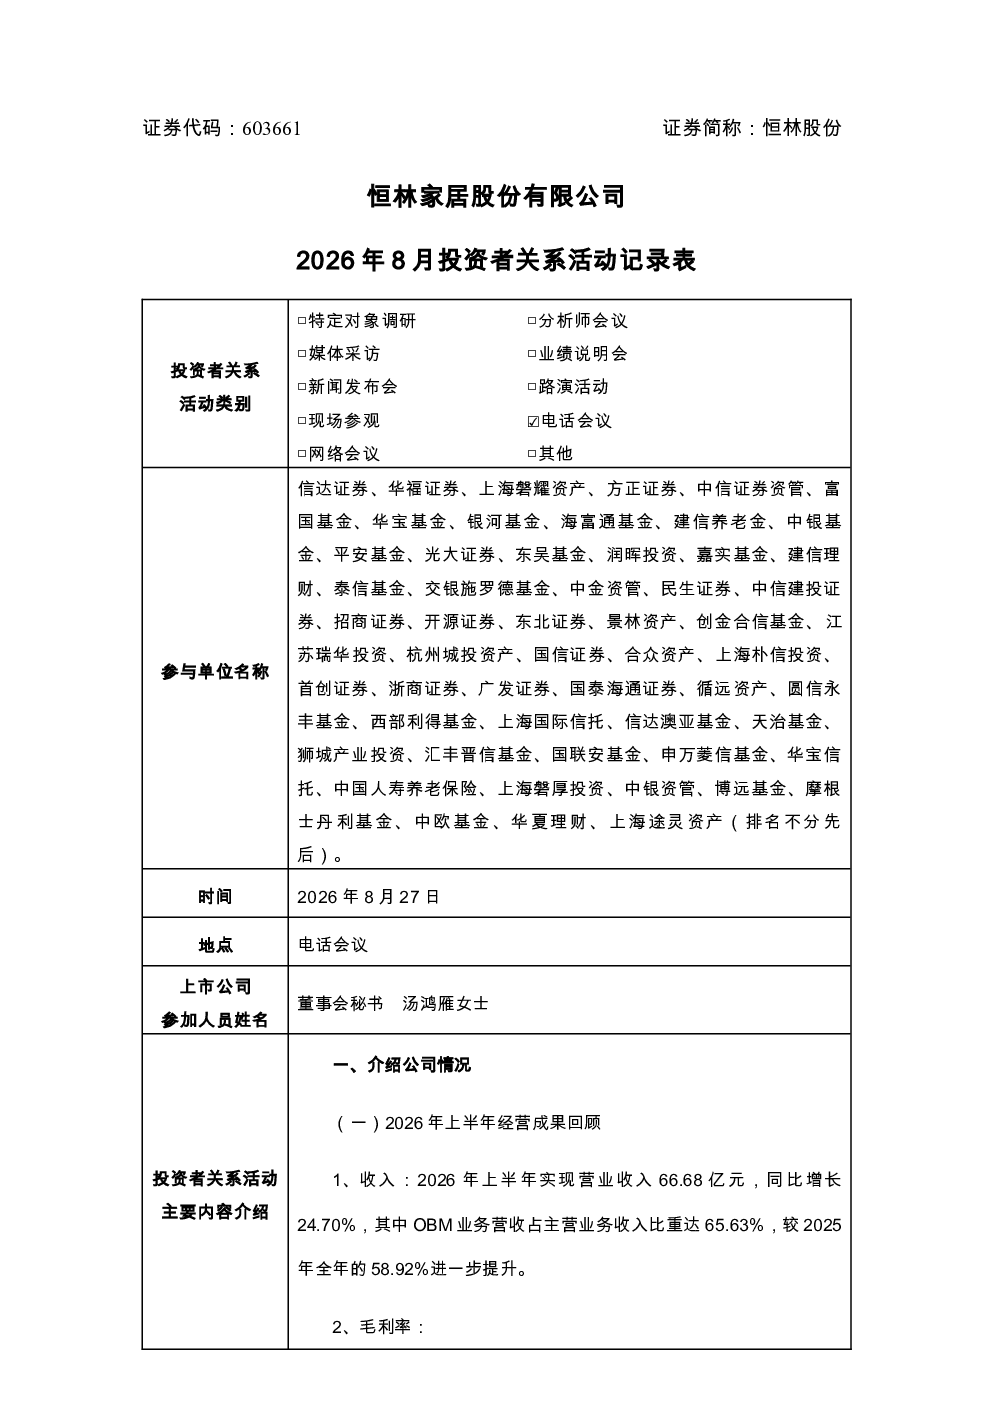
该报告显示公司各业务板块毛利率均出现下滑,办公家具毛利率为20.95%,同比下降2.86个百分点,主要受行业需求偏弱及公司主动调整价格策略影响;软体家具毛利率为18.19%,同比下降4.04个百分点,主要因上游原材料价格波动;新材料地板毛利率为11.71%,同比下降3.89个百分点,主要因公司采取阶段性价格策略抢占渠道,且收入规模下降导致固定成本摊薄效应减弱。报告期内,公司利约为5,006万元,占2026年上半年度归母净利润的41.24%,该预案尚需提交股东会审议。
办公家具行业发展趋势如何?
办公家具行业目前面临需求偏弱和原材料价格波动的挑战,企业普遍调整价格策略以应对市场变化。同时,行业竞争加剧促使企业通过抢占渠道和优化成本结构来提升竞争力。未来,行业可能受益于数字化转型和绿色办公趋势,但短期内仍需关注宏观经济环境和消费意愿变化对行业景气度的影响。企业需加强产品创新和品牌建设,以应对市场变化带来的压力。
恒林股份报告重点分析了哪些方向?
报告重点分析了公司各业务板块毛利率下滑的原因,包括办公家具受需求偏弱和价格策略调整影响,软体家具受原材料价格波动影响,以及新材料地板受阶段性价格策略和收入规模下降影响。此外,报告还披露了公司通过签订长期运输协议和灵活采购策略应对海运费波动,以及通过新品推广和欧洲市场拓展提升销售费用的战略投入。公司表示将通过优化结算币种、外汇套期保值等手段对冲汇率波动,并优化产品结构、管控费用、推进渠道多元化,夯实主营业务盈利水平。
当前市场对恒林股份的判断是什么?
当前市场关注恒林股份各业务板块毛利率下滑的情况,以及公司通过价格策略和渠道调整应对市场变化的做法。投资者关注公司通过签订长期运输协议和灵活采购策略应对海运费波动的能力,以及通过新品推广和欧洲市场拓展提升销售费用的战略投入。同时,市场也关注公司通过优化结算币种、外汇套期保值等手段对冲汇率波动的效果,以及优化产品结构、管控费用、推进渠道多元化对主营业务盈利水平的提升作用。
恒林股份研报存在哪些风险提示?
恒林股份研报提示的风险包括行业需求偏弱和原材料价格波动对毛利率的负面影响,以及汇率波动带来的汇兑损失。此外,公司通过阶段性价格策略抢占渠道和收入规模下降可能导致短期盈利能力承压。投资者需关注公司应对这些风险的能力,包括通过签订长期运输协议锁定成本、优化产品结构、管控费用、推进渠道多元化等措施。同时,公司战略性投入销售费用可能影响短期利润表现,需关注其长期回报。