猜你想问
中超控股最新研报核心内容有哪些?
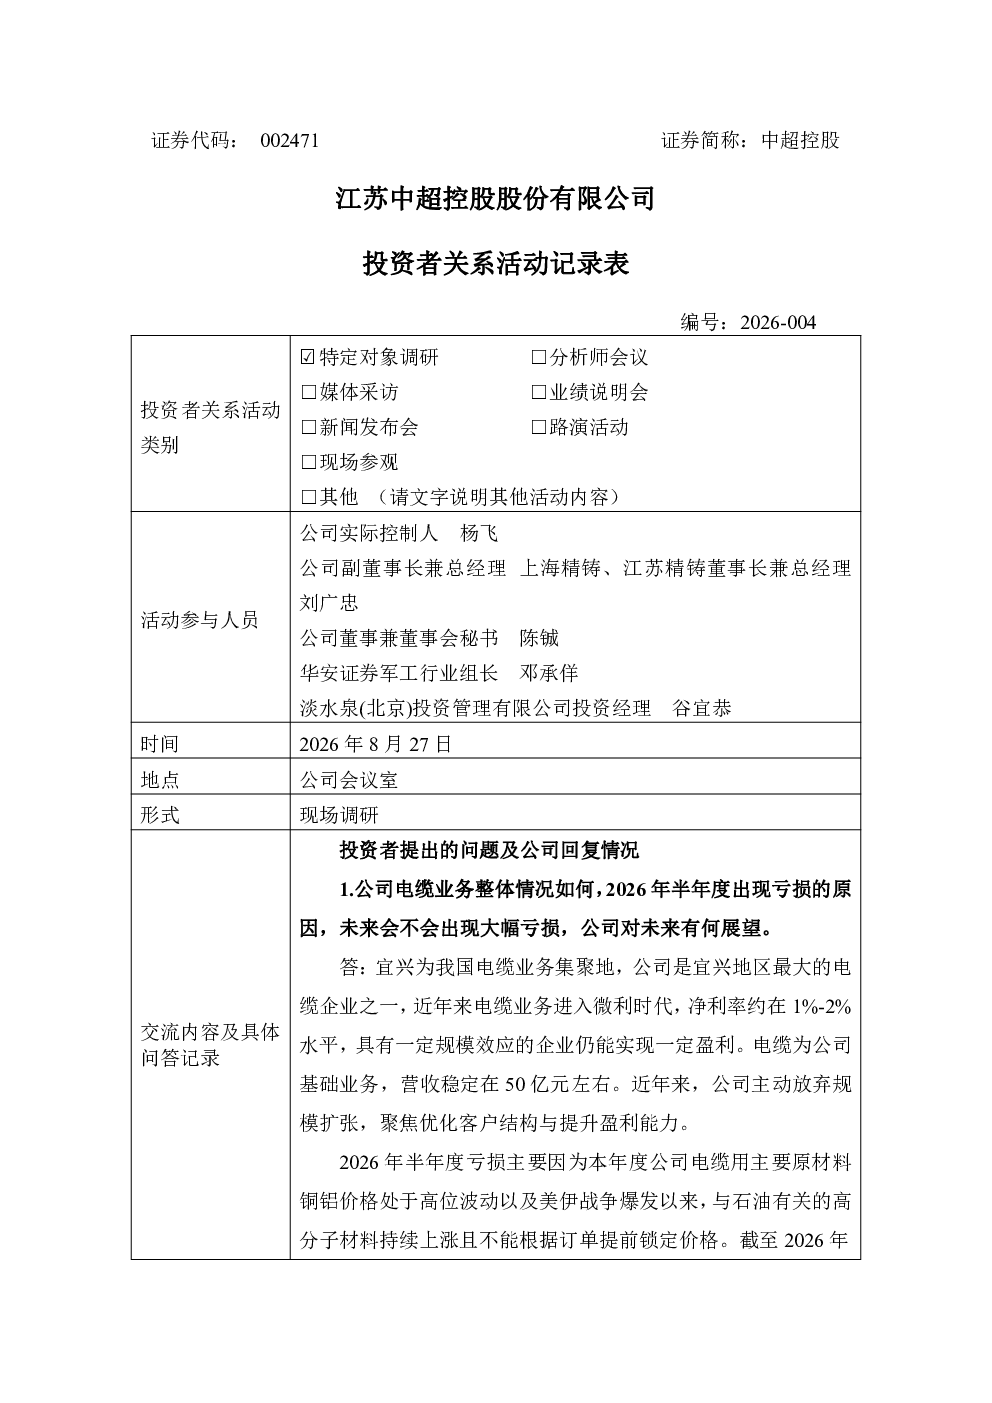
中超控股最新研报显示,公司手订单超30亿元,电缆业务稳定增长,聚焦优质客户。重点拓展航空发动机、燃气轮机热端部件业务,依托上海交大产学研合作。航空发动机业务曾因设备限制销售额低,现订单集中于窄体机部件。燃气轮机业务受益AI数据中心建设,全球订单暴涨至2031年,最大客户为青岛中科国晟,与上海电气合作试制。高温合金精密铸件行业壁垒高,公司机匣类产品具领先优势。精铸业务聚焦热端部件,新厂房筹建中,计划明年下半年投产,优先保供核心客户。燃气轮机市场全球供不应求,需求年增120-140GW,公司策略快速扩产,延伸产能,产品价格同比涨20%-30%。
燃气轮机行业发展趋势如何?
燃气轮机行业全球供不应求,需求年增120-140GW,主要驱动来自AI数据中心建设和航改燃气轮机。GE、西门子等巨头产能超载,市场机会长达5年以上。中超控股积极布局该领域,依托产学研合作及新厂房建设,快速扩产延伸产能,预计燃气轮机结构件将保持高经济效益。公司新厂房主体封顶,部分设备招标中,恒温恒湿车间9月施工,计划明年下半年投产见效。
研报重点分析了哪些业务方向?
研报重点分析了中超控股的电缆业务与“两机”(航空发动机、燃气轮机)热端部件业务。电缆业务将保持稳定,聚焦优质高回款客户。热端部件业务是未来增长核心,其中航空发动机业务订单集中于窄体机预旋喷嘴、后滑环,燃气轮机业务受益AI数据中心建设,全球订单暴涨至2031年。公司高温合金精密铸件业务具领先优势,精铸业务聚焦热端部件,新厂房筹建中,计划明年下半年投产,优先保供青岛中科国晟、上海电气等客户。
燃气轮机市场现状如何?
燃气轮机市场全球供不应求,需求年增120-140GW,主要受AI数据中心建设和航改燃气轮机驱动。GE、西门子等产能超载,市场机会长达5年以上。中超控股积极布局该领域,依托产学研合作及新厂房建设,快速扩产延伸产能,预计燃气轮机结构件将保持高经济效益。公司新厂房主体封顶,部分设备招标中,恒温恒湿车间9月施工,计划明年下半年投产见效。目前燃气轮机铸件认证流程较航空发动机简化,预估3-6个月。
研报是否存在风险提示?
研报提示,燃气轮机铸件认证流程虽较航空发动机简化,仍需3-6个月时间,存在客户验证周期风险。产能扩充计划依赖新厂房按时投产,若进度不及预期可能影响市场供应。此外,高温合金精密铸件行业竞争激烈,需持续保持技术领先优势。公司募投项目加快进度,优先保供核心客户,但若市场需求波动可能影响订单稳定性。