猜你想问
中超控股2026年8月25日投资者关系活动记录表主要讲了什么?
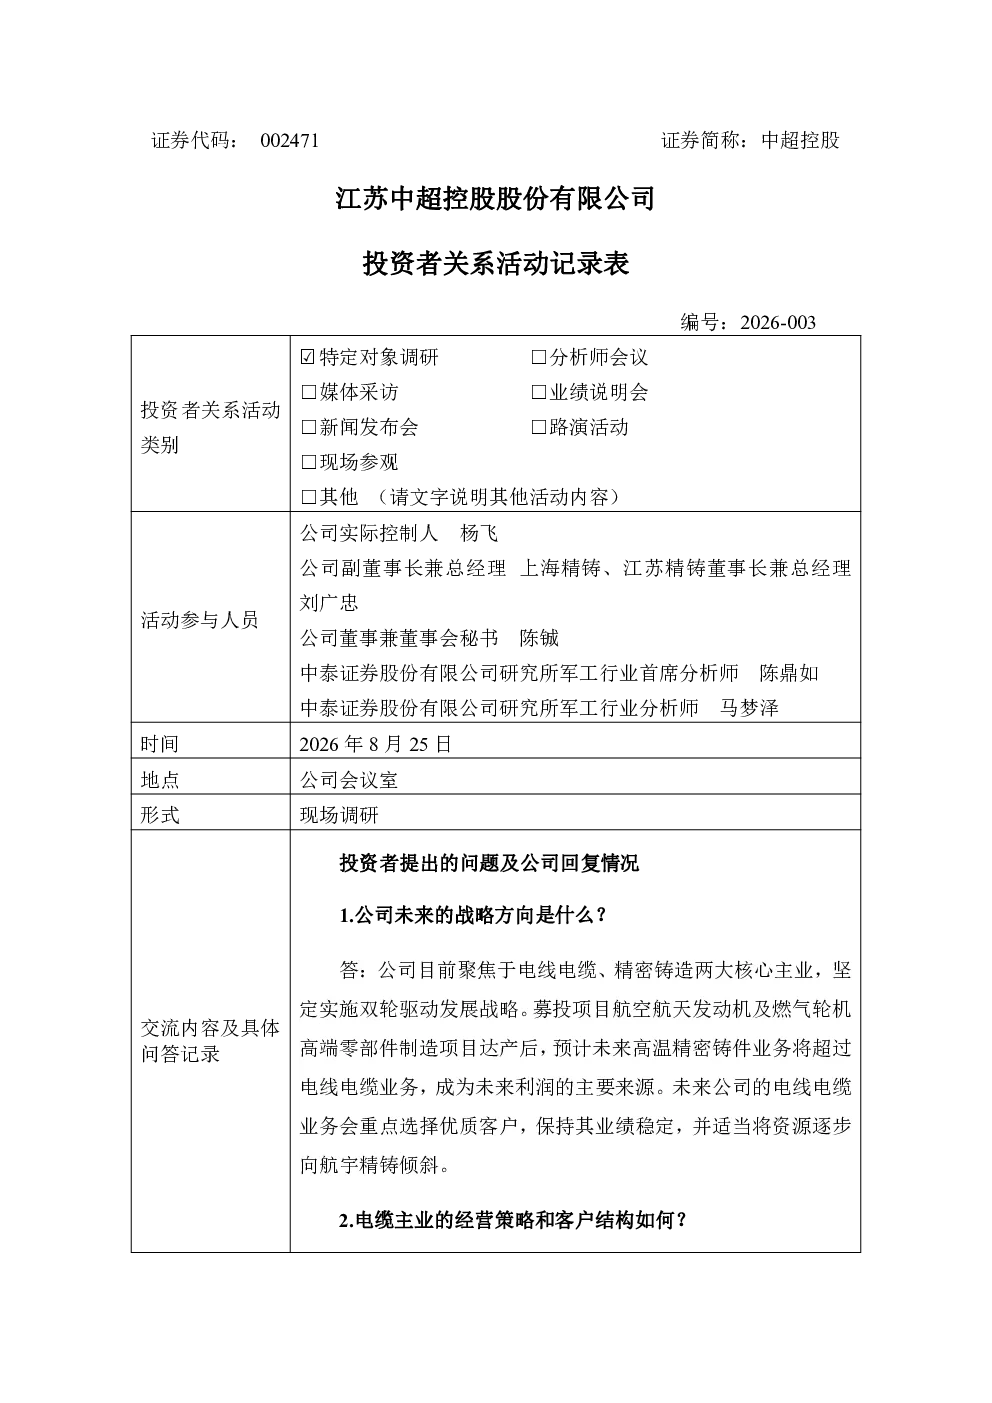
该报告显示中超控股聚焦电线电缆和精密铸造两大主业,实施双轮驱动战略。电线电缆业务采取稳健策略,与国家电网等优质客户合作,通过多主体联合投标保持稳定中标。精密铸造业务是未来利润主要来源,技术核心来自与上海交通大学的产学研合作,具备行业领先的大型复杂薄壁铸件制造能力,拥有多项专利,并取得AS9100等航空航天资质。燃气轮机业务市场前景广阔,已获得青岛中科国晟订单,并与上海电气合作计划扩产。目前江苏精铸产能受设备限制,新厂房正在筹建中。商业航天领域已为航天科工等客户提供部件,3D打印技术短期内不构成威胁。定增项目已获审核通过,募集资金将增强资本实力、补充流动资金、优化资本结构,降低资产负债率。
中超控股精密铸造业务的技术优势是什么?
中超控股精密铸造业务的技术核心来自与上海交通大学的产学研合作,具备行业领先的大型复杂薄壁铸件制造能力。公司拥有多项专利,并取得AS9100等航空航天资质,成功进入核心主机厂供应商体系。这些优势使公司能够提供高质量、高可靠性的精密铸件产品,满足航空航天等高端领域的严格要求,为其进入核心主机厂供应商体系奠定了坚实基础。
中超控股电线电缆业务的发展策略是什么?
中超控股电线电缆业务采取稳健策略,重点选择优质客户如国家电网、央企等,并通过多主体联合投标保持稳定中标。这种策略有助于公司降低经营风险,确保业务稳定增长。同时,公司也在积极推进业务拓展和改革,以提升市场竞争力。通过聚焦优质客户和稳健的经营策略,中超控股电线电缆业务有望实现可持续发展。
中超控股未来发展的主要看点是什么?
中超控股未来发展的主要看点在于高温精密铸件业务,该业务将成为公司利润的主要来源。公司已在精密铸造领域建立了技术优势,并成功进入核心主机厂供应商体系。此外,燃气轮机业务市场前景广阔,公司已获得订单并与上海电气合作,计划快速扩产并向该市场延伸。这些业务的发展将为公司带来新的增长点,推动公司整体业绩提升。
中超控股当前面临的主要风险是什么?
中超控股当前面临的主要风险之一是江苏精铸产能瓶颈,现有产线无法满足多规格批量生产需求,新厂房正在筹建中。这可能导致公司在精密铸造业务方面的发展受到一定限制。此外,虽然公司已获得定增项目审核通过,但募投项目的实施效果仍存在不确定性,可能对公司未来的发展产生影响。因此,公司需要密切关注市场变化,及时调整经营策略,以应对潜在的风险。