猜你想问
淮北矿业2026年中期报告核心内容是什么?
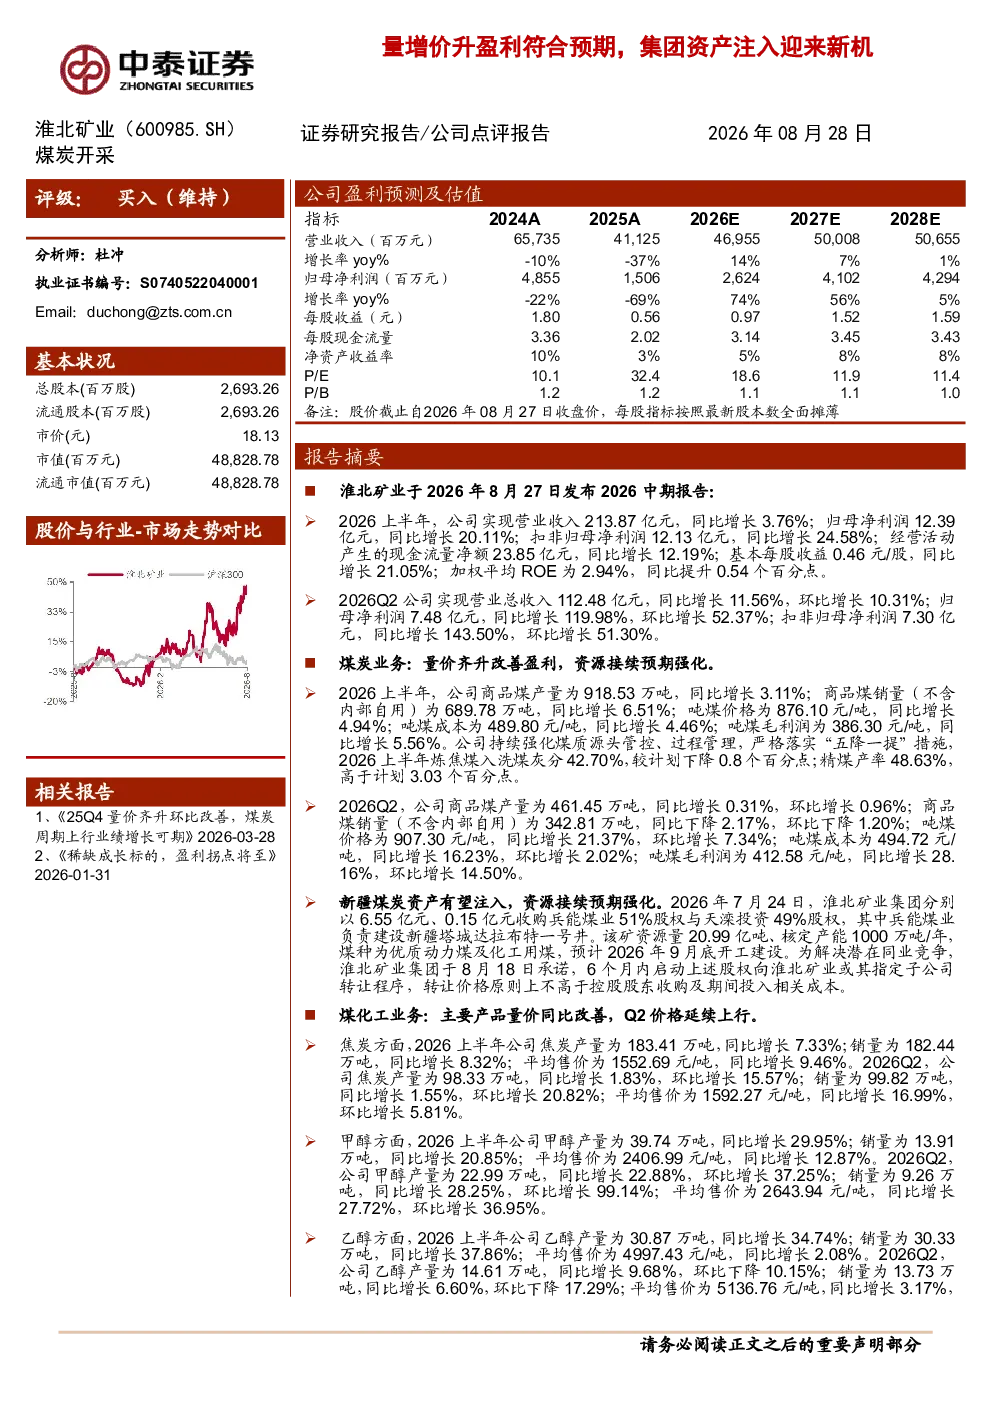
淮北矿业2026年中期报告显示,公司经营业绩显著改善。2026上半年,公司实现营业收入213.87亿元,同比增长3.76%;归母净利润12.39亿元,同比增长20.11%。煤炭业务方面,量价齐升,商品煤产量918.53万吨,同比增长3.11%,吨煤价格876.10元/吨,同比增长4.94%,吨煤毛利润386.30元/吨,同比增长5.56%。资源接续方面,公司收购兵能煤业和天滦投资股权,强化了新疆煤炭资产注入预期。煤化工业务表现良好,焦炭、甲醇、乙醇产量和销量均实现同比增长,价格延续上行。电力资产顺利投运,进一步扩大煤电一体化规模。
煤炭行业发展趋势如何?
煤炭行业发展趋势显示,煤炭需求在能源结构转型中仍具重要地位,但面临新能源替代压力。国内煤炭供应端通过技术升级和资源整合提升效率,进口煤政策调整影响供需平衡。煤化工领域向精细化、高附加值方向发展,煤电一体化项目需关注环保约束和电力市场波动。新疆等新兴煤炭基地的开发将增强资源接续能力,但需警惕安全生产和环保风险。
报告重点分析了哪些方向?
报告重点分析了淮北矿业的煤炭业务量价齐升带来的盈利改善,以及通过收购兵能煤业和天滦投资股权强化新疆煤炭资产注入的长期发展潜力。煤化工板块的产量销量增长和价格上行趋势也受到关注,电力资产投运对煤电一体化规模的扩大作用显著。报告同时评估了各业务板块的风险收益特征,为投资者提供综合判断依据。
当前煤炭市场现状如何判断?
当前煤炭市场呈现供需紧平衡状态,国内煤炭产量通过政策调控维持稳定,但进口煤波动影响国内市场。煤炭价格受供需关系、环保政策和能源转型等多重因素影响,短期内易受极端天气和运输瓶颈影响。煤化工产品价格随煤炭成本和下游需求变化,整体呈现稳中向好的态势,但需关注政策调整带来的不确定性。
研报提示了哪些风险?
研报提示的风险包括矿井产能利用率不及预期,可能导致煤炭产量和利润下滑;煤炭及化工品价格大幅下跌,将压缩企业盈利空间;电厂发电量不及预期,影响煤电一体化项目效益;资本支出超预期,可能增加财务压力。此外,安全生产、环保政策收紧和市场竞争加剧也是需关注的风险点。