猜你想问
艾比森2026年半年度业绩交流会主要披露了哪些核心经营数据?
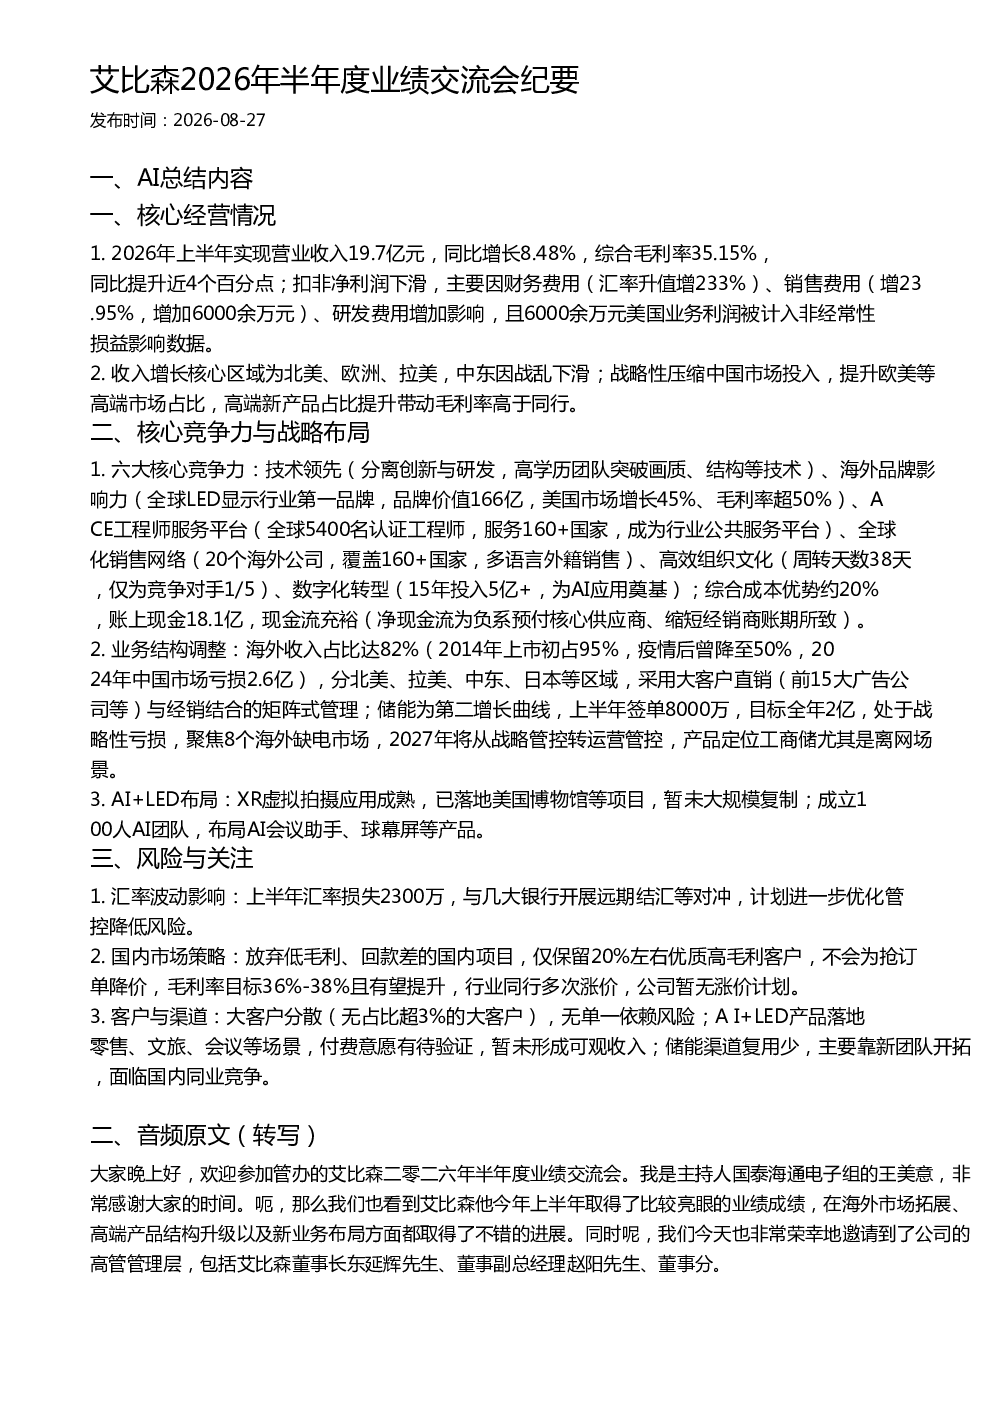
艾比森2026年上半年实现营业收入19.7亿元,同比增长8.48%,综合毛利率35.15%,同比提升近4个百分点。扣非净利润下滑,主要受财务费用(汇率升值增233%)、销售费用(增23.95%)、研发费用增加影响,且6000余万元美国业务利润计入非经常性损益。收入增长主要来自北美、欧洲、拉美,中东因战乱下滑。公司战略性压缩中国市场投入,提升欧美等高端市场占比,高端新产品占比提升带动毛利率高于同行。
艾比森的核心竞争力体现在哪些方面?
艾比森拥有六大核心竞争力:技术领先(分离创新与研发,高学历团队突破画质、结构等技术)、海外品牌影响力(全球LED显示行业第一品牌,品牌价值166亿,美国市场增长45%、毛利率超50%)、ACE工程师服务平台(全球5400名认证工程师,服务160+国家)、全球化销售网络(20个海外公司,覆盖160+国家)、高效组织文化(周转天数38天,仅为竞争对手1/5)、数字化转型(15年投入5亿+,为AI应用奠基)。综合成本优势约20%,账上现金18.1亿,现金流充裕。
艾比森在业务结构调整方面有哪些新动向?
艾比森海外收入占比达82%,分北美、拉美、中东、日本等区域,采用大客户直销与经销结合的矩阵式管理。储能为第二增长曲线,上半年签单8000万,目标全年2亿,处于战略性亏损,聚焦8个海外缺电市场,2027年将从战略管控转运营管控,产品定位工商储尤其是离网场景。
艾比森的市场现状如何?
艾比森市场现状显示,北美、欧洲、拉美收入增长强劲,中东市场受战乱影响下滑。公司战略性调整,压缩低毛利国内项目,聚焦高毛利优质客户,毛利率目标36%-38%且有望提升。大客户分散无单一依赖风险,但AI+LED产品落地零售、文旅、会议等场景的付费意愿有待验证,储能业务面临国内同业竞争。
艾比森面临哪些主要风险?
艾比森面临的主要风险包括汇率波动影响,上半年汇率损失2300万,已通过远期结汇等对冲。国内市场策略收缩,放弃低毛利回款差项目,但不会为抢订单降价。AI+LED产品落地场景付费意愿待验证,储能渠道复用少依赖新团队开拓,面临国内同业竞争压力。