猜你想问
这份研报主要分析了哪些信用策略?
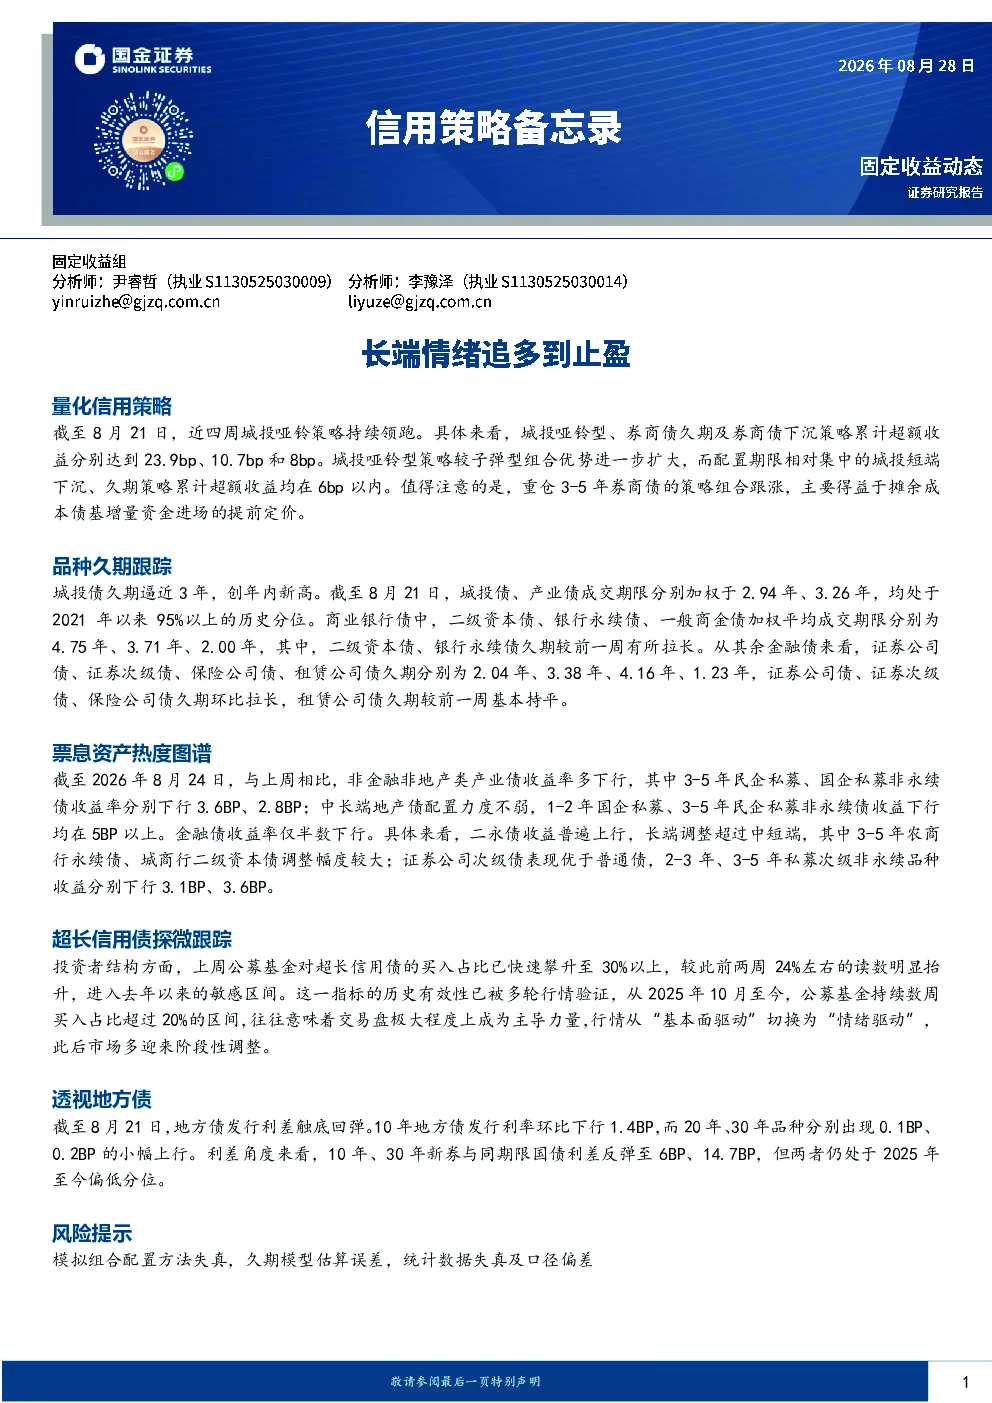
本报告重点分析了城投哑铃策略、券商债久期策略及券商债下沉策略的表现。城投哑铃型策略表现优于子弹型组合,其中城投短端下沉和久期策略超额收益均在6bp以内。券商债方面,重仓3-5年券商债的策略组合受益于摊余成本债基增量资金的提前定价而表现跟涨。
当前信用债市场有哪些品种久期值得关注?
报告显示,城投债和产业债成交期限加权分别达到2.94年和3.26年,均处于2021年以来95%以上的历史高位。商业银行债中,二级资本债和银行永续债久期较前一周拉长。金融债方面,证券公司债、证券次级债和保险公司债久期环比拉长,而租赁公司债久期基本持平。
不同类型信用债的收益率走势如何?
非金融非地产类产业债收益率多下行,其中3-5年民企私募和国企私募非永续债收益率分别下行3.6bp和2.8bp。中长端地产债配置力度不减,1-2年国企私募和3-5年民企私募非永续债收益下行均超过5bp。金融债收益率仅半数下行,二永债收益普遍上行,长端调整幅度大于中短端,3-5年农商行永续债和城商行二级资本债调整幅度较大。证券公司次级债表现优于普通债,2-3年和3-5年私募次级非永续品种收益分别下行3.1bp和3.6bp。
公募基金在超长信用债市场的行为有何特征?
报告指出,公募基金对超长信用债的买入占比快速攀升至30%以上,较此前两周的24%明显抬升,进入去年以来的敏感区间。历史有效性验证显示,公募基金持续数周买入占比超过20%时,往往意味着交易盘成为主导力量,行情从“基本面驱动”切换为“情绪驱动”,此后市场多迎来阶段性调整。
研报中提示了哪些风险点?
报告风险提示包括模拟组合配置方法失真、久期模型估算误差以及统计数据失真和口径偏差。此外,还需注意市场情绪波动可能对超长信用债收益率造成影响,以及地方债发行利差虽触底回弹,但10年和30年新券与同期限国债利差仍处于2025年至今偏低分位,可能存在政策调整带来的不确定性。
你可能感兴趣
利率债周报:受宽货币预期和止盈情绪主导,长端利率先下后上
东方金诚2024-01-15
国债期货:预期提前驱动长端合约续写新高,震荡格局未变警惕止盈和情绪面扰动
国泰君安期货2025-02-07
信用策略周报:长信用,“抗住”还是止盈?
民生证券2024-08-11
国债月报:止盈情绪升温,债市谨慎追高
弘业期货2025-01-08
利率复盘笔记:止盈主导下,长端利率先下后上
国泰君安证券2022-08-02
国债期货:长端延续强势,预期驱动或有止盈
国泰君安期货2024-11-26
流动性与机构行为跟踪:农商止盈长端
德邦证券2025-06-16
固定收益动态:新一轮宽松周期开启,长端交易宽松止盈短端交易宽松落地
国金证券2024-01-25
信用策略备忘录:追涨与防御的平衡
金融国金证券2025-10-24
周度概览:资金成本下降,长端止盈
金元证券2025-05-12