猜你想问
中航光电2026年半年度业绩表现如何?
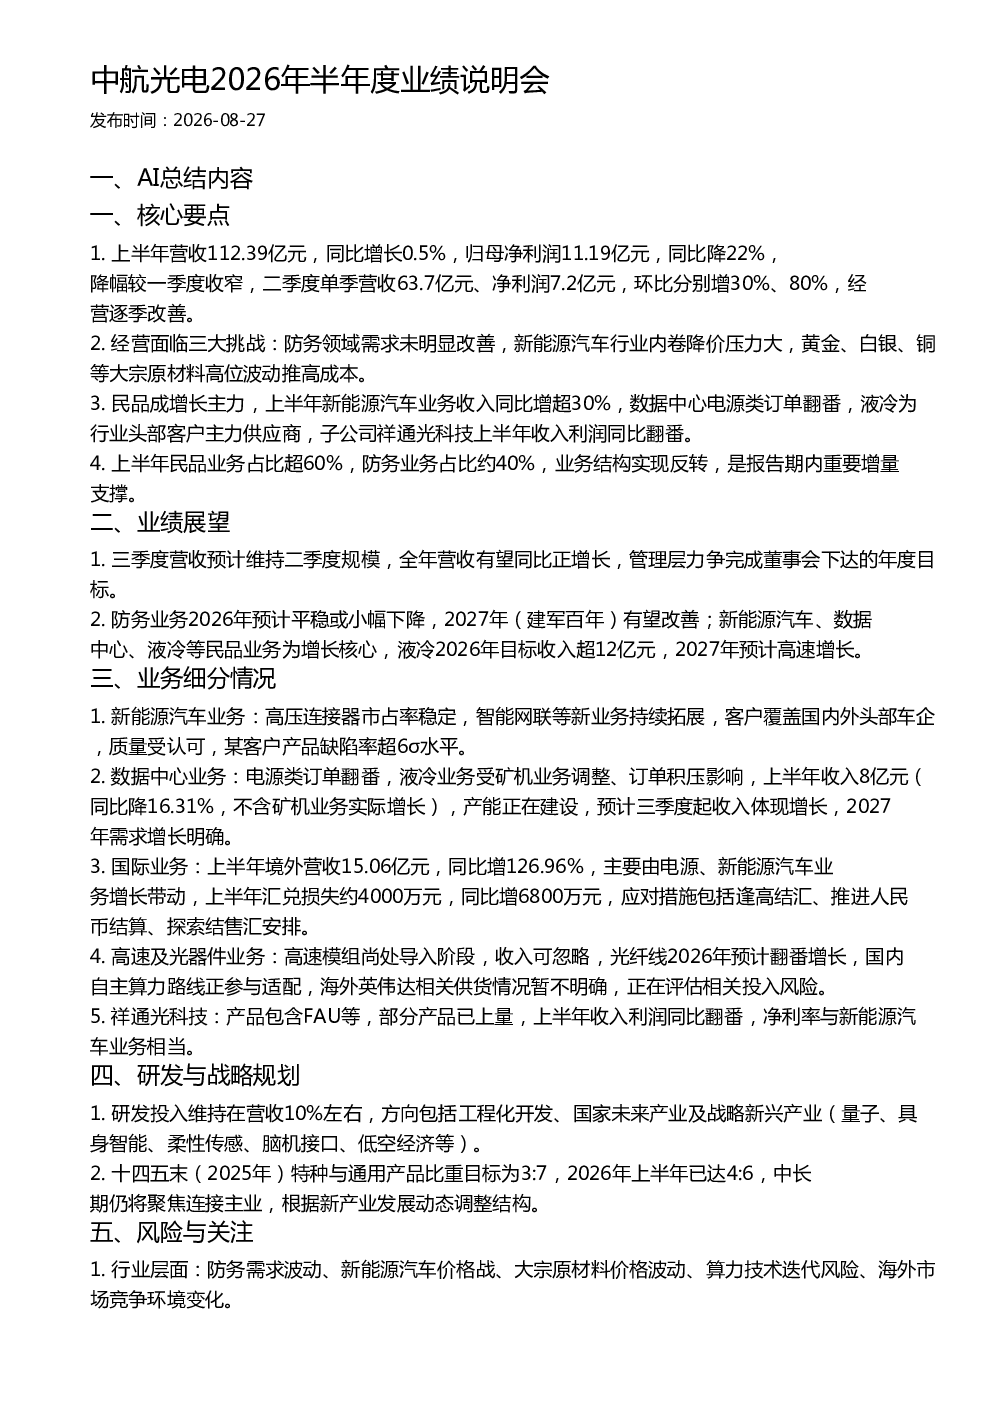
上半年营收112.39亿元,同比增长0.5%;归母净利润11.19亿元,同比下降22%,但较一季度降幅收窄。二季度单季营收63.7亿元、净利润7.2亿元,环比分别增30%、80%,经营逐季改善。民品业务成增长主力,占比超60%,新能源汽车业务收入同比增超30%,数据中心电源类订单翻番,子公司祥通光科技收入利润同比翻番。
新能源汽车行业发展趋势如何?
新能源汽车行业面临内卷降价压力,但中航光电高压连接器市占率稳定,智能网联等新业务持续拓展,客户覆盖国内外头部车企。公司民品业务占比超60%,其中新能源汽车业务为增长核心,2026年液冷目标收入超12亿元,2027年预计高速增长。公司研发方向包括工程化开发、量子、具身智能等未来产业。
报告重点分析了哪些业务方向?
报告重点分析了民品业务增长,包括新能源汽车、数据中心、液冷等。新能源汽车业务高压连接器市占率稳定,智能网联拓展;数据中心电源类订单翻番,液冷业务受矿机调整影响但产能建设将驱动增长;国际业务营收同比增126.96%;祥通光科技收入利润同比翻番。
当前市场现状如何?
防务领域需求未明显改善,但公司经营逐季改善,二季度营收利润环比大幅增长。民品业务占比超60%,成为主要增长动力。新能源汽车、数据中心、液冷等业务表现突出,公司积极布局未来产业。国际业务营收大幅增长,但汇兑损失增加约6800万元。
研报提示了哪些风险?
行业层面风险包括防务需求波动、新能源汽车价格战、大宗原材料价格波动、算力技术迭代风险、海外市场竞争环境变化。公司层面风险包括液冷、高速等新业务产能释放节奏不及预期,汇兑损失持续承压,新产品导入及市场拓展进度可能慢于计划,2027年业务结构调整仍存挑战。
你可能感兴趣
百隆东方2026年半年度业绩说明会
未知机构2026-08-17
复旦张江2026年半年度业绩说明会
未知机构2026-08-17
立昂微2026年半年度业绩说明会
未知机构2026-08-17
中望软件2026年半年度业绩说明会核心信息纪要
未知机构2026-08-17
继峰股份2026年半年度业绩说明会纪要
未知机构2026-08-17
福能股份2026年半年度业绩说明会核心情况
未知机构2026-08-28
银河微电2026年半年度业绩说明会
未知机构2026-08-28
华润双鹤2026年半年度业绩说明会
未知机构2026-08-28
普门科技2026年半年度业绩说明会
未知机构2026-08-28
药明康德2026年半年度业绩说明会
未知机构2026-08-28