猜你想问
爱尔眼科2026年上半年业绩表现如何?
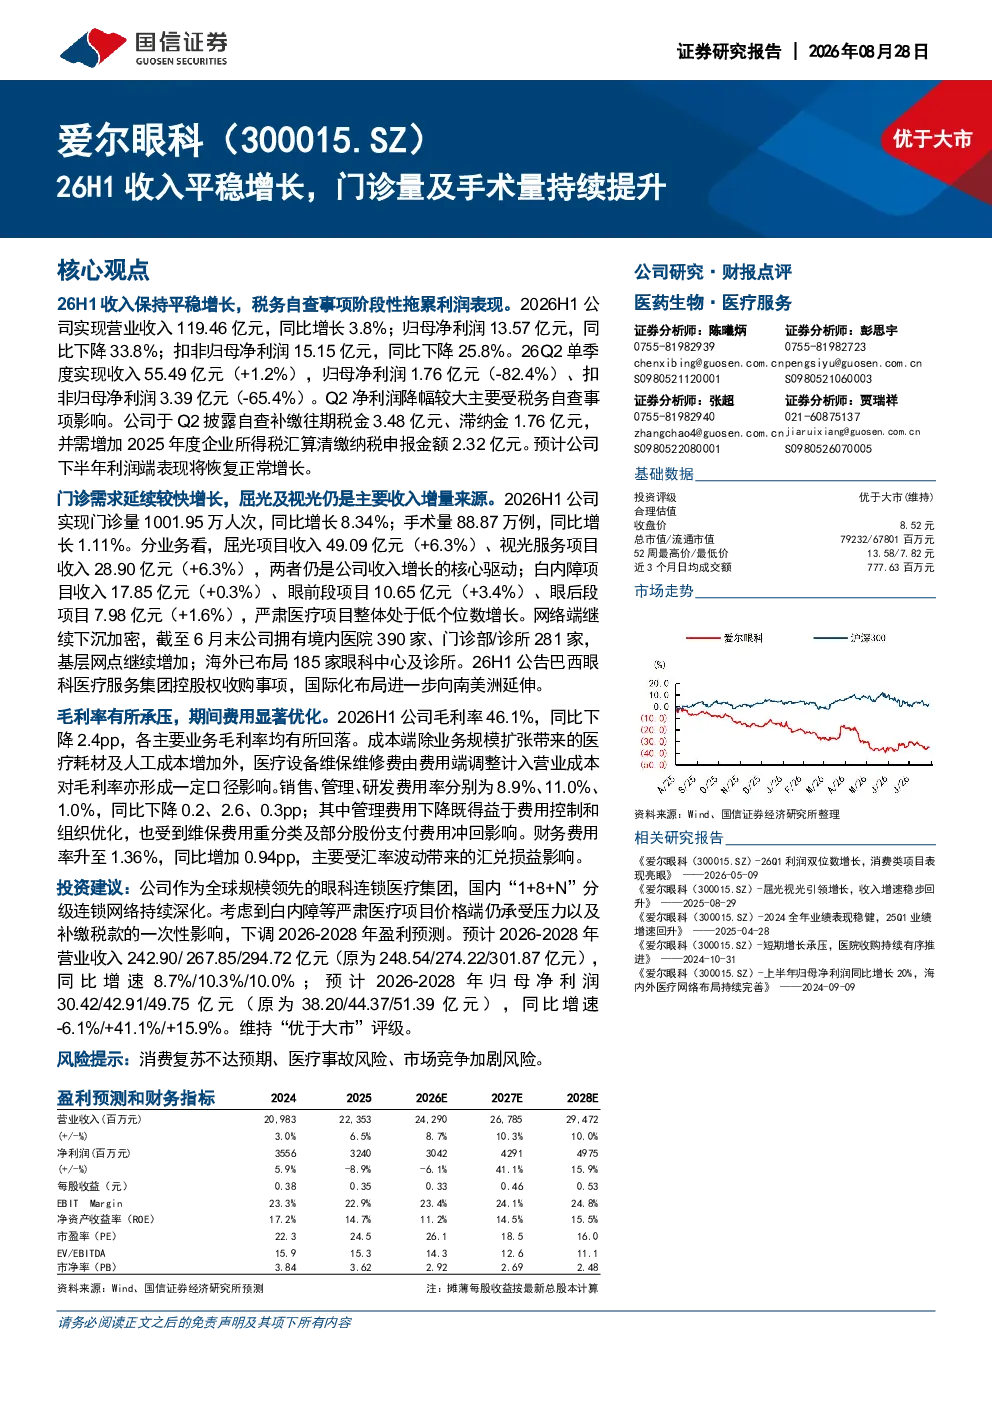
2026年上半年,爱尔眼科营业收入119.46亿元,同比增长3.8%。但净利润受税务自查事项影响,同比下降33.8%至13.57亿元。门诊量增长8.34%达1001.95万人次,手术量增长1.11%至88.87万例。屈光及视光项目收入分别增长6.3%至49.09亿元和28.90亿元,仍是主要增长来源。毛利率下降2.4pp至46.1%,期间费用率显著优化。
医药生物行业眼科赛道发展趋势如何?
眼科行业受益于人口老龄化和消费升级,屈光及视光项目需求持续增长。国内分级连锁网络深化,海外布局延伸。但行业面临价格压力、医保控费及竞争加剧挑战。白内障等项目价格下调影响收入,税务自查影响短期利润。长期看,技术进步和消费复苏或带来新增长点。
研报对爱尔眼科的重点分析方向是什么?
研报重点分析爱尔眼科的收入增长结构、业务扩张及费用优化。屈光和视光项目是核心增长引擎,国内分级连锁和海外布局是扩张方向。毛利率承压主要来自价格竞争和成本因素,期间费用率优化体现管理效率提升。同时关注税务自查对短期利润的影响及长期盈利预测调整。
当前眼科市场竞争现状如何?
眼科市场竞争激烈,价格竞争加剧,医保控费影响明显。白内障等项目价格下调压缩利润空间。爱尔眼科通过连锁化、技术和服务差异化应对竞争。海外市场拓展面临文化和政策壁垒。行业集中度提升,头部企业如爱尔眼科仍具规模优势,但需持续创新和成本控制。
研报提示的主要风险有哪些?
研报提示消费复苏不及预期可能影响业务增长。医疗事故风险需关注服务质量和管理。市场竞争加剧可能进一步压缩利润空间。税务自查补缴影响短期盈利表现。此外,政策变化和汇率波动也是潜在风险因素,需持续跟踪行业动态和监管政策调整。
你可能感兴趣
物流行业周报:9月顺丰件量平稳较快增长,申通收入增速持续领跑通达,关注快递旺季量价及服务质量变化
交通运输华安证券2022-10-23
惠泰医疗26H1业绩点评PFA手术加速放量,持续稳健增长可期
国泰海通证券2026-08-25
收入及利润平稳增长,下半年增速有望提升
基础化工国泰君安证券2014-08-27
三季报点评:收入及盈利平稳增长,四季度有望提升
基础化工国泰君安证券2014-10-30
惠泰医疗点评报告:电生理手术量保持强劲增长,业绩持续向好
医药生物太平洋证券2024-08-25
三季度收入平稳增长,产品竞争力持续提升
医药生物国金证券2023-10-24
26Q2收入增长提速,26H1新接订单大幅提升
华西证券2026-08-25
半年度业绩超预期,口腔门诊量价双升带动公司收入高质量增长
医药生物安信证券2018-08-01
赛分科技2026年中报点评:26H1收入利润强劲增长,大客户及后期项目贡献显著
西部证券2026-09-16
苏美达 26H1收入利润稳健增长 船舶制造 供应链业务持续向好
未知机构2026-07-16