1.6T采样示波器放量助推Q2盈利超预期,光通信&半导体有望迎来共振
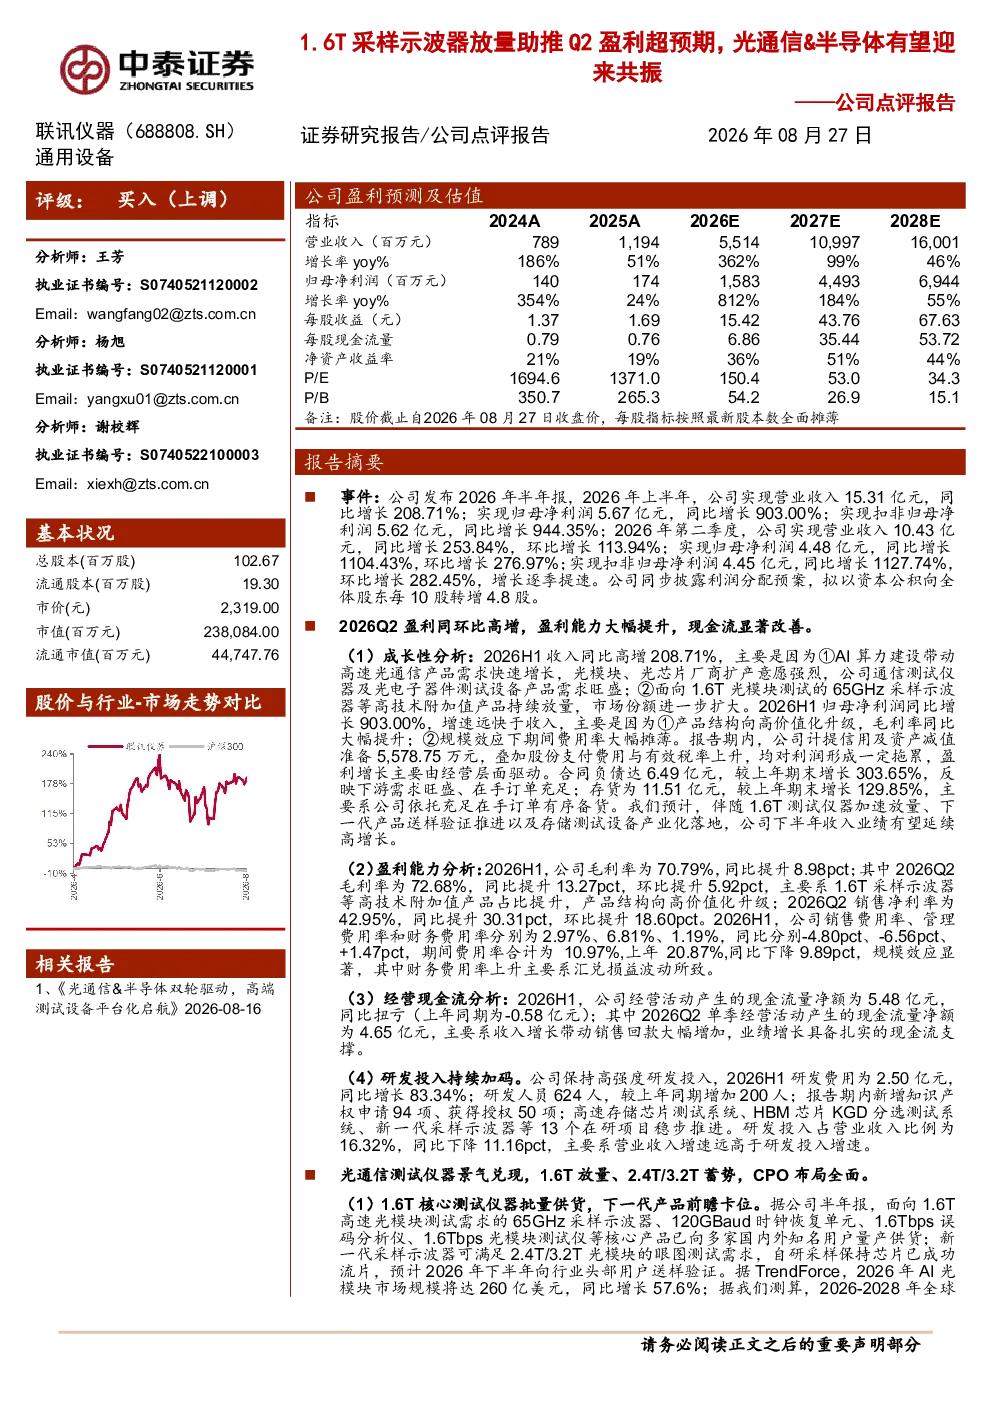
——公司点评报告 联讯仪器(688808.SH)通用设备 2026年08月27日 证券研究报告/公司点评报告 评级:买入(上调) 分析师:王芳执业证书编号:S0740521120002Email:wangfang02@zts.com.cn分析师:杨旭执业证书编号:S0740521120001Email:yangxu01@zts.com.cn分析师:谢校辉执业证书编号:S0740522100003Email:xiexh@zts.com.cn 报告摘要 事件:公司发布2026年半年报,2026年上半年,公司实现营业收入15.31亿元,同比增长208.71%;实现归母净利润5.67亿元,同比增长903.00%;实现扣非归母净利润5.62亿元,同比增长944.35%;2026年第二季度,公司实现营业收入10.43亿元,同比增长253.84%,环比增长113.94%;实现归母净利润4.48亿元,同比增长1104.43%,环比增长276.97%;实现扣非归母净利润4.45亿元,同比增长1127.74%,环比增长282.45%,增长逐季提速。公司同步披露利润分配预案,拟以资本公积向全体股东每10股转增4.8股。 总股本(百万股)102.67流通股本(百万股)19.30市价(元)2,319.00市值(百万元)238,084.00流通市值(百万元)44,747.76 2026Q2盈利同环比高增,盈利能力大幅提升,现金流显著改善。 (1)成长性分析:2026H1收入同比高增208.71%,主要是因为①AI算力建设带动高速光通信产品需求快速增长,光模块、光芯片厂商扩产意愿强烈,公司通信测试仪器及光电子器件测试设备产品需求旺盛;②面向1.6T光模块测试的65GHz采样示波器等高技术附加值产品持续放量,市场份额进一步扩大。2026H1归母净利润同比增长903.00%,增速远快于收入,主要是因为①产品结构向高价值化升级,毛利率同比大幅提升;②规模效应下期间费用率大幅摊薄。报告期内,公司计提信用及资产减值准备5,578.75万元,叠加股份支付费用与有效税率上升,均对利润形成一定拖累,盈利增长主要由经营层面驱动。合同负债达6.49亿元,较上年期末增长303.65%,反映下游需求旺盛、在手订单充足;存货为11.51亿元,较上年期末增长129.85%,主要系公司依托充足在手订单有序备货。我们预计,伴随1.6T测试仪器加速放量、下一代产品送样验证推进以及存储测试设备产业化落地,公司下半年收入业绩有望延续高增长。 (2)盈利能力分析:2026H1,公司毛利率为70.79%,同比提升8.98pct;其中2026Q2毛利率为72.68%,同比提升13.27pct,环比提升5.92pct,主要系1.6T采样示波器等高技术附加值产品占比提升,产品结构向高价值化升级;2026Q2销售净利率为42.95%,同比提升30.31pct,环比提升18.60pct。2026H1,公司销售费用率、管理费用率和财务费用率分别为2.97%、6.81%、1.19%,同比分别-4.80pct、-6.56pct、+1.47pct,期间费用率合计为10.97%,上年20.87%,同比下降9.89pct,规模效应显著,其中财务费用率上升主要系汇兑损益波动所致。 相关报告 1、《光通信&半导体双轮驱动,高端测试设备平台化启航》2026-08-16 (3)经营现金流分析:2026H1,公司经营活动产生的现金流量净额为5.48亿元,同比扭亏(上年同期为-0.58亿元);其中2026Q2单季经营活动产生的现金流量净额为4.65亿元,主要系收入增长带动销售回款大幅增加,业绩增长具备扎实的现金流支撑。 (4)研发投入持续加码。公司保持高强度研发投入,2026H1研发费用为2.50亿元,同比增长83.34%;研发人员624人,较上年同期增加200人;报告期内新增知识产权申请94项、获得授权50项;高速存储芯片测试系统、HBM芯片KGD分选测试系统、新一代采样示波器等13个在研项目稳步推进。研发投入占营业收入比例为16.32%,同比下降11.16pct,主要系营业收入增速远高于研发投入增速。 光通信测试仪器景气兑现,1.6T放量、2.4T/3.2T蓄势,CPO布局全面。 (1)1.6T核心测试仪器批量供货,下一代产品前瞻卡位。据公司半年报,面向1.6T高速光模块测试需求的65GHz采样示波器、120GBaud时钟恢复单元、1.6Tbps误码分析仪、1.6Tbps光模块测试仪等核心产品已向多家国内外知名用户量产供货;新一代采样示波器可满足2.4T/3.2T光模块的眼图测试需求,自研采样保持芯片已成功流片,预计2026年下半年向行业头部用户送样验证。据TrendForce,2026年AI光模块市场规模将达260亿美元,同比增长57.6%;据我们测算,2026-2028年全球 800G以上光模块测试仪器市场规模合计有望达463.1亿元,公司1.6T核心测试仪器已实现批量供货,有望充分受益高速光模块扩产带来的测试设备需求扩容。 (2)光电子器件测试设备向国际头部用户放量,CPO测试全环节覆盖。据公司半年报,公司是业内极少数覆盖光互联全产业链核心测试环节的企业,CoC光芯片老化测试系统、光芯片KGD分选测试系统、硅光晶圆测试系统向国际头部用户的出货规模持续增长;CPO方面,公司产品覆盖CPO全环节测试需求,OE芯片KGD分选测试系统已通过行业一流用户验证并实现收入,公司正推进与国内外知名CPO厂商的对接合作。公司已在新加坡、马来西亚、日本、美国等地设立海外子公司,2026年上半年境外收入占比提升至53.86%,产品已进入全球行业龙头客户供应链。 半导体测试高速增长,加速推进存储芯片测试战略布局。 (1)存储测试设备验证快速推进,HBM、中速存储梯次布局。公司高速存储芯片测试系统的自研ASIC芯片、PE芯片流片成功;该系统已通过国内头部DRAM厂商的ETS工程验证,正在进行整机验证,可满足DDR5、LPDDR5等高速存储颗粒FT测试需求,速率达18Gbps、通道数达28K。HBM芯片KGD分选测试系统在客户处送样验证有序推进;中速存储芯片测试系统研发项目已启动。据SEMI,全球半导体测试设备销售额2026年预计增长31%至153亿美元;HBM测试道数由传统DRAM的3-4道提升至15道以上,测试设备需求约为传统DRAM的5-6倍,存储测试设备国产化空间广阔。公司募投项目“存储测试设备研发及产业化”新增武汉联讯为实施主体,产业化进程有望提速。 (2)电性能测试订单高增,产品矩阵不断丰富。公司精密源表、WAT测试机订单及出货规模均实现高速增长,WAT测试机已获取国内头部半导体用户批量订单,公司正加速推进交付;半导体综合参数分析仪样机已发往国内头部半导体用户验证。 上调至“买入”评级。公司是国内高速光通信测试设备领先企业,深度受益AI算力建设带来的光模块、光芯片扩产周期,1.6T核心测试仪器放量带动业绩弹性释放,存储、电性能等半导体测试设备打开中长期成长空间。我们维持盈利预测,预计2026-2028年公司归母净利润分别为15.83亿元、44.93亿元、69.44亿元,同比增长811.6%、183.8%、54.6%,按照2026年8月27日股价,对应PE分别为150、53、34倍,上调至“买入”评级。 风险提示:AI光通信需求不及预期风险、半导体及存储测试业务拓展不及预期风险、市场规模及收入测算偏差风险、研报使用的信息存在更新不及时的风险等。 盈利预测表 其他影响 来源:WIND,中泰证券研究所 重要声明 中泰证券股份有限公司(以下简称“本公司”)具有中国证券监督管理委员会许可的证券投资咨询业务资格。 本报告基于本公司及其研究人员认为可信的公开资料或实地调研资料,反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响。本公司力求但不保证这些信息的准确性和完整性,且本报告中的资料、意见、预测均反映报告初次公开发布时的判断,可能会随时调整。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本报告所载的资料、工具、意见、信息及推测只提供给客户作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,本公司不就报告中的内容对最终操作建议做出任何担保。本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。 市场有风险,投资需谨慎。在任何情况下,本公司不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。 投资者应注意,在法律允许的情况下,本公司及其本公司的关联机构可能会持有报告中涉及的公司所发行的证券并进行交易,并可能为这些公司正在提供或争取提供投资银行、财务顾问和金融产品等各种金融服务。本公司及其本公司的关联机构或个人可能在本报告公开发布之前已经使用或了解其中的信息。 中泰证券股份有限公司事先未经本公司书面授权行任何形式的翻版、发布、复制、转载、刊登、篡改,且不得对本报告进行有悖原意的删节或修改。