猜你想问
桂林三金Q2业绩具体表现如何?
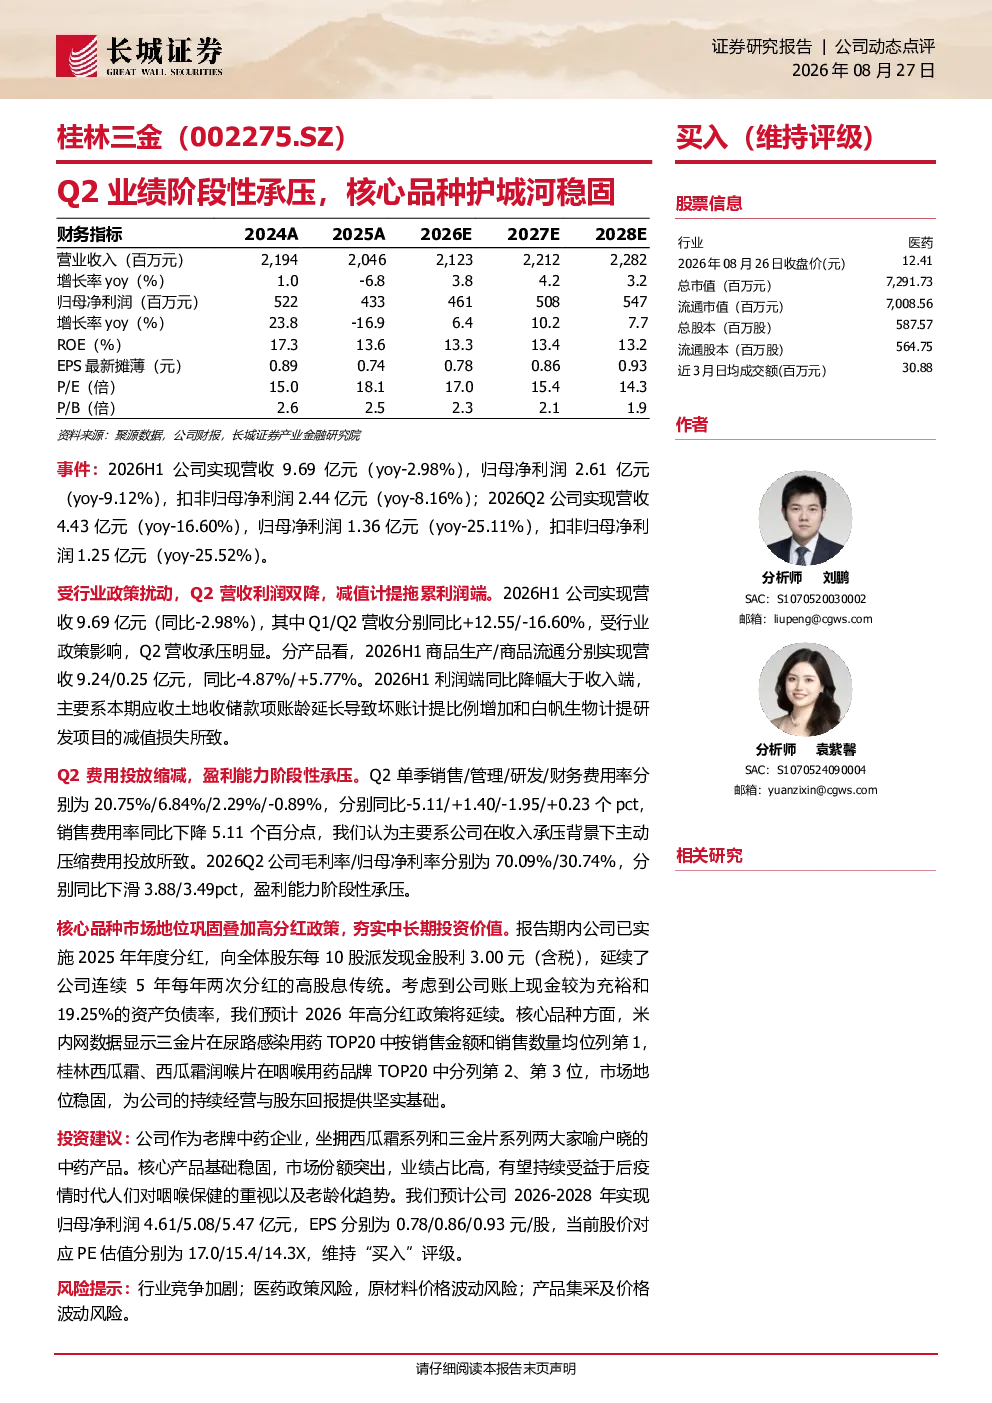
2026H1公司营收9.69亿元(同比-2.98%),归母净利润2.61亿元(同比-9.12%),主要受行业政策扰动,Q2营收利润双降。Q2单季营收4.43亿元(同比-16.60%),归母净利润1.36亿元(同比-25.11%),主要系坏账计提和研发项目减值拖累。销售费用率同比下降5.11个百分点,主要系主动压缩费用。Q2毛利率/归母净利率分别为70.09%/30.74%,同比下滑3.88/3.49个百分点。公司已实施2025年年度分红,每10股派发现金股利3.00元(含税),延续连续5年每年两次高分红传统,预计2026年高分红政策将延续。
桂林三金核心品种市场地位如何?
三金片在尿路感染用药TOP20中按销售金额和数量均位列第1,桂林西瓜霜、西瓜霜润喉片在咽喉用药品牌TOP20中分列第2、第3位,市场地位稳固。公司作为老牌中药企业,坐拥西瓜霜系列和三金片系列两大核心产品,市场份额突出,业绩占比高,有望受益于后疫情时代咽喉保健需求及老龄化趋势。
桂林三金所在赛道发展趋势如何?
公司核心产品受益于后疫情时代咽喉保健需求增长及老龄化趋势,市场空间广阔。老牌中药企业在消费者认知中具有品牌优势,随着健康意识提升,传统中医药迎来发展机遇。行业竞争格局稳定,头部企业凭借产品力和渠道优势持续巩固市场地位。政策层面对中医药的扶持力度加大,为行业长期发展提供支撑。
桂林三金报告重点分析了哪些方面?
报告重点分析了公司Q2业绩表现,揭示行业政策扰动下业绩阶段性承压,但核心品种市场地位稳固。同时评估了费用控制成效、盈利能力变化及分红政策稳定性。报告还评估了核心产品市场竞争力,预测公司未来三年盈利增长路径及估值水平,并提示行业竞争、医药政策、原材料价格波动等风险因素。
桂林三金研报提示了哪些风险?
报告提示的主要风险包括行业竞争加剧、医药政策调整风险、原材料价格波动风险以及产品集采及价格波动风险。行业竞争加剧可能导致市场份额被侵蚀,医药政策调整可能影响产品定价和销售,原材料价格波动直接影响生产成本,产品集采及价格波动则对盈利能力构成压力。需关注政策动向及行业竞争格局变化。