猜你想问
恒安国际2026上半年收入为何承压?
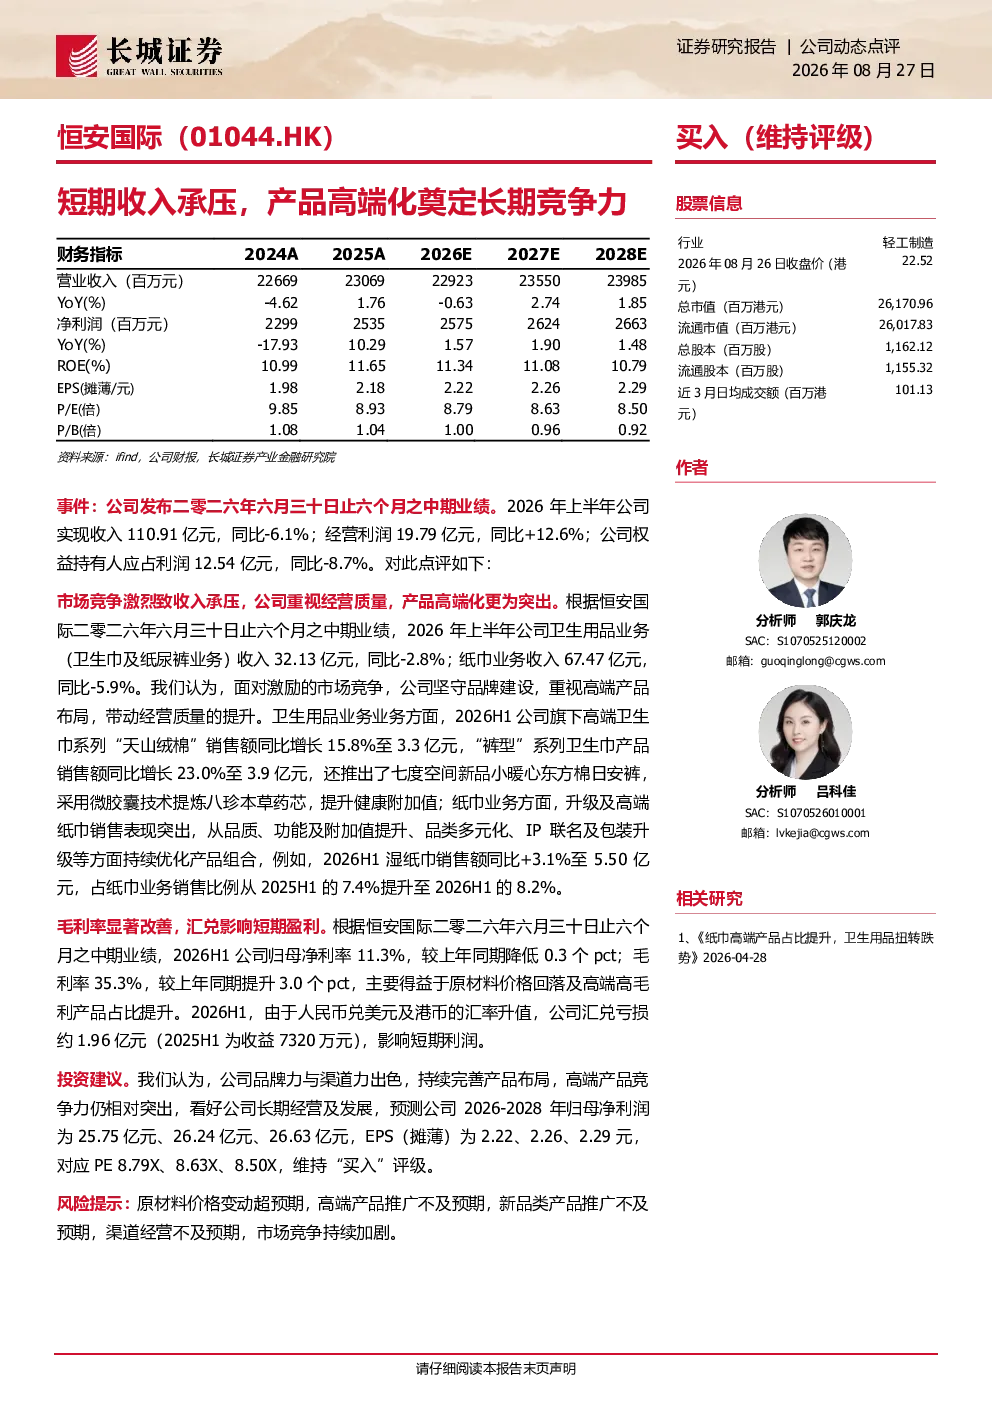
2026年上半年公司实现收入110.91亿元,同比-6.1%,主要受卫生用品业务(-2.8%)和纸巾业务(-5.9%)竞争加剧影响。具体来看,卫生用品和纸巾作为公司核心业务,面临激烈的市场竞争环境,导致整体收入出现下滑。然而,公司通过产品高端化策略有效缓解了短期压力,高端卫生巾系列“天山绒棉”和“裤型”系列销售额分别同比增长15.8%和23.0%
恒安国际高端产品发展情况如何?
公司高端产品线发展突出,2026年上半年高端卫生巾系列“天山绒棉”销售额同比增长15.8%至3.3亿元,“裤型”系列卫生巾销售额同比增长23.0%至3.9亿元。湿纸巾销售额同比+3.1%至5.50亿元,占纸巾业务销售比例提升至8.2%。这些高端产品的增长表明公司正通过产品结构优化提升盈利能力,未来有望进一步巩固市场地位
恒安国际2026上半年毛利率改善的原因?
2026年上半年公司毛利率提升至35.3%,较上年同期改善3.0个百分点,主要得益于原材料价格回落及高端产品占比提升。高端产品通常具有更高的毛利率,随着其销售额占比增加,整体毛利率得到改善。此外,公司通过优化供应链管理也有效控制了成本,但归母净利率因汇兑亏损1.96亿元而下降至11.3%
恒安国际未来几年财务预测情况?
研究机构预测恒安国际2026-2028年归母净利润分别为25.75亿元、26.24亿元、26.63亿元,EPS(摊薄)为2.22、2.26、2.29元,对应PE分别为8.79倍、8.63倍、8.50倍。预测显示公司盈利能力将逐步稳定,高端产品线持续贡献增长动力,未来三年估值有望保持相对稳定水平
恒安国际面临哪些主要风险?
恒安国际面临的主要风险包括原材料价格波动超预期、高端产品推广不及预期、新品类产品如湿纸巾推广效果不达预期、渠道经营效率下降以及市场竞争持续加剧。特别是原材料价格波动可能影响成本控制,而高端产品推广效果则直接关系到公司长期盈利能力的提升,需密切关注市场动态及竞争格局变化