猜你想问
这份研报的核心内容是什么?
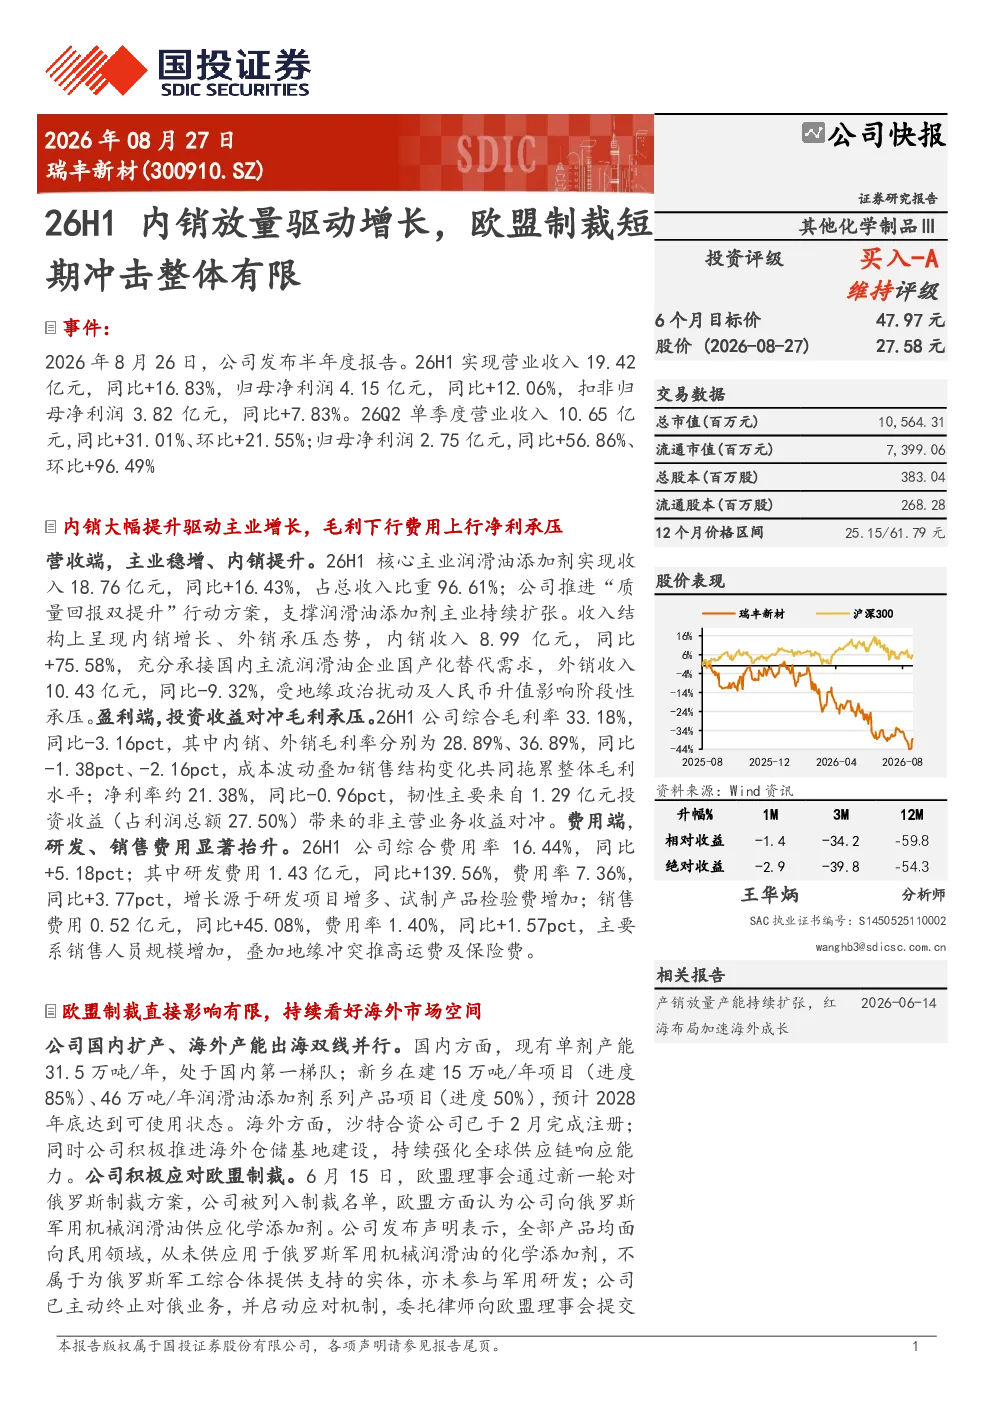
研报指出2026年上半年公司实现营业收入19.42亿元,同比增长16.83%;归母净利润4.15亿元,同比增长12.06%。内销收入增长显著,同比增长75.58%,主要受益于国内主流润滑油企业国产化替代需求。公司被列入欧盟制裁名单,但声明产品面向民用领域,从未供应军用添加剂,已主动终止对俄业务。短期对欧盟区域营收占比仅4%,冲击有限。公司推进“销售+产品线+供应链”新铁三角战略,设立四条产品线,加速沙特生产基地建设,布局海外仓储基地,强化全球供应链。
润滑油添加剂赛道的发展趋势如何?
润滑油添加剂行业受益于国内汽车保有量增长和制造业升级,国产化替代需求持续提升。随着国内润滑油企业对本土供应商的信任度提高,内销市场潜力巨大。同时,公司通过技术升级和产品多元化,在OEM端实现柴机油领域突破,进一步巩固市场地位。国际市场上,地缘政治和汇率波动带来挑战,但公司通过布局海外仓储基地和强化全球供应链,积极应对风险。未来,润滑油添加剂行业将朝着高性能、绿色环保方向发展,技术创新和成本控制是企业竞争的关键。
研报重点分析了哪些方面?
研报重点分析了公司2026年上半年的业绩增长情况,特别是内销放量对整体收入的贡献。同时,详细解读了欧盟制裁对公司业务的影响,指出公司已采取的措施和短期冲击的有限性。此外,报告还介绍了公司“销售+产品线+供应链”新铁三角战略,包括设立四条产品线、加速沙特生产基地建设等举措。此外,报告还分析了公司的技术优势,如自主掌握多规格复合剂配方,以及在OEM端实现柴机油领域突破。
当前润滑油添加剂市场的现状如何?
当前润滑油添加剂市场呈现国内市场快速增长、国际市场竞争加剧的态势。国内市场方面,随着汽车保有量增加和制造业发展,对润滑油的需求持续增长,国产化替代趋势明显。国际市场方面,地缘政治风险和汇率波动给企业带来挑战,但公司通过多元化市场布局和供应链优化,积极应对。技术方面,高性能、绿色环保的润滑油添加剂成为发展趋势,公司通过技术创新保持竞争优势。总体来看,润滑油添加剂市场前景广阔,但企业需关注成本控制和风险防范。
研报提到了哪些风险提示?
研报提示了多项风险因素,包括下游需求不及预期,可能影响公司产品销售;原材料价格波动,可能影响公司盈利能力;在建项目进度不及预期,可能影响公司产能扩张计划;海外客户拓展进度不及预期,可能影响公司国际市场布局;汇率波动及贸易政策变化,可能对公司财务状况和业务发展带来不确定性;安全环保监管趋严,可能增加公司运营成本和管理难度。这些风险因素需引起投资者关注。