猜你想问
新乳业2026年半年报核心数据有哪些?
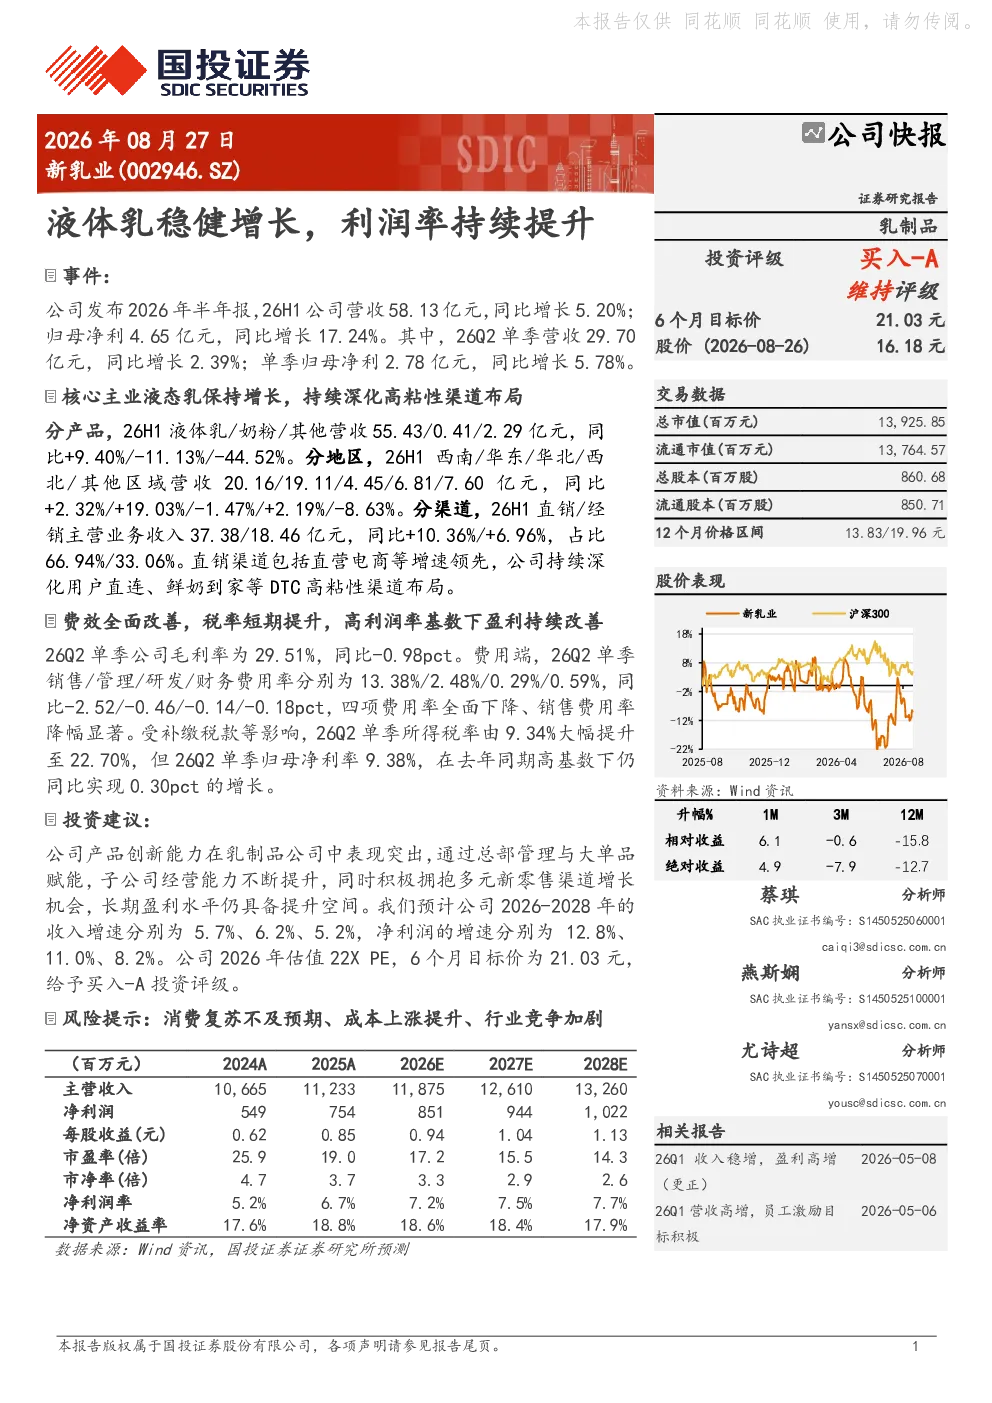
新乳业2026年半年报显示,公司营收58.13亿元,同比增长5.20%;归母净利4.65亿元,同比增长17.24%。其中,26Q2单季营收29.70亿元,同比增长2.39%;单季归母净利2.78亿元,同比增长5.78%。产品结构方面,液体乳/奶粉/其他营收55.43/0.41/2.29亿元,同比+9.40%/-11.13%/-44.52%。区域分布上,西南/华东/华北/西北/其他区域营收同比+2.32%/+19.03%/-1.47%/+2.19%/-8.63%。渠道布局方面,直销/经销收入37.38/18.46亿元,同比+10.36%/+6.96%,占比66.94%/33.06%。直销渠道增速领先,公司持续深化高粘性DTC渠道。26Q2毛利率29.51%,同比-0.98pct;费用端四项费用率全面下降,销售费用率降幅显著。受补缴税款影响,26Q2所得税率提升至22.70%,但归母净利率仍同比+0.30pct至9.38%
液体乳行业发展趋势如何?
液体乳行业正经历结构性调整,消费者对健康化、功能化产品需求提升,推动行业向高端化、差异化方向发展。新乳业等领先企业通过产品创新和渠道优化,积极拥抱新零售模式,直销渠道占比持续提升。区域市场方面,华东地区增长显著,西南地区保持稳定,但部分区域面临竞争压力。行业竞争加剧,但头部企业凭借品牌优势、渠道网络和研发能力,有望保持领先地位。未来,行业整合将加速,技术驱动和数字化转型成为关键增长点
新乳业报告重点分析了哪些方向?
新乳业报告重点分析了公司营收利润增长逻辑、产品结构优化成效、渠道布局变化及财务表现。报告显示,公司液体乳业务稳健增长,奶粉业务调整优化,其他品类需关注。渠道方面,直销占比提升显著,电商渠道贡献突出。财务层面,利润率持续改善,费用控制有效,但补缴税款短期影响所得税率。报告还关注子公司经营能力提升及新零售渠道拓展,认为长期盈利水平具备提升空间
当前液体乳市场现状如何?
当前液体乳市场呈现稳步增长态势,但增速有所放缓。市场竞争激烈,伊利、蒙牛等龙头企业占据主导地位,新乳业等区域性企业通过差异化竞争寻求突破。产品方面,高端化、健康化趋势明显,植物基、功能性液体乳受关注。渠道方面,线上线下融合加速,DTC模式成为新增长点。区域市场差异显著,华东地区增长强劲,部分区域面临下滑压力。行业整体利润率面临压力,但头部企业通过规模效应和品牌优势仍保持领先
新乳业报告提示哪些风险?
新乳业报告提示的主要风险包括:消费复苏不及预期可能影响市场需求;原材料、人工等成本上涨将挤压利润空间;行业竞争加剧可能引发价格战。此外,新零售渠道拓展面临挑战,需持续投入以提升用户粘性。监管政策变化、食品安全问题也可能对公司经营产生不利影响。报告建议关注行业整合趋势及企业自身应对能力,谨慎评估投资风险