猜你想问
信立泰2026年半年报核心内容有哪些?
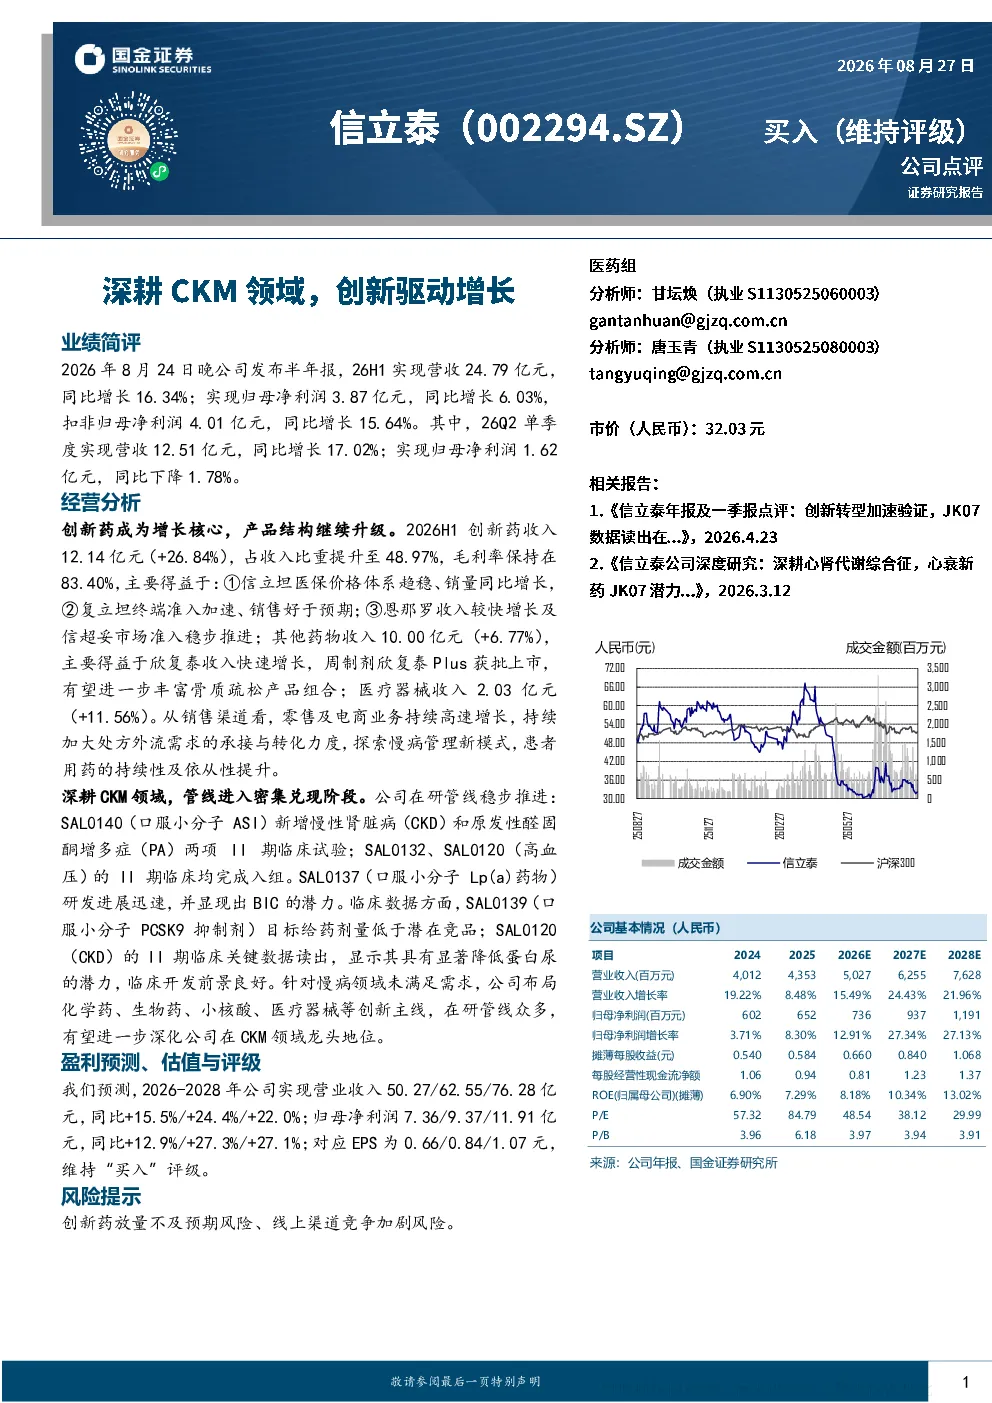
信立泰2026年半年报显示,公司营收24.79亿元,同比增长16.34%;归母净利润3.87亿元,同比增长6.03%。创新药收入12.14亿元,同比增长26.84%,占收入比重提升至48.97%。Q2单季度营收12.51亿元,同比增长17.02%,但归母净利润1.62亿元,同比下降1.78%。主要增长动力来自信立坦医保价格体系趋稳、销量增长,以及复立坦终端准入加速。
CKM赛道行业发展趋势如何?
CKM(慢性肾脏病、高胆固醇血症等)赛道行业发展趋势向好。信立泰在CKM领域持续深耕,创新药管线丰富,如SAL0140新增CKD和PA两项II期临床,SAL0137(口服小分子Lp(a)药物)研发进展迅速。行业整体受益于人口老龄化、慢性病发病率提升以及医保政策支持,创新药替代空间广阔。
报告重点分析了哪些方向?
报告重点分析了信立泰创新药驱动增长的核心逻辑。创新药收入占比提升至48.97%,毛利率83.40%。具体包括信立坦、复立坦等核心产品放量,以及SAL0139(口服小分子PCSK9抑制剂)等创新产品的研发进展。同时,公司也在布局化学药、生物药、小核酸、医疗器械等领域,管线众多,有望深化CKM领域龙头地位。
当前市场对信立泰的判断是什么?
当前市场对信立泰的判断是积极关注。公司创新药管线丰富,CKM领域布局深入,业绩增长稳健。2026-2028年营收预测分别为50.27/62.55/76.28亿元,归母净利润预测分别为7.36/9.37/11.91亿元。公司维持“买入”评级,但需关注创新药放量不及预期风险。
研报提示了哪些风险?
研报提示的主要风险包括创新药放量不及预期风险和线上渠道竞争加剧风险。创新药市场存在不确定性,放量速度可能受医保谈判、市场竞争等因素影响。同时,线上渠道竞争日益激烈,可能对公司销售渠道拓展带来挑战。
你可能感兴趣
深耕CKM领域,创新驱动增长
医药生物国金证券2026-08-27
翰森制药2026年半年报点评:创新引擎驱动核心增长,创新出海多元突破
国联民生证券2026-08-29
华创医药投资观点&研究专题周周谈·第150期:从研发日看信立泰CKM创新管线布局
医药生物华创证券2025-11-15
慢病(CKM)领域持续深耕、未来销售放量可期
华西证券2025-11-27
2020年半年报点评:高端装备环保双轮驱动带动业绩增长,深耕危废行业未来可期
机械设备长城证券2020-08-24
爱柯迪2026年半年报点评:营收增长稳健,产品结构优化,加速布局新兴领域
西部证券2026-08-30
思特威-W(688213.SH)2026年半年报点评:“3+AI”主业增长与AI创新并重,26Q2利润高增
国联民生证券2026-08-24
2026年半年报点评:彩妆高增领跑,线上线下协同驱动增长
东吴证券2026-08-31
2026年半年报点评:毛利率持续提升,Q4新模型上线驱动新一轮增长
西南证券2026-09-04
2026年半年报点评业绩稳健增长,“3+AI”驱动多元发展
上海证券2026-09-11