猜你想问
瑞尔特2026年半年度业绩具体表现如何?
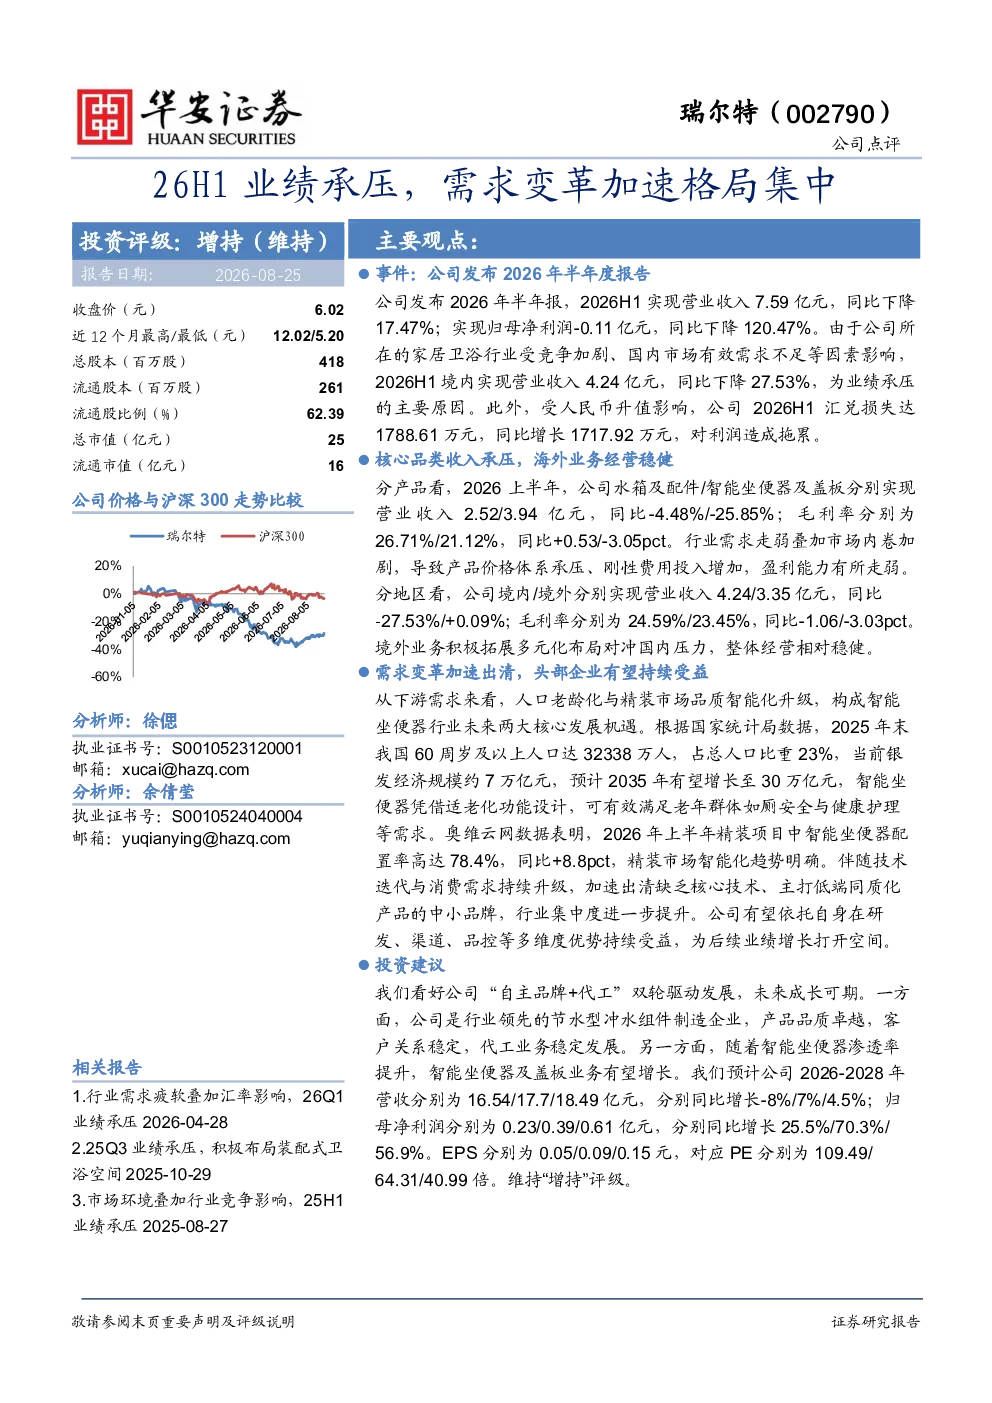
瑞尔特2026年半年度业绩承压,境内业务收入同比下降27.53%,汇兑损失达1788.61万元。核心品类水箱及配件收入下降4.48%,智能坐便器及盖板收入下降25.85%,但毛利率有所提升。海外业务稳健,境外收入同比增长0.09%。境内收入4.24亿元,同比下降27.53%;境外收入3.35亿元,同比增长0.09%
家居卫浴行业未来发展趋势是什么?
下游需求变革加速行业出清,人口老龄化与精装市场智能化升级推动智能坐便器需求,加速中小品牌淘汰,头部企业受益。行业竞争加剧,国内市场有效需求不足,人民币升值带来汇兑损失。但头部企业通过自主品牌+代工双轮驱动发展,有望在行业变革中受益。
瑞尔特报告重点分析了哪些方面?
报告重点分析了瑞尔特业绩承压的原因,包括行业竞争加剧、国内需求不足及汇率影响。同时分析了核心品类收入变化、毛利率提升情况,以及海外业务稳健表现。此外,报告还探讨了下游需求变革对行业格局的影响,以及公司“自主品牌+代工”双轮驱动的发展模式。
当前家居卫浴市场现状如何?
当前家居卫浴市场面临竞争加剧、有效需求不足的挑战,人民币升值导致汇兑损失。但行业正经历需求变革,人口老龄化与精装市场智能化升级推动智能坐便器需求增长,加速行业出清。头部企业凭借品牌和技术优势,在行业变革中更具竞争力。
研报提示了哪些风险?
研报提示的风险包括宏观环境变化、市场竞争加剧、原材料价格波动、汇率波动等。这些因素可能对公司业绩和未来发展产生影响。此外,行业出清过程中,中小品牌淘汰可能带来短期市场波动。公司需密切关注市场变化,灵活调整经营策略以应对风险。
你可能感兴趣
索菲亚(002572.SZ)公司快报:26H1业绩承压,海外及渠道变革积蓄增长动能
国投证券2026-08-31
巨子生物26H1业绩承压重组胶原医美产品加速商业化
未知机构2026-08-19
长城汽车 报废税 汇兑影响下26H1业绩承压 出口 新车周期加速
未知机构2026-07-15
长城汽车26H1业绩承压 出口与新车周期加速
未知机构2026-07-15
灵鸽科技2026半年报点评:26H1盈利短期承压,26H2项目集中交付放量有望持续高增
机械设备东吴证券2026-08-25
26H1点评:短期业绩承压,静待需求回暖
轻工制造中泰证券2026-09-05
医疗信息化行业点评报告:大股东股权集中转让,行业格局变革加速
信息技术中原证券2022-05-27
铝产业链月报:氧化铝:短期低仓单量和中期过剩格局的博弈,电解铝:累库预期、需求走弱和宏观扰动三重驱动,后市价格承压,铝合金:淡季累库加速,消费地主流仓库接近胀库,后市价格承压
有色金属广发期货2025-08-04
大众品中报业绩总结:行业需求集中承压,龙头业绩彰显韧性
食品饮料国金证券2024-08-31