猜你想问
这份报告的核心内容是什么?
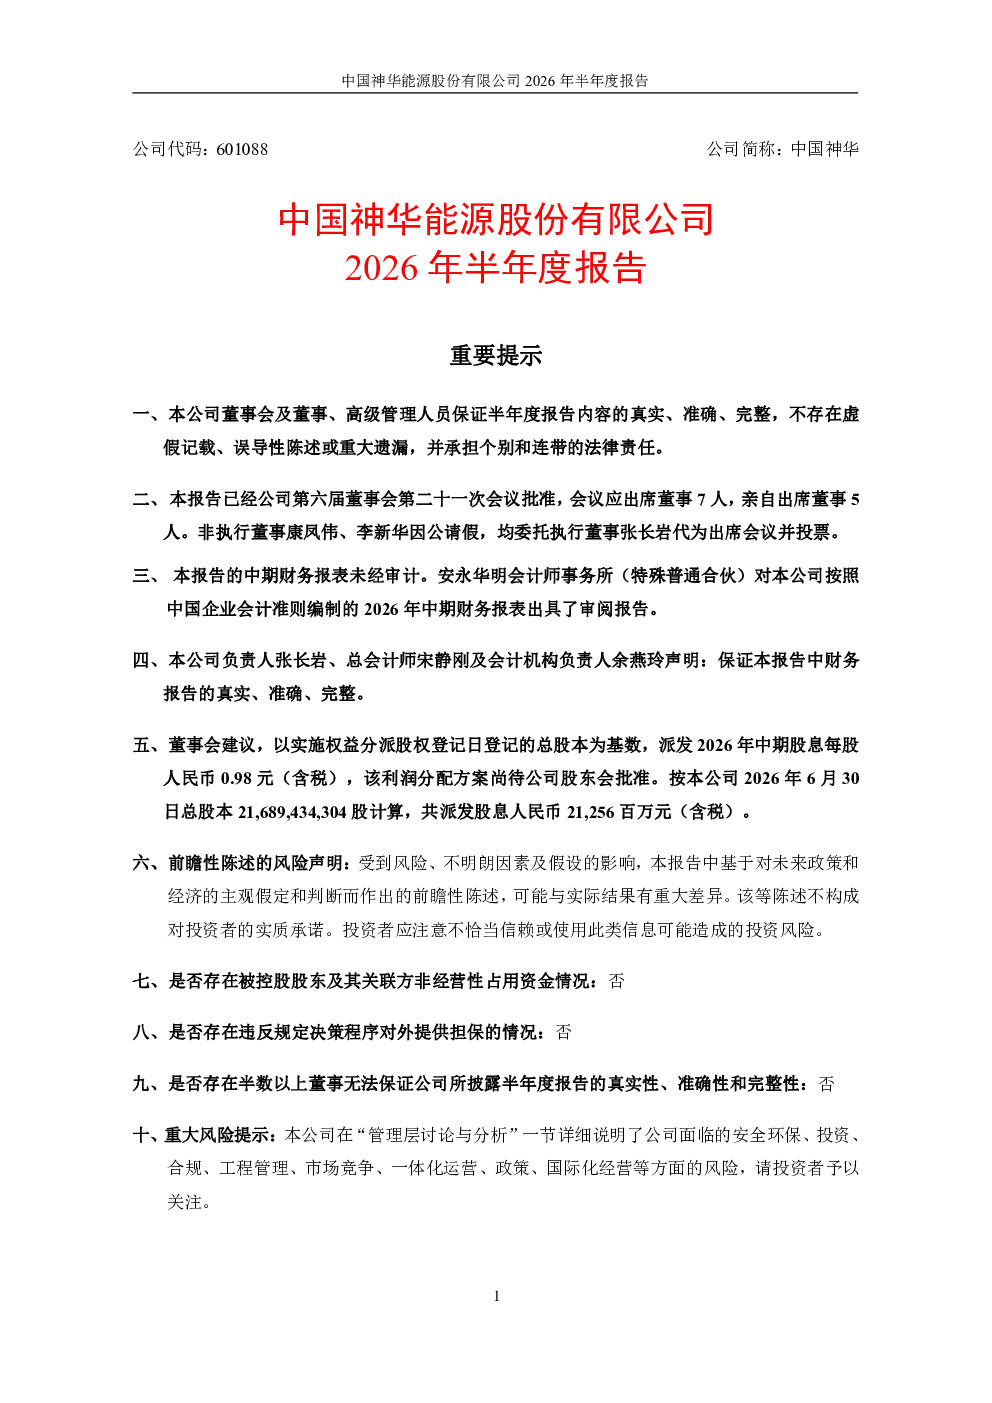
报告显示中国神华2026年上半年经营业绩好于预期,主要得益于煤炭销售量及平均销售价格增长、主要煤化工产品销售量增长、售电量增长、运输业务运营指标增长。公司持续深化对标工作,深挖内部降本潜力,资金周转效率大幅提升,有效实现融资与偿债环节的精细化降本。公司坚持科技创新引领,发展新质生产力,科技创新成果突出。公司顺利完成收购控股股东相关资产,基本解决了同业竞争问题,资本市场形象与投资者信任度实现双提升。公司坚持稳定、可持续的利润分配政策,积极响应监管要求和股东诉求,保护股东合法权益。
煤炭行业未来发展趋势如何?
从报告看,煤炭行业正经历转型升级,中国神华通过科技创新提升煤炭清洁高效转化水平,推动产业链、价值链向高端延伸。公司煤炭资源储量及产量大幅增加,产能显著提升,同时积极发展煤化工、发电和运输业务,形成一体化协同体系。行业未来需关注能源结构转型、技术创新及市场供需变化带来的机遇与挑战。
报告重点分析了哪些方面?
报告重点分析了公司经营业绩、降本增效措施、科技创新成果、同业竞争解决情况及利润分配政策。数据显示,公司营业收入同比增长7.9%,营业利润同比增长6.3%,净利润同比增长4.1%。公司在煤炭、煤化工、运输等业务板块均实现增长,发电装机容量显著提升,港口和航运业务运营水平持续改善。
当前市场对神华的评价如何?
根据报告,市场对中国神华的评价积极。公司上半年经营情况良好,未来发展前景乐观。公司通过深化对标、提升运营效率、加强科技创新等措施,持续提升盈利能力。同时,公司顺利完成收购控股股东相关资产,解决了同业竞争问题,资本市场形象与投资者信任度实现双提升。这些因素共同推动了公司价值的实现。
投资神华需要关注哪些风险?
投资神华需关注行业政策变化、能源供需波动、安全生产风险以及市场竞争加剧等因素。虽然公司通过科技创新和多元化发展提升了抗风险能力,但煤炭、煤化工等传统业务仍受宏观经济和行业周期影响。此外,公司持续加大投资力度,需关注投资项目的回报周期和潜在风险。